Chuyển đổi số ngân hàng: Từ làm lại quy trình đến khai thác dữ liệu


BNEWS Công nghệ không còn chỉ là công cụ hỗ trợ, mà đang trở thành động lực tạo ra những phương thức hoạt động mới trong ngân hàng.
Thực hiện Nghị quyết số 57-NQ/TW về đột phá phát triển khoa học, công nghệ, đổi mới sáng tạo và chuyển đổi số quốc gia của Bộ Chính trị, chuyển đổi số đang trở thành động lực quan trọng thúc đẩy ngành ngân hàng đổi mới mô hình hoạt động, nâng cao chất lượng dịch vụ và đóng góp vào tăng trưởng kinh tế. Từ xây dựng nền tảng số, mang lại tiện ích thiết thực cho người dân và doanh nghiệp đến ứng dụng AI, ngành ngân hàng đang bước vào giai đoạn tăng tốc, đồng thời đặt ra yêu cầu cao hơn về quản trị dữ liệu, an toàn hệ thống và bảo mật thông tin khách hàng.
Phóng viên TTXVN thực hiện chùm 3 bài viết nhìn từ thực tế tại các ngân hàng, người dân và doanh nghiệp, ghi nhận những thay đổi đang diễn ra, những vấn đề còn hạn chế và hành trình 5 năm chuyển đổi số của ngành ngân hàng để hướng tới một giai đoạn phát triển sâu hơn, thực chất hơn.
Bài 1: Từ làm lại quy trình đến khai thác dữ liệu Từ những chi nhánh giảm giấy tờ, quy trình được rút ngắn từ vài ngày xuống còn vài giờ, đến việc số hóa dòng tiền của hộ kinh doanh và ứng dụng trí tuệ nhân tạo (AI), chuyển đổi số đang thay đổi ngày càng sâu cách ngân hàng vận hành và phục vụ khách hàng. Công nghệ không còn chỉ là công cụ hỗ trợ, mà đang trở thành động lực tạo ra những phương thức hoạt động mới trong ngân hàng. *Làm lại quy trình, tạo hiệu quả mới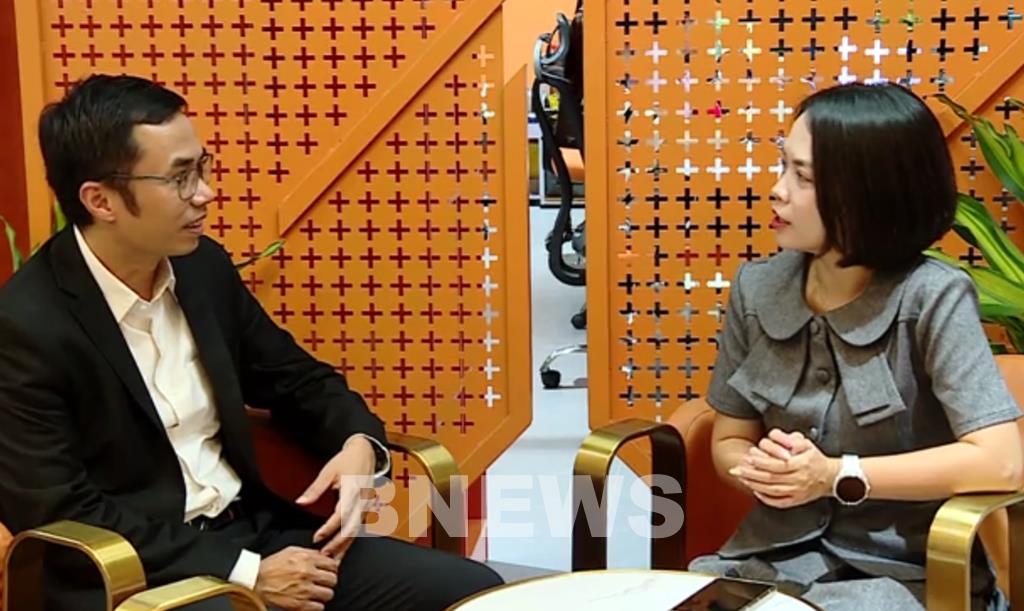
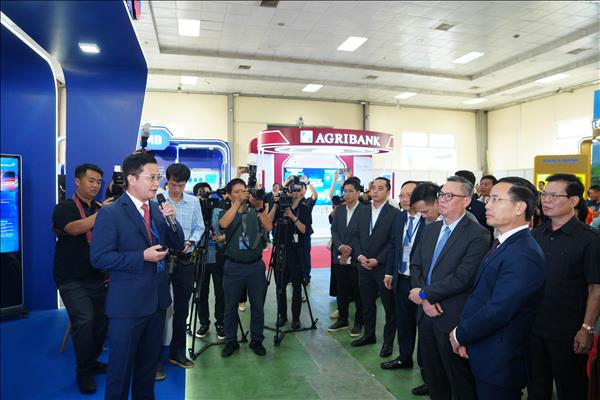
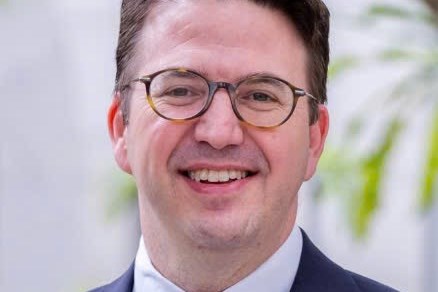
Ông Trương Quốc Anh, Giám đốc Khối Ngân hàng số SHB trao đổi cùng phóng viên TTXVN. Ảnh: Bnews/vnanet.vn
“Chuyển đổi số không chỉ là câu chuyện đưa những quy trình hiện hữu lên môi trường số”, ông Trương Quốc Anh, Giám đốc Khối Ngân hàng số - Ngân hàng TMCP Sài Gòn – Hà Nội (SHB), nhấn mạnh. Theo ông, nếu chỉ scan giấy tờ rồi đưa lên hệ thống hoặc thay chữ ký trên giấy bằng chữ ký trên máy tính bảng thì về bản chất vẫn là duy trì quy trình cũ. Chuyển đổi số phải bắt đầu từ việc nhìn nhận lại toàn bộ quy trình, loại bỏ những khâu không còn phù hợp và thiết kế lại cách vận hành trong môi trường số.
Tại SHB, cách tiếp cận này được thể hiện qua mô hình chi nhánh không giấy tờ. Việc ứng dụng xác thực điện tử và xử lý quy trình trực tiếp trên hệ thống nội bộ giúp ngân hàng hạn chế đáng kể việc in ấn. Ông Quốc Anh ước tính riêng chi phí in ấn và giấy tờ tại SHB có thể tiết kiệm đến hàng chục tỷ đồng mỗi năm.Hiệu quả còn được nhìn thấy rõ hơn ở tốc độ xử lý. Với quy trình phát hành thẻ được số hóa toàn bộ, thời gian xử lý được SHB ước tính rút ngắn 80%, từ vài ngày xuống còn vài giờ. “Thời gian được giải phóng đồng nghĩa với nguồn lực của cán bộ ngân hàng được chuyển sang những công việc có giá trị gia tăng cao hơn”, ông Quốc Anh nhấn mạnh.
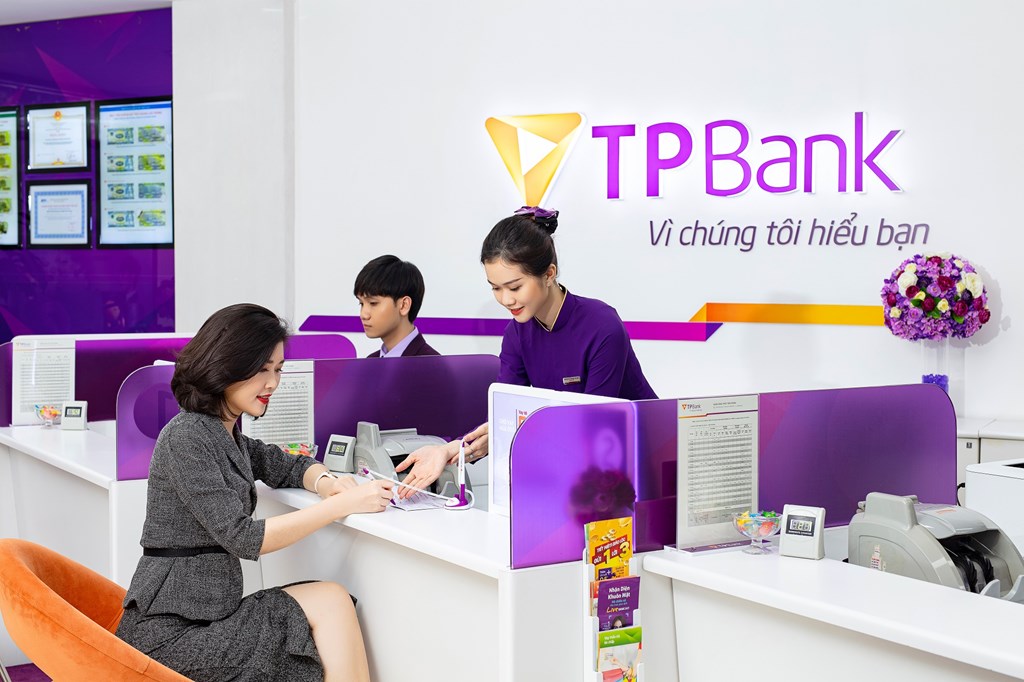
Khách hàng giao dịch tại TPBank. Nguồn: TPBank
Ở góc độ rộng hơn, ông Bùi Quang Cương, Phó Tổng Giám đốc kiêm Giám đốc Khối Công nghệ Thông tin – Ngân hàng TMCP Tiên Phong (TPBank), cho rằng công nghệ và AI đang giúp ngân hàng tăng năng suất lao động, giảm chi phí vận hành, nâng cao chất lượng dịch vụ và rút ngắn thời gian đưa sản phẩm mới ra thị trường.
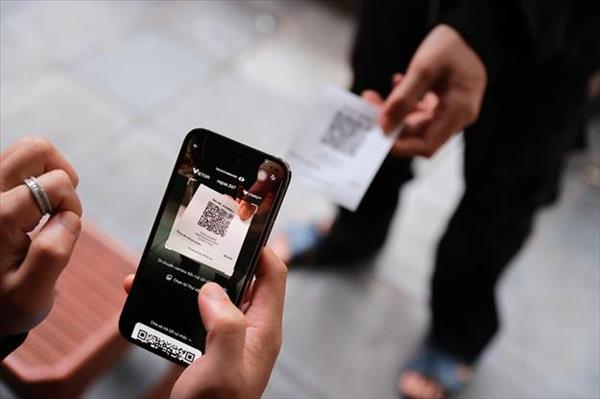
Như vậy, giá trị đầu tiên của chuyển đổi số không nằm ở việc ngân hàng có thêm bao nhiêu ứng dụng, mà ở khả năng làm nhanh hơn, ít thao tác hơn, giảm chi phí và sử dụng nguồn lực hiệu quả hơn. *Khi dòng tiền trở thành dữ liệu Nếu ngân hàng, chuyển đổi số bắt đầu từ việc làm lại quy trình, thì với khách hàng, một thay đổi quan trọng đang diễn ra ở cách các giao dịch được ghi nhận và quản lý. Theo ông Nguyễn Thế Dân, Giám đốc Chi nhánh Hà Nội - Ngân hàng TMCP Bản Việt (BVBank), nhiều tiểu thương vốn quen với tiền mặt vẫn e ngại khi chuyển sang thanh toán số. Họ phải kiểm tra giao dịch, đối soát tiền chuyển khoản, trong khi tại những cửa hàng đông khách, việc kiểm tra từng giao dịch trên điện thoại vừa bất tiện vừa tiềm ẩn rủi ro. Khi có nhiều điểm bán hoặc nhân viên, việc tổng hợp doanh thu và dòng tiền thủ công cũng làm tăng thời gian, chi phí quản lý. Từ thực tế này, BVBank triển khai các giải pháp số hóa hoạt động thanh toán và quản lý dòng tiền cho hộ kinh doanh. Loa thông báo giao dịch giúp người bán xác nhận ngay khi tiền về tài khoản; QR động và nền tảng Digistore Merchant hỗ trợ theo dõi doanh thu, chi phí, hóa đơn và đối soát dòng tiền thuận tiện hơn.
Ông Nguyễn Thế Dân, Giám đốc Chi nhánh Hà Nội - Ngân hàng TMCP Bản Việt (BVBank). Ảnh: Bnews/vnanet.vn
Điểm đáng chú ý không chỉ nằm ở sự thuận tiện trong thanh toán. Khi dòng tiền được ghi nhận trên nền tảng số, dữ liệu giao dịch cũng trở thành một nguồn thông tin để ngân hàng hiểu rõ hơn hoạt động kinh doanh của khách hàng.
Đây cũng là hướng mà SHB đang khai thác. Theo ông Trương Quốc Anh, khi hành vi khách hàng dịch chuyển lên không gian số, ngân hàng có thêm lượng dữ liệu lớn hơn và cách vận hành cũng phải ngày càng dựa trên dữ liệu. Với hộ kinh doanh, việc phân tích luồng tiền ra vào có thể giúp ngân hàng đánh giá nhu cầu vốn và đưa ra những khoản vay nhỏ, nhanh, phù hợp với đặc thù kinh doanh ngắn hạn. Như vậy, từ một giao dịch thanh toán đơn thuần, dữ liệu có thể trở thành cầu nối giữa quản lý dòng tiền – hiểu khách hàng – cung cấp tín dụng. Đây là bước chuyển quan trọng, bởi chuyển đổi số không chỉ giúp khách hàng giao dịch thuận tiện hơn mà còn thay đổi cách ngân hàng đưa ra quyết định. *Từ dữ liệu đến AI Khi dữ liệu ngày càng trở thành tài sản quan trọng, AI đang mở ra bước phát triển tiếp theo của ngân hàng số. Theo ông Bùi Quang Cương, AI không còn chỉ được sử dụng để tự động hóa một số công việc nội bộ mà đang từng bước trở thành năng lực cốt lõi trong phát triển sản phẩm, dịch vụ và vận hành ngân hàng. Một trong những thay đổi rõ nhất là khả năng cá nhân hóa. Thay vì cung cấp một sản phẩm cho nhiều khách hàng, AI có thể hỗ trợ ngân hàng xác định sản phẩm, hạn mức, ưu đãi và cách thức tương tác phù hợp hơn với từng người, từng thời điểm. Trong tín dụng, AI có thể phân tích dữ liệu và dòng tiền để hỗ trợ đánh giá khả năng trả nợ, phát hiện sớm rủi ro và rút ngắn quá trình xử lý. Với doanh nghiệp, đặc biệt là nhóm doanh nghiệp nhỏ và vừa, việc khai thác nhiều nguồn dữ liệu hơn có thể giúp ngân hàng hiểu rõ hoạt động kinh doanh và thiết kế giải pháp tài chính sát hơn với nhu cầu. Ở chiều ngược lại, AI cũng được sử dụng để bảo vệ khách hàng. Việc phân tích lượng lớn giao dịch và tín hiệu hành vi giúp ngân hàng phát hiện những dấu hiệu bất thường, cảnh báo gian lận gần thời gian thực trong bối cảnh các thủ đoạn lừa đảo ngày càng tinh vi. Tuy nhiên, AI chỉ tạo ra giá trị khi nền tảng dữ liệu đủ tốt. Ông Trương Quốc Anh cho rằng ngân hàng trước hết phải bảo đảm dữ liệu được bảo vệ, tôn trọng quyền riêng tư và có chất lượng trước khi khai thác bằng các công nghệ mới. TPBank cũng đặt yêu cầu về quản trị AI, an toàn dữ liệu và nguyên tắc AI có trách nhiệm, trong đó con người vẫn phải kiểm tra, giám sát và chịu trách nhiệm đối với những quyết định quan trọng liên quan đến khách hàng.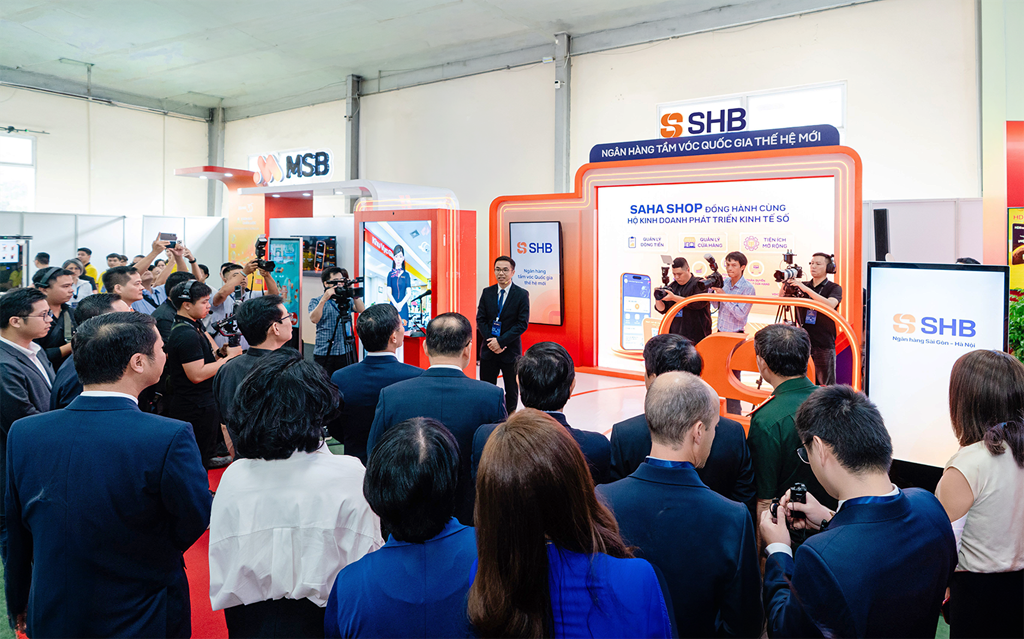
Đại diện SHB giới thiệu về giải pháp tài chính số dành cho hộ kinh doanh trước Thống đốc và các đại biểu tại sự kiện Chuyển đổi số ngân hàng năm 2026. Ảnh: Bnews phát
Từ giảm giấy tờ, rút ngắn quy trình đến số hóa dòng tiền và ứng dụng AI, chuyển đổi số đang dịch chuyển từ việc “đưa ngân hàng lên môi trường số” sang thay đổi cách ngân hàng vận hành và ra quyết định. Xu hướng này cũng được phản ánh ở quy mô toàn ngành khi hầu hết dịch vụ ngân hàng hiện đã được cung cấp trên kênh số, nhiều ngân hàng có tới 95% giao dịch được thực hiện qua các nền tảng số.
Theo Ngân hàng Nhà nước, trong 6 tháng đầu năm 2026, thanh toán không dùng tiền mặt tiếp tục tăng trưởng tích cực, với hơn 15 tỷ giao dịch, tổng giá trị trên 190 triệu tỷ đồng, tăng lần lượt 34,28% về số lượng và 12,24% về giá trị so với cùng kỳ năm 2025. Những con số này cho thấy chuyển đổi số không còn là xu hướng riêng của một vài ngân hàng, mà đang trở thành một phần ngày càng phổ biến trong hoạt động tài chính của người dân và doanh nghiệp. Nhưng phía sau tốc độ tăng trưởng của các giao dịch số là một câu hỏi lớn hơn: những thay đổi về công nghệ, dữ liệu và cách vận hành ngân hàng đang mang lại lợi ích cụ thể như thế nào cho người sử dụng dịch vụ? Đây cũng là thước đo quan trọng để đánh giá hiệu quả của quá trình chuyển đổi số trong giai đoạn tiếp theo.>>> Bài 2: Khi dữ liệu trở thành “đòn bẩy"Tin liên quan