
Cổ phiếu đáng chú ý ngày 26/10: STB, ACB, VSC


BNEWS Công ty chứng khoán đưa ra khuyến nghị khác nhau đối với cổ phiếu STB, ACB và VSC, dựa trên triển vọng tăng trưởng, khả năng sinh lời và những rủi ro trong hoạt động kinh doanh của từng doanh nghiệp.
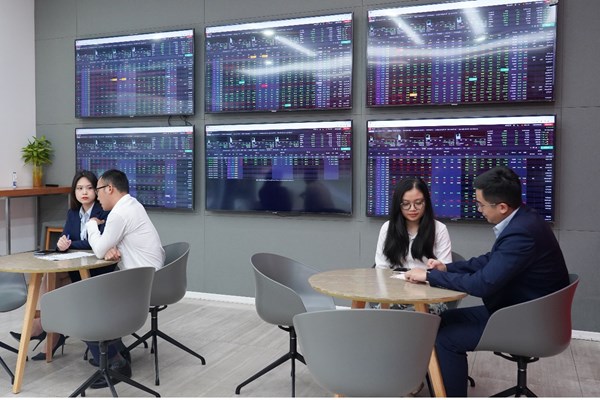
Giao dịch chứng khoán tại MBS. Ảnh minh họa: Văn Giáp/BNEWS/TTXVN
Đối với cổ phiếu Ngân hàng TMCP Sài Gòn Thương Tín (STB), Chứng khoán Vietcap duy trì khuyến nghị phù hợp thị trường, với giá mục tiêu 73.500 đồng/cổ phiếu, tương ứng tiềm năng tăng giá 7,3%.
Theo Vietcap, triển vọng trung và dài hạn của Sacombank được hỗ trợ bởi chiến lược mở rộng tín dụng doanh nghiệp, đặc biệt tại các hệ sinh thái lớn như Vingroup và những dự án hạ tầng trọng điểm.
Ngân hàng đặt mục tiêu nâng tỷ trọng cho vay nhóm khách hàng này lên 25-30% tổng dư nợ trong 2-3 năm tới. Trên cơ sở đó, Vietcap nâng dự báo tăng trưởng tín dụng kép giai đoạn 2026-2030 từ 15,2% lên 16,8%/năm.
Bên cạnh đó, quá trình số hóa và tối ưu chi phí được kỳ vọng cải thiện hiệu quả hoạt động. Sacombank đã hoàn tất nâng cấp hệ thống ngân hàng lõi, hướng tới giảm tỷ lệ chi phí trên thu nhập (CIR) từ 40,7% năm 2025 xuống khoảng 28% trong trung hạn.
Tuy nhiên, áp lực trích lập dự phòng vẫn ảnh hưởng đến lợi nhuận năm 2026. Vietcap dự báo chi phí dự phòng đạt 14.465 tỷ đồng, tăng 27,1% so với năm trước; lợi nhuận sau thuế thuộc cổ đông ngân hàng mẹ đạt 6.588 tỷ đồng, tăng 10,9%. Tỷ lệ nợ xấu được kỳ vọng giảm từ 6,41% cuối năm 2025 xuống 5% cuối năm 2026.
Vietcap cũng lưu ý thương vụ xử lý 32,5% cổ phần STB đang được thế chấp tại Công ty Quản lý tài sản của các tổ chức tín dụng Việt Nam (VAMC) có ảnh hưởng lớn đến triển vọng lợi nhuận và định giá.
Theo giả định của đơn vị phân tích, thương vụ hoàn tất trong năm 2027 có thể góp phần đưa lợi nhuận sau thuế lên 30.223 tỷ đồng, gấp khoảng 4,6 lần dự báo năm 2026.
Dù vậy, rủi ro về chất lượng tài sản, biên lãi ròng và tiến độ xử lý cổ phần thế chấp vẫn cần được theo dõi. STB hiện giao dịch ở mức P/B dự phóng năm 2026 khoảng 2,2 lần, cao hơn mức trung vị 1,2 lần của các ngân hàng cùng ngành.
Với cổ phiếu Ngân hàng TMCP Á Châu (ACB), Chứng khoán VPBank (VPBankS) duy trì khuyến nghị mua, giá mục tiêu 25.500 đồng/cổ phiếu, tương ứng dư địa tăng giá khoảng 19,7%.
VPBankS xác định tăng trưởng tín dụng và sự phục hồi của biên lãi ròng (NIM) là hai động lực chính hỗ trợ kết quả kinh doanh của ACB.
Đơn vị phân tích dự báo tín dụng tăng 16% trong năm 2026, chủ yếu nhờ mở rộng cho vay khách hàng doanh nghiệp, trong khi nhu cầu vay của khách hàng cá nhân và doanh nghiệp nhỏ và vừa được kỳ vọng cải thiện trong nửa cuối năm.
Đến cuối quý II/2026, tổng tín dụng của ACB đạt 747.530 tỷ đồng, tăng 8,6% so với đầu năm. Trong đó, dư nợ cho vay khách hàng doanh nghiệp lớn tăng 28,1%, còn cho vay cá nhân tăng 4,6%.
VPBankS dự báo NIM năm 2026 đạt 2,97%, tăng nhẹ so với mức 2,91% năm 2025. Riêng quý II/2026, NIM đạt 3,04%, cải thiện 25 điểm cơ bản so với quý trước. Tuy nhiên, chi phí huy động vốn gia tăng có thể hạn chế tốc độ phục hồi của biên lãi.
Chất lượng tài sản tiếp tục là điểm đáng chú ý khi tỷ lệ nợ xấu của ACB cuối quý II/2026 duy trì quanh 1%, tỷ lệ bao phủ nợ xấu đạt 105,3%. VPBankS dự báo chi phí dự phòng cả năm ở mức 3.008 tỷ đồng, giảm 9,8% so với năm 2025.
Trong 6 tháng đầu năm 2026, ACB ghi nhận lợi nhuận trước thuế 10.735 tỷ đồng, tăng 0,4% so với cùng kỳ.
Theo VPBankS, mức tăng khiêm tốn này chủ yếu do nền so sánh năm trước có khoản thu nhập bất thường khoảng 1.000 tỷ đồng và áp lực chi phí dự phòng. Nếu loại trừ khoản thu nhập này khỏi nền so sánh, lợi nhuận trước thuế tăng khoảng 11%.
Về định giá, ACB đang giao dịch ở mức P/B khoảng 1,2 lần, thấp hơn 10,4% so với bình quân 5 năm.
VPBankS cho rằng mức P/B dự phóng khoảng 1 lần cùng tỷ suất sinh lời trên vốn chủ sở hữu (ROE) năm 2026 ước đạt 18,1% là cơ sở để đánh giá cổ phiếu còn hấp dẫn. Các rủi ro cần theo dõi gồm chi phí huy động vốn tăng và tín dụng bán lẻ phục hồi chậm hơn kỳ vọng.
Đối với cổ phiếu CTCP Container Việt Nam (VSC), Chứng khoán FPT (FPTS) khuyến nghị mua, với giá mục tiêu 22.100 đồng/cổ phiếu, tương ứng mức sinh lời khoảng 46,4%.
Theo FPTS, triển vọng của VSC được hỗ trợ bởi sản lượng container qua cảng Nam Hải Đình Vũ cải thiện nhờ nguồn hàng từ CTCP Vận tải và Xếp dỡ Hải An (HAH), cùng nhu cầu logistics tại miền Bắc duy trì tích cực.
VSC đã nâng tỷ lệ sở hữu tại HAH lên 22,3%, với tổng giá trị đầu tư khoảng 2.496 tỷ đồng, đưa doanh nghiệp này trở thành công ty liên kết.
Theo FPTS, khoản đầu tư có thể gia tăng nguồn thu tài chính, đồng thời tạo điều kiện phối hợp giữa hoạt động khai thác cảng và vận tải container đường biển.
Năm 2026, FPTS dự báo doanh thu thuần của VSC đạt 3.879 tỷ đồng, tăng 21%; lợi nhuận trước thuế đạt 850 tỷ đồng, tăng 24,7%. Doanh thu được kỳ vọng hưởng lợi từ sản lượng bốc dỡ container tăng, dịch vụ ngoài cảng mở rộng và khoảng 190 tỷ đồng doanh thu cho thuê tàu trong nửa cuối năm.
Ở mảng khai thác cảng, biên lợi nhuận gộp năm 2026 được dự báo đạt 41,3%, tăng 5,7 điểm phần trăm so với cùng kỳ nhờ công suất khai thác cao hơn và chi phí thuê ngoài được tối ưu.
Trong giai đoạn 2026-2030, doanh thu của VSC được dự phóng tăng bình quân khoảng 6,6%/năm, trong khi biên lợi nhuận sau thuế bình quân đạt khoảng 14,1%.
Dù triển vọng kinh doanh được hỗ trợ bởi hoạt động cảng và khoản đầu tư vào HAH, VSC vẫn đối mặt với áp lực cạnh tranh và đòn bẩy tài chính cao.
Cuối quý II/2026, dư nợ vay của doanh nghiệp đạt 6.503 tỷ đồng, tương ứng tỷ lệ nợ vay trên vốn chủ sở hữu 89,6%.
FPTS ước tính nếu lãi suất tăng thêm 1 điểm phần trăm, chi phí tài chính có thể tăng khoảng 65 tỷ đồng mỗi năm, tương đương làm giảm khoảng 9% lợi nhuận sau thuế.
Tin liên quan