Danh mục cổ phiếu cần quan tâm ngày hôm nay 19/3


BNEWS Trong phiên hôm nay, các cổ phiếu được công ty chứng khoán khuyến nghị nên quan tâm gồm MWG, TCB, VCG
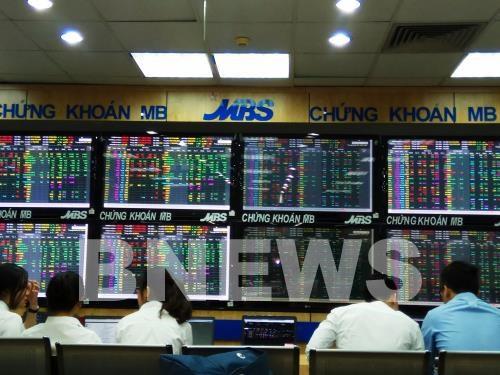
Nhà đầu tư theo dõi diễn biến thị trường chứng khoán tại Công ty cổ phần Chứng khoán MB (MBS). Ảnh: Văn Giáp/BNEWS/TTXVN
Theo Chứng khoán Vietcombank (VCBS) khuyến nghị mua MWG, giá mục tiêu 90.000 đồng/cổ phiếu. MWG đang có xu hướng bật tăng trở lại sau khi tạo đáy quanh vùng 80.000 đồng/cổ phiếu. Trên khung đồ thị giờ, các đường Kijun và Tenkan đều hướng lên, trong khi MACD và RSI xuất hiện phân kỳ dương, cho thấy khả năng cao cổ phiếu đã kết thúc nhịp điều chỉnh và có thể bước vào xu hướng tăng mới.
Trên khung đồ thị ngày, chỉ báo Histogram và RSI cũng ghi nhận diễn biến tương tự khi tạo đáy và có xu hướng đi lên. Đồng thời, đường Tenkan đã đi ngang, cho thấy xu hướng giảm đã chững lại và MWG có thể hướng tới vùng giá 90.000 đồng/cổ phiếu.
Về chiến lược giao dịch, VCBS khuyến nghị nhà đầu tư cân nhắc giải ngân quanh vùng 82.500–82.800 đồng/cổ phiếu, với mục tiêu giá khoảng 90.000 đồng/cổ phiếu.
Về triển vọng kinh doanh, Công ty cổ phần Chứng khoán MB (MBS) cho rằng hai chuỗi Thế Giới Di Động và Điện Máy Xanh, với mạng lưới khoảng 3.000 cửa hàng, sẽ tiếp tục duy trì tăng trưởng ổn định nhờ danh mục sản phẩm đa dạng, chính sách trả góp linh hoạt và dịch vụ hậu mãi tốt. Doanh thu hai chuỗi này được dự báo đạt tốc độ tăng trưởng kép khoảng 12% trong giai đoạn 2026 - 2027.
Trong khi đó, Bách Hóa Xanh được kỳ vọng trở thành động lực tăng trưởng mới khi mô hình “chợ hiện đại” ngày càng được ưa chuộng. MBS dự báo số lượng cửa hàng sẽ tăng mạnh trong giai đoạn 2026 - 2027, nhờ mở rộng ra miền Bắc và gia tăng mật độ tại khu vực miền Trung.
Ngoài ra, kế hoạch IPO mảng điện máy tiêu dùng trong năm 2026 được kỳ vọng sẽ hỗ trợ định giá MWG tích cực hơn.
Mới đây, CTCP Đầu tư Điện Máy Xanh đã thông qua phương án chào bán cổ phiếu lần đầu ra công chúng (IPO) tại ĐHĐCĐ thường niên 2026. Doanh nghiệp dự kiến chào bán tối đa 179,5 triệu cổ phiếu, với mức giá không thấp hơn giá trị sổ sách 16.163 đồng/cổ phiếu và kết quả định giá doanh nghiệp. Thời gian phát hành dự kiến trong năm 2026 sau khi được Ủy ban Chứng khoán Nhà nước chấp thuận. Sau đợt chào bán, vốn điều lệ dự kiến tăng lên 12.807 tỷ đồng.
Trong báo cáo mới công bố, Công ty cổ phần Chứng khoán Vietcap duy trì khuyến nghị mua TCB, nhưng điều chỉnh giảm 7,4% giá mục tiêu xuống còn 41.500 đồng/cp, do điều chỉnh giảm 5,3% dự báo lợi nhuận giai đoạn 2026 - 2030.
Hiện cổ phiếu TCB đang giao dịch ở mức P/B trượt 1,4 lần, tương đương mức trung bình 5 năm là 1,39 lần. Tuy nhiên, Vietcap kỳ vọng ngân hàng có thể được tái định giá cao hơn nhờ triển vọng tăng trưởng lợi nhuận và cải thiện ROE.
Trong ngắn hạn, hạn mức tín dụng thấp và mặt bằng lãi suất cao hơn có thể tạo áp lực. TCB được cấp hạn mức tín dụng 12% cho năm 2026, thấp hơn đáng kể so với mức 18,4% của năm 2025. Do đó, dự báo tăng trưởng tín dụng giai đoạn 2026 - 2028 được điều chỉnh xuống còn khoảng 16,7%.
Trong khi đó, lãi suất liên ngân hàng và lãi suất huy động tăng gây áp lực lên chi phí vốn (COF), ảnh hưởng đến NIM. Dù vậy, Vietcap dự báo NIM của TCB có thể tăng nhẹ lên khoảng 3,8% trong năm 2026, hỗ trợ tăng trưởng thu nhập lãi thuần.
Ngoài ra, thu nhập phí được kỳ vọng tăng trưởng mạnh, với NFI dự kiến tăng trên 20% trong năm 2026, nhờ sự phục hồi của các mảng như L/C, thẻ và bancassurance.
Bên cạnh đó, TCX – doanh nghiệp dẫn đầu trong lĩnh vực trái phiếu doanh nghiệp và cho vay ký quỹ được kỳ vọng hưởng lợi khi doanh nghiệp chuyển sang huy động vốn qua thị trường vốn trong bối cảnh tín dụng bị siết chặt.
TCB cũng đang đẩy mạnh đa dạng hóa danh mục tín dụng, giảm tỷ trọng cho vay bất động sản và mở rộng sang các lĩnh vực như tín dụng tiêu dùng và tài trợ hạ tầng, với chiến lược quản trị rủi ro thận trọng.
Trong báo cáo công bố cùng ngày, Chứng khoán TPS Khuyến nghị mua VCG, giá mục tiêu 26.500 đồng/cp, công ty chứng khoán này đánh giá sau giai đoạn giảm mạnh kéo dài từ tháng 10/2025, giá cổ phiếu VCG đã bật tăng trở lại và chính thức bứt phá khỏi kênh giảm giá trung hạn trong phiên 12/3/2026, với khối lượng giao dịch đột biến. Diễn biến này cho thấy cổ phiếu có tiềm năng chuyển từ xu hướng giảm sang tăng trong trung và dài hạn.
Tại thời điểm phát hành báo cáo, VCG đang trong nhịp điều chỉnh kỹ thuật ngắn hạn với thanh khoản thấp nhằm cân bằng cung- cầu và tái tích lũy. Theo TPS, đây là nền tảng cho nhịp tăng tiếp theo, đồng thời cũng là cơ hội mua theo góc nhìn phân tích kỹ thuật.
Các đường trung bình động đang có xu hướng hội tụ, trong đó MA10 và MA20 dốc lên và tiến gần giao cắt với các đường trung - dài hạn như MA50 và MA100, phản ánh tín hiệu chuyển pha từ xu hướng giảm sang tăng.
Tuy nhiên, trong ngắn hạn, cổ phiếu cần kiểm định thành công đường MA200 (tương ứng vùng giá khoảng 23.650 đồng/cp) để xác nhận xu hướng tăng trung – dài hạn.
Với động lực tăng được củng cố bởi các chỉ báo như RSI, MFI, MACD cùng diễn biến đồng thuận giữa giá và khối lượng, TPS kỳ vọng VCG có thể sớm kiểm định thành công vùng MA200.
Theo phương pháp xác định giá mục tiêu dựa trên mô hình kênh giá song song, TPS ước tính giá mục tiêu tối thiểu của VCG là 26.500 đồng/cổ phiếu, tương ứng mức sinh lời khoảng 19,9% so với giá đóng cửa ngày 18/3/2026.
Về chiến lược giao dịch, nhà đầu tư có thể tận dụng nhịp điều chỉnh hiện tại để mở vị thế tại vùng giá 22.100 - 22.600 đồng/cổ phiếu, hoặc vùng 21.300 - 21.500 đồng/cổ phiếu nếu thị trường điều chỉnh sâu hơn. Đồng thời, cần thiết lập mức dừng lỗ nếu giá giảm dưới 20.500 đồng/cổ phiếu.
Ở diễn biến khác, Vinaconex mới đây đã đăng ký bán hơn 10,5 triệu cổ phiếu VIW của Viwaseen. Nếu giao dịch hoàn tất, tỷ lệ sở hữu của Vinaconex sẽ giảm xuống còn 80%, tương ứng khoảng 46,4 triệu cổ phiếu.
Theo công bố, mục đích giao dịch là cơ cấu lại khoản đầu tư. Thời gian thực hiện dự kiến từ ngày 20/3 đến 19/4, theo phương thức khớp lệnh hoặc thỏa thuận. Tạm tính theo giá đóng cửa phiên 18/3 là 53.000 đồng/cổ phiếu, Vinaconex có thể thu về hơn 556 tỷ đồng từ thương vụ này.
Tin liên quan