Giải pháp để nông dân tham gia bảo hiểm nông nghiệp nhiều hơn


BNEWS Bảo hiểm nông nghiệp về cơ bản vẫn là sản phẩm phức tạp không chỉ đối với bản thân người nông dân mà còn đối với đội ngũ cán bộ thực thi chính sách tại cơ sở
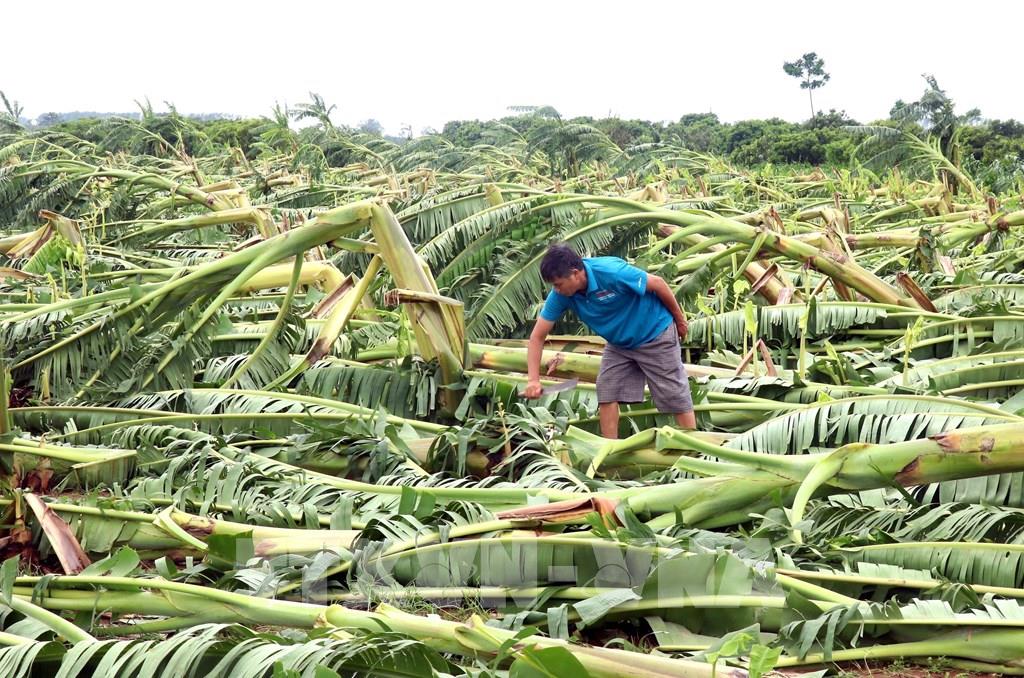
Nhiều diện tích chuối của người dân xã Tân Hưng, thành phố Hưng Yên bị gãy đổ. Ảnh: Thùy Dương/BNEWS/TTXVN
Bảo hiểm nông nghiệp là một sản phẩm bảo hiểm truyền thống nằm trong số những sản phẩm bảo hiểm phi nhân thọ hiện hành trên thị trường bảo hiểm thế giới, được thiết kế nhằm hỗ trợ cho người nông dân chủ động khắc phục thiệt hại do hậu quả của thiên tai gây ra.
Mặc dù đã trải qua nhiều lần thí điểm với nhiều sản phẩm cũng như quy mô khác nhau và đã chính thức được áp dụng ở phạm vi quốc gia theo Nghị định số 58/2018/NĐ-CP của Chính phủ về bảo hiểm nông nghiệp từ 2019 tới nay, song bảo hiểm nông nghiệp vẫn chưa thực sự phát huy được tính ưu việt do đó cần nhiều giải pháp quyết liệt hơn nữa.
Ông Ngô Việt Trung, Cục trưởng Cục Quản lý, giám sát bảo hiểm (Bộ Tài chính) cho biết, hiện nay có 19/32 doanh nghiệp bảo hiểm phi nhân thọ được cấp phép triển khai nghiệp vụ bảo hiểm nông nghiệp. Bảo hiểm nông nghiệp đã được thực hiện đối với cây trồng (cây lúa), vật nuôi (trâu, bò, gia cầm) và thủy sản (tôm, cá tra), tại các tỉnh, thành phố trên toàn quốc. Nhờ có bảo hiểm nông nghiệp mà một số doanh nghiệp bảo hiểm đã thực hiện bồi thường kịp thời cho các hộ khi xảy ra tổn thất do rủi ro thiên tai, dịch bệnh, góp phần giúp hộ dân ổn định đời sống và có điều kiện tiếp tục sản xuất kinh doanh. Tuy nhiên, tỷ lệ người tham gia bảo hiểm nông nghiệp lại quá thấp. Trao đổi với báo chí, ông Nguyễn Ngọc Anh, Phó Tổng Giám đốc Công ty CP Bảo Minh cho biết, Bảo Minh đang cung cấp các sản phẩm bảo hiểm vật nuôi, cây trồng, thủy sản và bảo hiểm cây lúa do thiên tai. Thế nhưng tỷ lệ đóng góp của mảng này chỉ chiếm khoảng 1%. Do vậy, Bảo Minh hợp tác cùng nhiều đối tác, cải tiến công nghệ để đưa ra các sản phẩm phù hợp với thị trường Việt Nam và đặt mục tiêu đến năm 2025, mảng bảo hiểm nông nghiệp sẽ đóng góp 5% doanh thu công ty.Theo báo cáo của các doanh nghiệp bảo hiểm, năm 2023, doanh thu phí bảo hiểm gốc của nghiệp vụ bảo hiểm nông nghiệp là 42,6 tỷ đồng, chiếm 0,06% tổng doanh thu phí bảo hiểm gốc của các doanh nghiệp bảo hiểm phi nhân thọ.
Cơn bão số 3 và hoàn lưu bão vừa qua đã gây ra những tổn thất nghiêm trọng về người và tài sản đặc biệt là đối với lĩnh vực nông nghiệp. Nhưng tính đến thời điểm hiện tại, Cục Quản lý, giám sát bảo hiểm cho biết dù đã có công văn đề nghị Hiệp hội Bảo hiểm Việt Nam và doanh nghiệp bảo hiểm báo cáo tình hình thiệt hại và bồi thường bảo hiểm do cơn bão số 3 gây ra nhưng vẫn chưa có doanh nghiệp bảo hiểm nào báo cáo về bồi thường thiệt hại của nghiệp vụ bảo hiểm nông nghiệp do cơn bão số 3 và hoàn lưu do bão gây ra. Đại diện Công ty CP Bảo hiểm Agribank (ABIC) cho rằng người dân chưa có các khoản tài chính dành cho chi phí dự phòng và quản lý rủi ro, sản xuất còn manh mún. Trong khi đó, rủi ro trong hoạt động sản xuất nông nghiệp cao nên có ít doanh nghiệp bảo hiểm tham gia vào mảng này. Điều này cho thấy sự thiếu liên kết giữa các tổ chức tín dụng, người dân và doanh nghiệp bảo hiểm. Theo Cục Quản lý, giám sát bảo hiểm, các doanh nghiệp bảo hiểm phải dành nhiều thời gian để nghiên cứu, xây dựng sản phẩm và thỏa thuận, đàm phán với nhà tái bảo hiểm quốc tế. Để đảm bảo khả năng tài chính, bồi thường cho bên mua bảo hiểm, người được bảo hiểm khi rủi ro xảy ra (đặc biệt trong trường hợp có rủi ro thảm họa), doanh nghiệp bảo hiểm trong nước phải tính toán mức giữ lại và thu xếp tái bảo hiểm cho các nhà nhận tái bảo hiểm nước ngoài. Do đó, sản phẩm bảo hiểm nông nghiệp (bao gồm điều kiện bảo hiểm, mức phí bảo hiểm, mức khấu trừ bảo hiểm...) phụ thuộc nhiều vào việc đàm phán với nhà tái bảo hiểm quốc tế. Cùng với đó, bảo hiểm nông nghiệp là nghiệp vụ phức tạp, rủi ro cao xuất phát từ thực tế biến động khó lường của thiên tai, dịch bệnh; việc triển khai đòi hỏi các doanh nghiệp bảo hiểm phải có năng lực tài chính lớn, đội ngũ cán bộ có năng lực, kinh nghiệm và mạng lưới phân phối sản phẩm đủ rộng đảm bảo khả năng tiếp cận đến cơ sở (cấp thôn, xóm, hợp tác xã), có sự tham gia của nhà tái bảo hiểm quốc tế và với sự hỗ trợ kịp thời, phối hợp chặt chẽ của các cấp chính quyền tại cơ sở.Trên thực tế hiện nay, không nhiều doanh nghiệp bảo hiểm tham gia thực hiện chính sách hỗ trợ bảo hiểm nông nghiệp; các doanh nghiệp bảo hiểm này cũng triển khai một cách thận trọng, đảm bảo khả năng tài chính, khả năng thanh toán vì các rủi ro trong nông nghiệp, đặc biệt rủi ro thiên tai lớn, nếu không có sự chấp thuận chi trả của nhà tái bảo hiểm quốc tế thì các doanh nghiệp bảo hiểm trong nước không đủ khả năng tài chính để chi trả. Cục Quản lý, giám sát bảo hiểm cũng thừa nhận, bảo hiểm nông nghiệp về cơ bản vẫn là sản phẩm phức tạp không chỉ đối với bản thân người nông dân mà còn đối với đội ngũ cán bộ thực thi chính sách tại cơ sở; việc tổ chức thực hiện tại một số địa phương, cơ sở vẫn còn lúng túng. Nhận thức của một số bộ phận người nông dân đối với bảo hiểm nông nghiệp vẫn còn hạn chế; điều kiện thời tiết các địa bàn nuôi trồng thủy sản được hỗ trợ khá ổn định đã hạn chế nhu cầu tham gia bảo hiểm của các tổ chức, cá nhân nuôi trồng thủy sản. Các chuyên gia kinh tế cũng cho rằng, cũng như một số các loại hình bảo hiểm khác, nguyên tắc thực hiện bảo hiểm nông nghiệp là tự nguyện thỏa thuận, không giới hạn tổ chức, cá nhân tham gia bảo hiểm, đối tượng bảo hiểm, rủi ro được bảo hiểm và phạm vi địa bàn. Vì vậy, để khuyến khích nông dân tham gia bảo hiểm nông nghiệp, ngoài nỗ lực của doanh nghiệp bảo hiểm, cần có sự tham gia, đồng lòng của các cấp, các ngành và toàn xã hội. Do thu nhập của nhiều hộ nông dân rất thấp nên các cơ quan chức năng cần nghiên cứu điều chỉnh tăng khung hỗ trợ phí bảo hiểm và các đối tượng được hưởng chính sách này. Đồng thời, cần có thêm chính sách hỗ trợ các doanh nghiệp bảo hiểm để tăng động lực tham gia chương trình bảo hiểm nông nghiệp của Chính phủ. Để thu hút người nông dân tham gia bảo hiểm nông nghiệp nhiều hơn, lãnh đạo Cục Quản lý, giám sát bảo hiểm cho rằng cần có sự vào cuộc tích cực, chủ động của toàn bộ hệ thống chính trị là một trong số các yếu tố chủ quan mang tính quyết định; trong đó, các cấp chính quyền địa phương (đặc biệt là cấp cơ sở) đóng vai trò then chốt; các tổ chức chính trị-xã hội có vai trò quan trọng về hỗ trợ, tuyên truyền, động viên thực hiện trong tổ chức thực hiện, đảm bảo chính sách ổn định lâu dài, không bị ngắt quãng nhằm bảo vệ quyền lợi cho người nông dân (chủ thể chính và trọng tâm của chính sách) và đảm bảo cho các cấp chính quyền địa phương cũng như doanh nghiệp bảo hiểm thuận lợi tổ chức thực hiện. Đồng thời, người tham gia bảo hiểm (nông dân), doanh nghiệp bảo hiểm, chính quyền địa phương và cơ quan liên quan, nhà nước, nhà tái bảo hiểm... cần có sự phối hợp chặt chẽ do đối tượng của bảo hiểm nông nghiệp đa dạng, phức tạp, giá trị nhỏ, phân bố trên địa bàn rộng; nuôi trồng, canh tác theo các chuẩn mực quốc tế còn hạn chế, khó khăn, dẫn đến các doanh nghiệp bảo hiểm gặp khó khăn trong bảo hiểm, xác định giá trị, xác định thiệt hại và khó đàm phán với các nhà tái bảo hiểm quốc tế Bên cạnh đó, người nông dân cần áp dụng, tuân thủ các kỹ thuật canh tác, nuôi trồng theo chuẩn mực trong nước, quốc tế mới thuyết phục được các nhà tái bảo hiểm quốc tế tham gia cùng các doanh nghiệp bảo hiểm trong nước. Đặc biệt, Cục Quản lý, giám sát bảo hiểm nhấn mạnh, cần tăng cường tuyên truyền, phổ biến chính sách do bảo hiểm nông nghiệp là sản phẩm mới, phức tạp được triển khai tại khu vực nông thôn, cho các người nông dân (khu vực và đối tượng yếu thế, hạn chế về tiếp cận thông tin.Tin liên quan