Hoàn thiện thể chế quản lý thuế, tạo môi trường đầu tư kinh doanh lành mạnh


BNEWS Tiếp tục chương trình Kỳ họp thứ 6, sáng 8/11, các đại biểu Quốc hội đã nghe Tờ trình của Chính phủ và Báo cáo thẩm tra của Ủy ban Tài chính, Ngân sách về dự án Luật Quản lý thuế (sửa đổi).
Tiếp tục chương trình Kỳ họp thứ 6, sáng 8/11, sau khi biểu quyết thông qua Nghị quyết về kế hoạch phát triển kinh tế - xã hội năm 2019, các đại biểu Quốc hội đã nghe Tờ trình của Chính phủ và Báo cáo thẩm tra của Ủy ban Tài chính, Ngân sách về dự án Luật Quản lý thuế (sửa đổi).
Dự kiến, dự án Luật quản lý thuế (sửa đổi) trình Quốc hội khoá XIV xem xét, cho ý kiến tại Kỳ họp thứ 6 và thông qua tại Kỳ họp thứ 7.
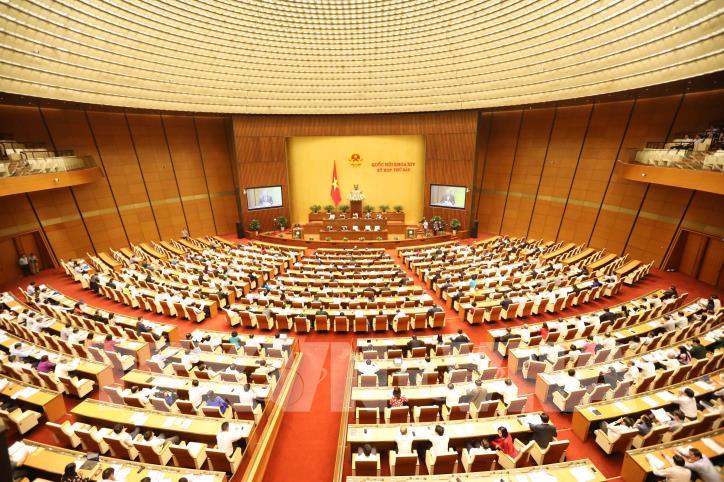
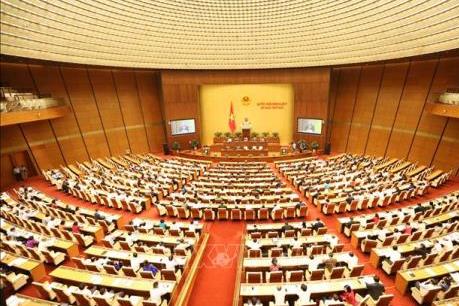
Toàn cảnh phiên họp quốc hội. Ảnh: Phương Hoa - TTXVN
* Tạo cơ sở để xây dựng hệ thống quản lý thuế hiện đại trong điều kiện hội nhập
Tờ trình của Chính phủ về dự án Luật Quản lý thuế (sửa đổi) do Bộ trưởng Tài chính Đinh Tiến Dũng trình bày nêu rõ: Luật quản lý thuế được Quốc hội thông qua ngày 29/11/2006, có hiệu lực thi hành từ ngày 01/7/2007, đã được sửa đổi, bổ sung ba lần vào các năm 2012, 2014 và năm 2016. Sau hơn 10 năm thực hiện, Luật quản lý thuế đã đạt được một số kết quả đáng ghi nhận.
Tuy hiên, công tác quản lý thuế nói chung và quy định pháp luật về quản lý thuế nói riêng cũng có những hạn chế bất cập nhất định như: Việc thường xuyên bổ sung, sửa đổi văn bản luật đã ảnh hưởng đến công tác quản lý thuế; một số văn bản pháp luật khác cũng có nội dung quy định về quản lý thuế, vì vậy chưa tạo ra sự thống nhất trong các văn bản quy định pháp luật.
Phạm vi điều chỉnh của Luật quản lý thuế chưa bao quát hết các khoản thu khác trong Ngân sách Nhà nước, mặt khác hoạt động kinh doanh của khu vực kinh tế cá thể, hộ gia đình hoặc khu vực kinh tế phi chính thức chưa được quy định đầy đủ...
Qua đánh giá thực trạng việc thực thi Luật quản lý thuế và qua nghiên cứu kinh nghiệm quốc tế, Chính phủ thấy rằng việc sửa đổi Luật quản lý thuế ở thời điểm hiện nay là hết sức cần thiết, nhằm hoàn thiện thể chế quản lý thuế, thực hiện cải cách hành chính, tạo ra môi trường đầu tư kinh doanh lành mạnh, tạo điều kiện phát triển các thành phần kinh tế; tiếp cận tới các chuẩn mực và thông lệ quốc tế để góp phần thu hút đầu tư trong nước, nước ngoài, tạo cơ sở để xây dựng hệ thống quản lý thuế hiện đại trong điều kiện hội nhập; tạo hành lang pháp lý cho việc ứng dụng công nghệ thông tin cho công tác quản lý thuế, trong đó có việc áp dụng rộng rãi phổ biến quản lý thuế điện tử, giao dịch điện tử công khai, minh bạch; khắc phục những hạn chế, bất cập hiện nay đồng thời rà soát và thống nhất giữa Luật quản lý thuế và các văn bản pháp luật có liên quan.
Mục đích việc xây dựng Luật quản lý thuế (sửa đổi) hoàn chỉnh, toàn diện nhằm mục đích tạo cơ sở cho quản lý thuế hiện đại, tiếp cận tới những chuẩn mực, thông lệ quốc tế tạo điều kiện thuận lợi cho người nộp thuế, cho cơ quan quản lý thuế thực hiện nghiêm quyền, nghĩa vụ của người nộp thuế; quyền và trách nhiệm của cơ quan quản lý thuế theo quy định pháp luật, tích cực phòng chống tham nhũng, tiêu cực.
Dự thảo Luật gồm 17 chương, 152 điều, với các nội dung chính quy định về: Phạm vi điều chỉnh và đối tượng áp dụng; nội dung, nguyên tắc quản lý thuế và các hành vi bị cấm; nhiệm vụ, quyền hạn của các cơ quan liên quan đến quản lý thuế; về đăng ký thuế, khai thuế, nộp thuế, hoàn thuế; về các biện pháp xử lý nợ đọng thuế: Khoanh nợ, xóa nợ, miễn tiền thuế, tiền chậm nộp; về áp dụng hoá đơn, chứng từ điện tử; về thanh tra, kiểm tra thuế và các giải pháp nhằm nâng cao tính tuân thủ pháp luật thuế của người nộp thuế.
Dự thảo Luật cũng quy định các nội dung liên quan đến việc xử lý vi phạm hành chính về quản lý thuế; quản lý thuế đối với doanh nghiệp có giao dịch liên kết; về quản lý thuế đối với hoạt động thương mại điện tử...
* Bổ sung những nội dung quy định cụ thể hơn về nhiệm vụ, trách nhiệm của các bộ, ngành trong quản lý thuế
Đồng thời, các đại biểu Quốc hội đã nghe Chủ nhiệm Ủy ban Tài chính, Ngân sách của Quốc hội Nguyễn Đức Hải trình bày báo cáo thẩm tra dự án Luật Quản lý thuế (sửa đổi).
Theo báo cáo thẩm tra, Ủy ban Tài chính, Ngân sách của Quốc hội nhận định hồ sơ trình dự án Luật đã đảm bảo yêu cầu của Luật Ban hành văn bản quy phạm pháp luật và thống nhất với tên gọi của Luật là Luật quản lý thuế (sửa đổi), vì phạm vi sửa đổi lần này khá rộng, bổ sung nhiều nội dung mới phức tạp, quan trọng.
Tuy nhiên, để có cơ sở thẩm tra, đánh giá và để các đại biểu Quốc hội có căn cứ, xem xét cho ý kiến đối với từng nội dung, đề nghị Chính phủ cần thuyết minh rõ hơn về cơ sở, nguyên nhân và lý do cần bổ sung các quy định mới, bỏ những quy định không còn phù hợp trong Luật hiện hành.
Về tính cụ thể của dự án Luật, Ủy ban Tài chính, ngân sách nhận thấy, so với Luật hiện hành thì dự thảo Luật sửa đổi còn nhiều quy định chưa cụ thể. Luật hiện hành có 20 điều giao Chính phủ quy định chi tiết, dự thảo lần này có khoảng ¼ số điều của Luật (36/152 điều) và 13 khoản giao Chính phủ quy định chi tiết, trong khi đó có khoảng 15 Điều trong Luật hiện hành không giao Chính phủ quy định chi tiết nay lại được bổ sung giao Chính phủ quy định chi tiết, trong khi Tờ trình của Chính phủ không giải thích lý do. Do vậy, đề nghị Chính phủ cần giải trình rõ lý do cụ thể.
Về nguyên tắc quản lý thuế, Ủy ban Tài chính, Ngân sách đề nghị nghiên cứu bổ sung việc áp dụng nguyên tắc "giao dịch độc lập" trong quản lý thuế đối với người nộp thuế có phát sinh giao dịch với các bên có quan hệ liên kết nộp thuế tương xứng với giá trị tạo ra tại Việt Nam.
Đồng thời, bổ sung vào Điều 49 và Điều 50 theo nguyên tắc quản lý thuế căn cứ vào bản chất và nguyên tắc giao dịch độc lập.
Về những hành vi bị nghiêm cấm trong quản lý thuế, Ủy ban Tài chính, Ngân sách đề nghị cần bố cục, sắp xếp theo từng nhóm đối tượng: cán bộ quản lý thuế, người nộp thuế.
Ngoài ra, dự thảo Luật chưa quy định hành vi bị cấm đối với cơ quan, tổ chức liên quan, do đó cần nghiên cứu, bổ sung nội dung này trong dự án Luật.
Về nhiệm vụ, quyền hạn của các bộ, cơ quan ngang bộ, cơ quan khác thuộc Chính phủ trong việc quản lý thuế, Ủy ban Tài chính, Ngân sách đề nghị bổ sung những nội dung quy định cụ thể hơn về nhiệm vụ, trách nhiệm của các bộ, ngành trong quản lý thuế về chống chuyển giá, gửi giá, trốn thuế, xử lý nợ đọng, truy thu thuế, cưỡng chế về thuế.
Về quyền của người nộp thuế: Ủy ban Tài chính, Ngân sách đề nghị bổ sung quy định quyền của người nộp thuế được nhận biên bản của cơ quan Kiểm toán Nhà nước, cơ quan Thanh tra và các cơ quan có thẩm quyền khi kiểm tra, đối chiếu nghĩa vụ thuế của người nộp thuế khi thanh tra, kiểm toán công tác quản lý thu Ngân sách Nhà nước của cơ quan quản lý thuế.
Về xử phạt vi phạm hành chính, Ủy ban Tài chính, Ngân sách cho rằng, dự án Luật đã bỏ quy định "về xử lý vi phạm pháp luật về thuế đối với cơ quan quản lý thuế" (Điều 112) và "xử lý vi phạm pháp luật về thuế đối với công chức quản lý thuế" (Điều 113) trong Luật hiện hành, tuy nhiên trong Tờ trình của Chính phủ không làm rõ lý do bỏ các quy định này, trong khi vẫn giữ quy định "về hành vi vi phạm hành chính về thuế đối với tổ chức, cá nhân có liên quan" (Điều 146) là chưa đảm bảo tính thống nhất và công bằng trong xử lý vi phạm về thuế giữa các đối tượng...
Cũng trong phiên họp sáng nay, các đại biểu Quốc hội đã làm việc tại tổ, thảo luận, cho ý kiến về dự án Luật Kiến trúc./.
Tin liên quan