Khuyến nghị cổ phiếu: Mua FPT, tăng tỷ trọng MWG, khả quan ACB


BNEWS Các công ty chứng khoán BSC, Agriseco và SHS đồng loạt đưa ra khuyến nghị mua FPT, tăng tỷ trọng MWG và khả quan đối với cổ phiếu ACB.

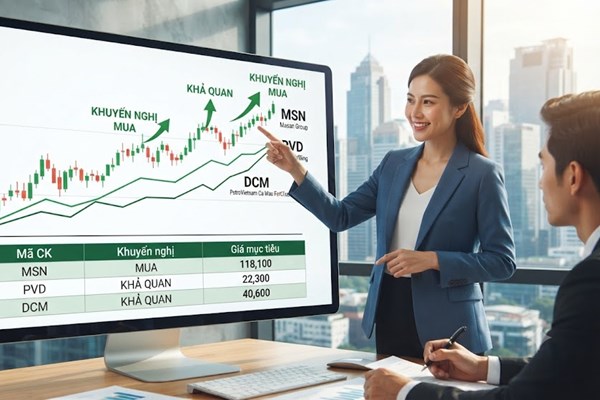
Khuyến nghị mua FPT tăng tỷ trọng MWG khả quan ACB. Ảnh minh họa do AI tạo
Trong các báo cáo phân tích mới đây, Công ty Chứng khoán BIDV (BSC) duy trì khuyến nghị mua đối với cổ phiếu FPT, trong khi Công ty cổ phần Chứng khoán Agribank (Agriseco) khuyến nghị tăng tỷ trọng MWG và Công ty cổ phần Chứng khoán Sài Gòn - Hà Nội (SHS) đưa ra khuyến nghị khả quan đối với ACB.
FPT được khuyến nghị mua với giá mục tiêu 90.600 đồng/cổ phiếu. BSC duy trì khuyến nghị mua đối với FPT với giá mục tiêu 90.600 đồng/cổ phiếu, tương đương mức tăng 27% so với giá ngày 12/8/2026.
Theo BSC, diễn biến kết quả kinh doanh nửa đầu năm 2026 cùng lượng hợp đồng ký mới tăng 323% phản ánh triển vọng kết quả kinh doanh tiếp tục cải thiện trong nửa cuối năm 2026.
Đối với triển vọng năm 2027, BSC cho rằng kết quả kinh doanh sẽ phụ thuộc chính vào các hợp đồng FPT chốt được trong cuối quý III và quý IV/2026. Thông thường, hợp đồng được ghi nhận trong vòng 7-9 tháng sau khi ký kết.
BSC cũng cho rằng định giá FPT vẫn ở mức thấp dù giá cổ phiếu đã tăng 16% kể từ đáy. Cụ thể, FPT đang giao dịch ở mức P/E dự phóng năm 2026 khoảng 12 lần, thấp hơn khoảng 2 độ lệch chuẩn so với mức trung bình 5 năm là 19-20 lần, trong khi kết quả kinh doanh đã bắt đầu cho tín hiệu hồi phục rõ rệt hơn.
Bên cạnh đó, áp lực bán ròng của nhà đầu tư nước ngoài trong 3 tháng gần nhất đã giảm mạnh so với giai đoạn đầu năm và chuyển sang mua ròng từ đầu tháng 8/2026. Theo BSC, diễn biến này cho thấy tín hiệu khởi sắc trở lại của dòng tiền vào FPT khi định giá cổ phiếu đang ở mức thấp so với lịch sử.
Lũy kế 6 tháng đầu năm 2026, FPT ghi nhận doanh thu thuần 26.269 tỷ đồng, tăng 12,6%; lợi nhuận sau thuế thuộc cổ đông thiểu số đạt 5.047 tỷ đồng, tăng 14%. Hai chỉ tiêu lần lượt hoàn thành 46% và 47% dự phóng của BSC.
Với MWG, chuyên gia từ công ty chứng khoán khuyến nghị tăng tỷ trọng với giá mục tiêu 85.000 đồng/cổ phiếu. Agriseco kỳ vọng MWG tiếp tục duy trì đà tăng trưởng nhờ sức mua cải thiện, nhu cầu nâng cấp thiết bị trong mùa cao điểm cuối năm và sự ra mắt của các sản phẩm mới. Chính sách giảm thuế giá trị gia tăng xuống 8% tiếp tục được kỳ vọng hỗ trợ tiêu dùng.
Theo Agriseco, Bách hóa Xanh đang mở rộng trên nền tảng các cửa hàng đã đạt lợi nhuận hoạt động dương, trong khi Erablue, liên doanh của MWG tại Indonesia trong lĩnh vực bán lẻ điện máy, tiếp tục tăng tốc mở rộng, tạo thêm dư địa tăng trưởng cho MWG trong trung và dài hạn.Cổ phiếu MWG hiện giao dịch ở mức P/E 10,8 lần, thấp hơn đáng kể mức trung vị 10 năm là 16,9 lần.
Agriseco đánh giá tích cực đối với MWG và khuyến nghị tăng tỷ trọng với giá mục tiêu 85.000 đồng/cổ phiếu, tương ứng mức tăng 17% so với giá hiện tại.
Với ACB, cổ phiếu này được khuyến nghị khả quan với giá mục tiêu 26.000 đồng/cổ phiếu. SHS cho biết lợi nhuận trước thuế quý II/2026 của ACB giảm 11,9% so với cùng kỳ do nền so sánh cao của quý II/2025 và chi phí dự phòng tăng 129%. Lũy kế 6 tháng, lợi nhuận trước thuế hợp nhất đạt 10.735 tỷ đồng, tương đương cùng kỳ và hoàn thành 48% kế hoạch năm.
Hoạt động kinh doanh cốt lõi của ACB vẫn tích cực với thu nhập lãi thuần tăng 13%, nhờ tăng trưởng tín dụng 8,6% từ đầu năm, cao hơn bình quân ngành, cùng biên lãi ròng (NIM) cải thiện lên 3,02% trong quý II/2026.
ACB thuộc nhóm ngân hàng có chất lượng tài sản tốt với tỷ lệ nợ xấu 1,03% và tỷ lệ bao phủ nợ xấu 105%. Nếu không tính khoản nợ xấu liên đới theo CIC, tỷ lệ nợ xấu của ngân hàng là 0,92%.
SHS cho rằng ACB đang trong giai đoạn đầu tư công nghệ và định vị lại mô hình tăng trưởng giai đoạn 2026-2030 theo hướng mở rộng khách hàng doanh nghiệp, mở rộng hệ sinh thái để củng cố lợi nhuận dài hạn. Triển vọng dài hạn được đánh giá tích cực, dù ngân hàng có thể phải đánh đổi một phần biên lợi nhuận trong giai đoạn đầu của quá trình chuyển đổi 2026-2027.
SHS dự báo ACB đạt 21.823 tỷ đồng lợi nhuận trước thuế năm 2026, tăng 11,7%, thấp hơn kế hoạch tăng trưởng 14% của ngân hàng do Ngân hàng Nhà nước cho thấy quan điểm tương đối thận trọng về điều hành room tín dụng. Với kết quả 10.735 tỷ đồng trong 6 tháng đầu năm, ACB đã thực hiện 49% dự báo của SHS.
SHS xác định giá mục tiêu ACB ở mức 26.000 đồng/cổ phiếu dựa trên hai phương pháp định giá RI và P/B, đồng thời đưa ra khuyến nghị khả quan.
Tại giá đóng cửa ngày 11/8/2026, ACB giao dịch ở mức P/B 1,31 lần, gần mức trung bình giai đoạn 2015-2026 trừ 1 độ lệch chuẩn. Theo SHS, trong 10 năm trở lại đây, ngưỡng này thể hiện vùng hỗ trợ tích cực đối với định giá ACB.
Phía ACB cho rằng diễn biến nhà đầu tư nước ngoài bán ròng cổ phiếu thời gian qua chủ yếu do các quỹ ETF và quỹ thụ động cơ cấu lại danh mục theo quy định và nguyên tắc đầu tư khi thị trường chứng khoán Việt Nam được nâng hạng.
Ngược lại xu hướng bán ròng của nhà đầu tư nước ngoài, nhóm Âu Lạc liên tiếp tăng tỷ lệ sở hữu tại ACB. SHS cho rằng động thái mua vào của nhóm cổ đông lớn giúp thị giá ACB diễn biến tích cực hơn so với đa số cổ phiếu ngân hàng.
Tin liên quan