Kiểm toán Nhà nước ban hành Quy trình kiểm toán vụ việc có dấu hiệu tham nhũng


BNEWS Tổng Kiểm toán Nhà nước vừa ký Quyết định số 07/2023/QĐ-KTNN ban hành Quy trình kiểm toán vụ việc có dấu hiệu tham nhũng.
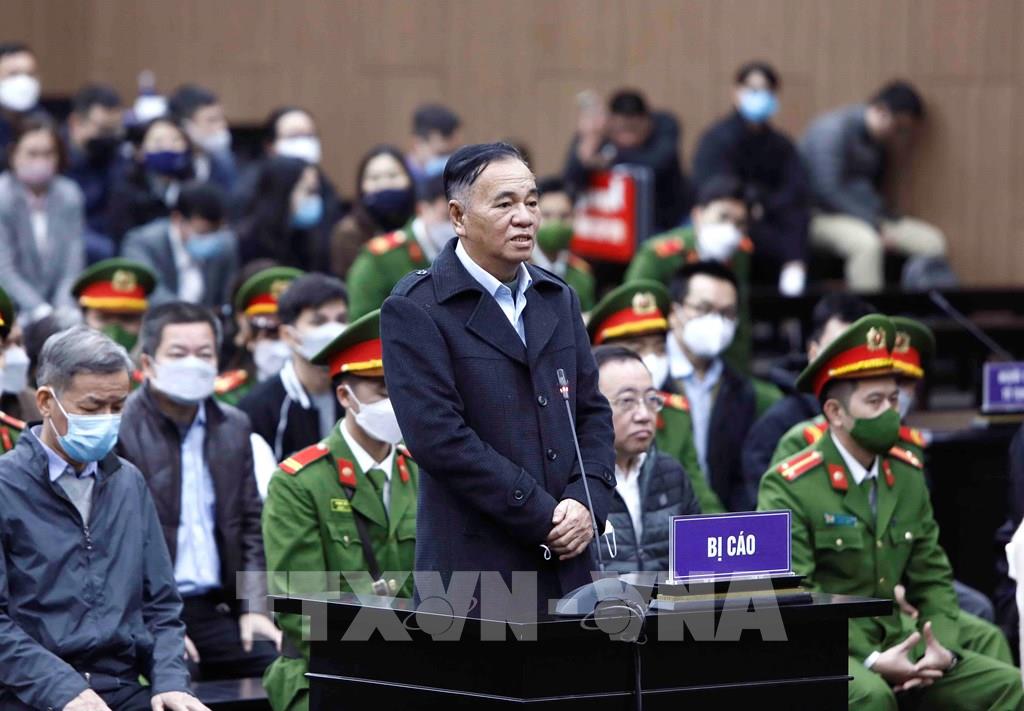
Bị cáo Trần Đình Thành (sinh năm 1955, nguyên Bí thư Tỉnh ủy Đồng Nai) khai báo tại phiên Xét xử sơ thẩm Công ty AIC và các đơn vị có liên quan trong vụ án xảy ra tại Bệnh viện Đa khoa Đồng Nai. Ảnh: An Đăng - TTXVN
Theo đó, Quy trình kiểm toán vụ việc có dấu hiệu tham nhũng quy định trình tự, thủ tục tiến hành kiểm toán, việc xác minh, làm rõ vụ việc có dấu hiệu tham nhũng được phát hiện trong quá trình kiểm toán; việc công khai báo cáo kiểm toán vụ việc có dấu hiệu tham nhũng.
Quy trình này được xây dựng trên cơ sở quy định của Luật Phòng, chống tham nhũng, Luật Kiểm toán nhà nước, Hệ thống Chuẩn mực Kiểm toán Nhà nước, Quy trình kiểm toán của Kiểm toán Nhà nước và thực tiễn hoạt động kiểm toán.
Quy trình gồm 3 bước: Phát hiện vụ việc có dấu hiệu tham nhũng; xác minh, làm rõ vụ việc có dấu hiệu tham nhũng; xử lý vụ việc có dấu hiệu tham nhũng.
Trong hoạt động kiểm toán nếu có các trường hợp phát sinh khác ngoài quy định của Quy trình này, Trưởng đoàn kiểm toán, Tổ trưởng Tổ kiểm toán, thành viên Đoàn kiểm toán, tổ chức và cá nhân được ủy thác hoặc thuê thực hiện kiểm toán phải báo cáo Thủ trưởng đơn vị chủ trì cuộc kiểm toán trình Tổng Kiểm toán nhà nước xem xét, quyết định. Việc ban hành Quy trình nhằm tăng cường phát hiện, xác minh, làm rõ các vụ việc có dấu hiệu tham nhũng trong quá trình kiểm toán để xử lý theo thẩm quyền hoặc kiến nghị xử lý theo quy định của Luật Phòng, chống tham nhũng, Luật Kiểm toán nhà nước, Bộ luật Tố tụng hình sự và quy định pháp luật khác có liên quan. Bên cạnh đó, bảo đảm tính thống nhất trong việc tổ chức thực hiện, quản lý hoạt động kiểm toán và kiểm soát chất lượng kiểm toán của Kiểm toán Nhà nước, Đoàn kiểm toán, thành viên Đoàn kiểm toán. Đồng thời, làm căn cứ để tổ chức thực hiện các bước công việc khi phát hiện vụ việc có dấu hiệu tham nhũng trong quá trình thực hiện kiểm toán. Quy trình áp dụng đối với các đơn vị trực thuộc Kiểm toán Nhà nước được giao nhiệm vụ chủ trì thực hiện các cuộc kiểm toán, các Đoàn kiểm toán của Kiểm toán Nhà nước, các đơn vị trực thuộc Kiểm toán Nhà nước được giao nhiệm vụ kiểm tra, thanh tra, giám sát, kiểm soát chất lượng kiểm toán; tổ chức, cá nhân được ủy thác hoặc thuê thực hiện kiểm toán, cộng tác viên Kiểm toán Nhà nước; đơn vị được kiểm toán và các cơ quan, tổ chức, cá nhân khác có liên quan. Quy trình nêu rõ, trong quá trình thực hiện kiểm toán, thành viên Đoàn kiểm toán - Kiểm toán viên nhà nước phải vận dụng phù hợp các phương pháp, thủ tục kiểm toán, kiến thức và xét đoán chuyên môn, các văn bản quy phạm pháp luật để tiến hành kiểm toán các nội dung công việc được giao; chủ động, tích cực trong việc phát hiện gian lận, sai phạm, nhất là các dấu hiệu tham nhũng, tội phạm. Để nâng cao khả năng phát hiện gian lận, sai phạm, nhất là các dấu hiệu tham nhũng, tội phạm, Kiểm toán viên nhà nước phải duy trì thái độ hoài nghi nghề nghiệp trong suốt cuộc kiểm toán, phải nhận thức được khả năng có thể tồn tại sai sót trọng yếu do gian lận; đặc biệt chú trọng tuân thủ các chuẩn mực Kiểm toán Nhà nước và/hoặc hướng dẫn thực hiện chuẩn mực Kiểm toán nhà nước về: Trách nhiệm của Kiểm toán viên nhà nước liên quan đến gian lận trong cuộc kiểm toán tài chính; xác định và đánh giá rủi ro có sai sót trọng yếu thông qua hiểu biết về đơn vị được kiểm toán và môi trường hoạt động của đơn vị trong kiểm toán tài chính; biện pháp xử lý rủi ro kiểm toán trong kiểm toán tài chính; bằng chứng kiểm toán trong kiểm toán tài chính; hướng dẫn kiểm toán tuân thủ. Khi nghi ngờ vụ việc có dấu hiệu tham nhũng qua kiểm toán tài liệu, hồ sơ do đơn vị được kiểm toán cung cấp, Kiểm toán viên nhà nước phải thực hiện các thủ tục kiểm toán bổ sung cần thiết, như: Phỏng vấn lãnh đạo và/hoặc những người, bộ phận (thanh tra, kiểm tra, kiểm toán nội bộ...) có liên quan của đơn vị được kiểm toán, thực hiện các thủ tục phân tích để đánh giá các vấn đề bất thường, mở rộng mẫu chọn kiểm toán, kiểm tra các tài liệu, thông tin có liên quan... Các phương pháp, thủ tục kiểm toán nhằm thu thập bằng chứng kiểm toán thực hiện theo quy định của chuẩn mực Kiểm toán Nhà nước và/hoặc hướng dẫn thực hiện chuẩn mực Kiểm toán Nhà nước về bằng chứng kiểm toán và hướng dẫn kiểm toán tuân thủ, gồm: Quan sát; kiểm tra, đối chiếu; xác nhận từ bên ngoài; tính toán lại; điều tra; phỏng vấn; thủ tục phân tích; thực hiện lại và các phương pháp khác như: Kiểm tra hiện trường, kiểm định, thuê chuyên gia, kiểm kê, giám định, kiểm tra tài khoản. Việc vận dụng phương pháp, thủ tục kiểm toán tùy thuộc hoàn cảnh cụ thể của cuộc kiểm toán và yêu cầu về bằng chứng kiểm toán trong trường hợp cụ thể. Khi xem xét, xác định có hay không dấu hiệu tham nhũng, tội phạm, Kiểm toán viên nhà nước cần đối chiếu với các quy định của Bộ luật Hình sự, Luật Phòng, chống tham nhũng và các quy định pháp luật khác có liên quan về hành vi tham nhũng, tội phạm. Kiểm toán viên nhà nước kiểm tra, soát xét và hệ thống hóa các bằng chứng kiểm toán đã thu thập được về vụ việc nghi ngờ có dấu hiệu tham nhũng, tổng hợp phát hiện, lập bước đầu hồ sơ của vụ việc. Quyết định này có hiệu lực từ 30/6/2023./.Tin liên quan