Quy định về Biểu thuế xuất nhập khẩu ưu đãi đặc biệt của Việt Nam thực hiện EVFTA


BNEWS Biểu thuế xuất khẩu quy định tại Nghị định này sẽ được áp dụng đối với hàng hóa được nhập khẩu vào lãnh thổ thành viên Liên minh châu Âu (trừ vùng lãnh thổ Xớt-ta và Mê-li-la) và Vương quốc Anh.
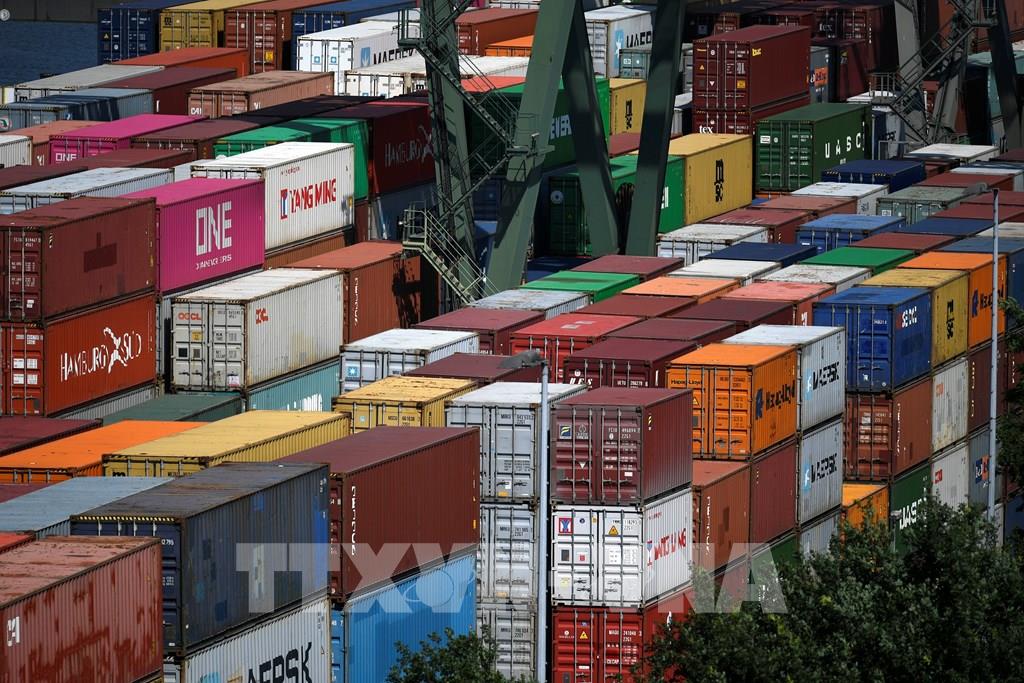
Hàng hóa được xếp tại cảng ở Dortmund, miền Tây Đức. Ảnh minh họa: AFP/TTXVN
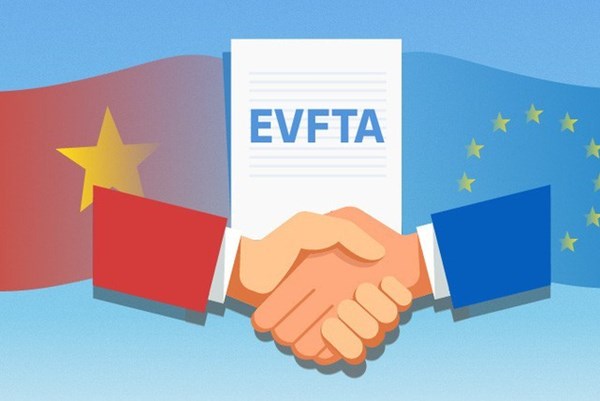
Để thực thi Hiệp định thương mại tự do giữa Việt Nam và Liên minh châu Âu (EVFTA), Bộ Tài chính vừa trình Chính phủ ký ban hành Nghị định Biểu thuế xuất khẩu ưu đãi, biểu thuế nhập khẩu ưu đãi đặc biệt của Việt Nam thực hiện EVFTA giai đoạn 2020 - 2022 (Nghị định biểu thuế EVFTA).
Nghị định biểu thuế EVFTA gồm 07 Điều và 03 Phụ lục. Ngoài các điều khoản quy định chung như phạm vi điều chỉnh, đối tượng áp dụng, hiệu lực thi hành, trách nhiệm thi hành, Nghị định này có các điều khoản quy định riêng về điều kiện và thủ tục áp dụng thuế suất thuế xuất khẩu ưu đãi và thuế nhập khẩu ưu đãi đặc biệt của Việt Nam để thực hiện Hiệp định EVFTA.Các Phụ lục ban hành kèm theo Nghị định gồm biểu thuế xuất khẩu ưu đãi (Phụ lục I), biểu thuế nhập khẩu ưu đãi đặc biệt (Phụ lục II) và danh sách lãnh thổ thành viên Liên minh châu Âu (Phụ lục III).
Biểu thuế xuất khẩu quy định tại Nghị định này sẽ được áp dụng đối với hàng hóa được nhập khẩu vào lãnh thổ thành viên Liên minh châu Âu (trừ vùng lãnh thổ Xớt-ta và Mê-li-la) và Vương quốc Anh.Biểu thuế nhập khẩu quy định tại Nghị định này sẽ được áp dụng đối với hàng hóa nhập khẩu vào Việt Nam từ lãnh thổ thành viên Liên minh châu Âu (trừ vùng lãnh thổ Xớt-ta và Mê-li-la), Vương quốc Anh, Công quốc An-đô-ra, Cộng hòa San Ma-ri-nô và hàng hóa nhập khẩu từ khu phi thuế quan vào thị trường trong nước.
Riêng hàng hóa xuất khẩu, nhập khẩu giữa Việt Nam và Vương quốc Anh chỉ áp dụng quy định tại Nghị định này từ ngày Hiệp định EVFTA có hiệu lực (01/8/2020) đến hết ngày 31/12/2020.
Về điều kiện và thủ tục áp dụng thuế suất thuế xuất khẩu ưu đãi EVFTA: Hiệp định này không có quy định cụ thể về các điều kiện để được hưởng thuế suất thuế xuất khẩu ưu đãi. Tuy nhiên, để đảm bảo kiểm soát được hàng hóa thực tế được nhập khẩu vào các lãnh thổ quy định tại Nghị định theo đúng đối tượng và tránh gian lận thương mại, dự thảo Nghị định quy định điều kiện áp dụng thuế suất thuế xuất khẩu ưu đãi là có bản sao chứng từ vận tải và tờ khai hải quan nhập khẩu thể hiện đích đến thuộc các lãnh thổ quy định tại Nghị định (tương tự quy định tại Nghị định số 57/2019/NĐ-CP ngày 26/6/2019 của Chính phủ về Biểu thuế xuất khẩu ưu đãi, Biểu thuế nhập khẩu ưu đãi đặc biệt của Việt Nam để thực hiện Hiệp định CPTPP giai đoạn 2019-2022).Để đảm bảo yêu cầu quản lý, tại thời điểm làm thủ tục hải quan, người khai hải quan thực hiện khai tờ khai xuất khẩu, áp dụng thuế suất thuế xuất khẩu, tính thuế và nộp thuế theo Biểu thuế xuất khẩu theo Danh mục mặt hàng chịu thuế tại Nghị định số 57/2020/NĐ-CP của Chính phủ và các văn bản sửa đổi, bổ sung (nếu có).Trong thời hạn 01 năm kể từ ngày đăng ký tờ khai xuất khẩu, người khai hải quan nộp 01 bản sao chứng từ vận tải và 01 bản sao tờ khai hải quan nhập khẩu và thực hiện khai bổ sung theo quy định của pháp luật hải quan để được áp dụng mức thuế suất thuế xuất khẩu ưu đãi theo Hiệp định EVFTA.
Cơ quan hải quan thực hiện kiểm tra hồ sơ, kiểm tra mức thuế suất thuế xuất khẩu ưu đãi, nếu hàng hóa xuất khẩu đáp ứng đủ các điều kiện quy định tại Nghị định sẽ được áp dụng thuế suất thuế xuất khẩu ưu đãi theo Hiệp định EVFTA và thực hiện xử lý tiền thuế nộp thừa cho người khai hải quan theo quy định của pháp luật về quản lý thuế.
Nghị định sẽ có hiệu lực thi hành kể từ ngày ký do được áp dụng trình tự, thủ tục rút gọn.>>>Hướng dẫn chứng từ chứng nhận xuất xứ trong Hiệp định EVFTA
Tin liên quan