Sửa đổi, bổ sung quy định về xử lý nợ bị rủi ro tại Ngân hàng Chính sách xã hội


BNEWS Quy chế này quy định việc xử lý nợ của khách hàng vay vốn tại Ngân hàng Chính sách xã hội bị rủi ro do nguyên nhân khách quan.
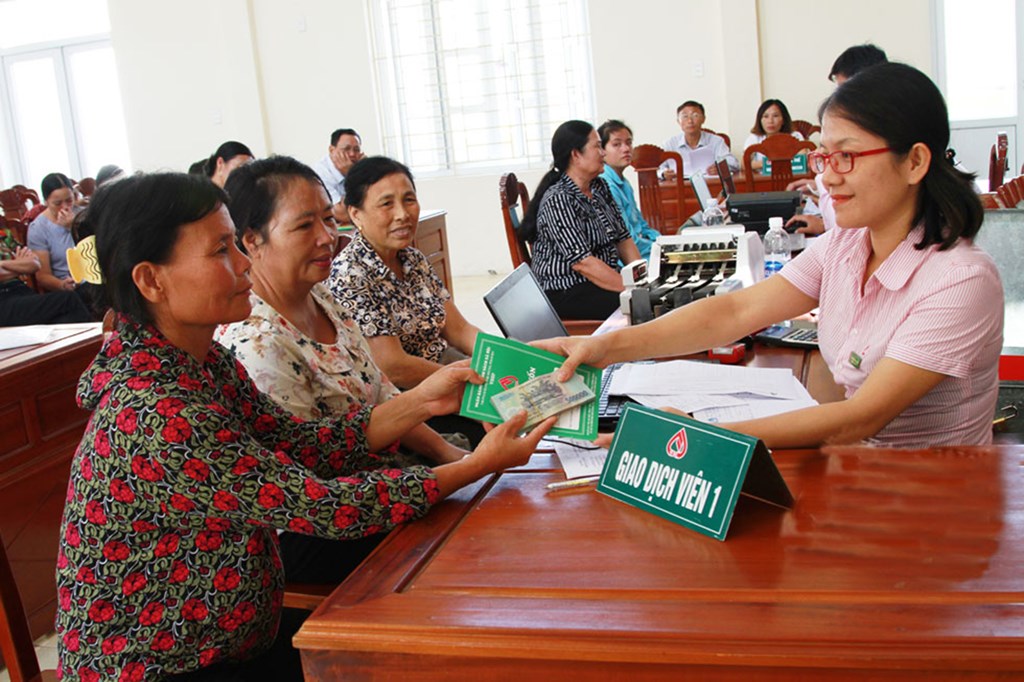
Người dân nhận vốn vay tại phòng giao dịch Ngân hàng Chính sách Xã hội
Thủ tướng Chính phủ vừa ban hành Quyết định số 8/2021/QĐ-TTg sửa đổi, bổ sung một số điều của Quy chế xử lý nợ bị rủi ro tại Ngân hàng Chính sách xã hội ban hành kèm theo Quyết định số 50/2010/QĐ-TTg ngày 28/7/2010 của Thủ tướng Chính phủ.
Quy chế này quy định việc xử lý nợ của khách hàng vay vốn tại Ngân hàng Chính sách xã hội bị rủi ro do nguyên nhân khách quan.
Về nguyên nhân khách quan, Quyết định số 8/2021/QĐ-TTg quy định có 5 trường hợp được coi là nguyên nhân khách quan thay vì 4 trường hợp như đã quy định tại Quyết định số 50/2010/QĐ-TTg.
5 nguyên nhân khách quan gồm: Các loại thiên tai theo quy định của pháp luật về phòng, chống thiên tai; địch họa, hỏa hoạn; các dịch bệnh liên quan tới vật nuôi và cây trồng xảy ra làm thiệt hại đến vốn, tài sản của dự án hoặc phương án vay vốn từ Ngân hàng Chính sách xã hội; Nhà nước thay đổi chính sách làm ảnh hưởng đến hoạt động sản xuất, kinh doanh của khách hàng: không còn nguồn cung cấp nguyên vật liệu; mặt hàng sản xuất, kinh doanh bị cấm, bị hạn chế theo quy định của pháp luật; khách hàng phải thực hiện việc chuyển đổi sản xuất, kinh doanh theo quyết định của các cơ quan nhà nước có thẩm quyền.
Nguyên nhân khách quan nữa là biến động chính trị, kinh tế - xã hội, dịch bệnh ở nước nhận lao động của Việt Nam làm ảnh hưởng đến người lao động đi làm việc có thời hạn tại nước ngoài; doanh nghiệp tiếp nhận lao động bị phá sản, giải thể; doanh nghiệp tiếp nhận lao động đơn phương chấm dứt hợp đồng lao động với người lao động do người lao động không đủ sức khỏe để làm việc hoặc không đảm bảo tay nghề hoặc do các nguyên nhân khách quan khác mà không do lỗi của người lao động dẫn đến việc người đi lao động ở nước ngoài phải về nước trước hạn.
Ngoài ra, khách hàng vay vốn là cá nhân hoặc có thành viên khác trong hộ gia đình (là những người có quan hệ hôn nhân, huyết thống, nuôi dưỡng theo quy định của pháp luật về hôn nhân và gia đình, đang sống chung tại thời điểm khách hàng đề nghị xử lý rủi ro): mắc bệnh tâm thần; mắc bệnh hiểm nghèo; mắc bệnh khác dẫn đến mất năng lực hành vi dân sự; có khó khăn trong nhận thức, làm chủ hành vi; bị bệnh cần chữa trị dài ngày theo quy định của Bộ Y tế; bị suy giảm khả năng lao động vĩnh viễn từ 81% trở lên; chết hoặc bị tuyên bố là đã chết; bị tuyên bố mất tích; vắng mặt tại nơi cư trú và không có thông tin xác thực về tung tích từ 2 năm liền trở lên, tính từ thời điểm biết được tin tức cuối cùng về khách hàng vay vốn, cũng được coi là nguyên nhân khách quan.
Một nguyên nhân nữa là các khoản nợ phải thu hồi theo bản án, quyết định của Tòa án nhưng người phải thi hành án chưa có điều kiện thi hành án theo thông báo của cơ quan thi hành án; các khoản nợ bị chiếm dụng mà người chiếm dụng chết, mất tích và không còn tài sản để trả nợ; khách hàng bị tuyên bố phá sản hoặc giải thể theo quy định của pháp luật.
*Thời gian gia hạn nợ các khoản ngắn hạn tối đa là 12 tháng
Bên cạnh đó, Quyết định số 8/2021/QĐ-TTg cũng sửa đổi điểm b, điểm c khoản 1 Điều 6 Các biện pháp xử lý nợ bị rủi ro.
Theo quy định khách hàng được xem xét gia hạn nợ khi bị rủi ro do một trong các nguyên nhân quy định ở trên với mức độ thiệt hại về vốn và tài sản dưới 40% so với tổng số vốn thực hiện dự án hoặc phương án sản xuất kinh doanh vay vốn.
Tổng thời gian gia hạn nợ bao gồm cả gia hạn nợ theo quy định tại khoản 2 Điều 17 Nghị định số 78/2002/NĐ-CP ngày 4/10/2002 của Chính phủ về tín dụng đối với người nghèo và các đối tượng chính sách khác, khoản 2 Điều 14 Quyết định số 16/2003/QĐ-TTg ngày 22/1/2003 của Thủ tướng Chính phủ về Điều lệ tổ chức và hoạt động của Ngân hàng Chính sách xã hội và gia hạn nợ theo quy định tại Quy chế này tối đa là 12 tháng đối với các khoản cho vay ngắn hạn; tối đa không quá 1/2 thời hạn cho vay đối với các khoản cho vay trung và dài hạn (tính theo thời gian cho vay ban đầu khi ký kết hợp đồng vay vốn), trừ các trường hợp Thủ tướng Chính phủ có quy định riêng (nếu có)./.
Tin liên quan