Thu thuế kinh doanh qua mạng xã hội: Cách nào để xác định số thuế phải nộp?


BNEWS Làm thế nào để xác định được số thuế phải nộp cũng như cần làm gì để việc thu thuế được công bằng minh bạch, phóng viên BNEWS/TTXVN phỏng vấn PGS. TS Đinh Trọng Thịnh, Học viện Tài chính.
Báo cáo Chỉ số thương mại điện tử Việt Nam năm 2017 của Hiệp hội Thương mại điện tử Việt Nam cho thấy trong giao dịch thương mại điện tử có đến 34% cá nhân, tổ chức, doanh nghiệp kinh doanh trên mạng xã hội.
Kinh doanh online trở thành công việc tiện lợi làm tăng thu nhập cho không ít người. Thực tế có người thu nhập tăng thêm 10 triệu đồng/tháng, có người tăng thêm hàng trăm triệu, thậm chí hàng tỷ đồng/tháng nhưng vẫn chưa phải đóng thuế. Làm thế nào để xác định được số thuế phải nộp cũng như cần làm gì để việc thu thuế được công bằng minh bạch, phóng viên TTXVN phỏng vấn PGS. TS Đinh Trọng Thịnh, Trưởng bộ môn Quản trị Tài chính quốc tế, Khoa Tài chính quốc tế, Học viện Tài chính.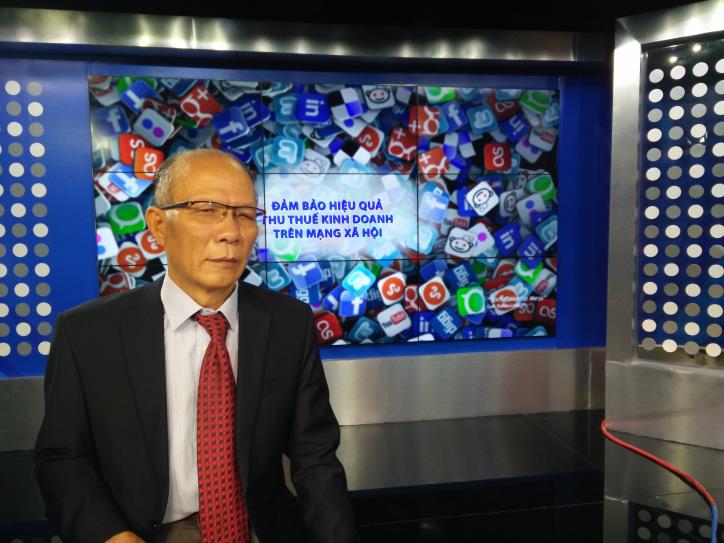
PGS. TS Đinh Trọng Thịnh, Học viện Tài chính. Ảnh: Trần Trung/BNEWS/TTXVN
Phóng viên: Việc thu thuế kinh doanh qua mạng xã hội sẽ gây ra những tác động như thế nào tới người kinh doanh cũng như tới việc quản lý của cơ quan quản lý Nhà nước?
PGS. TS Đinh Trọng Thịnh: Về nguyên tắc, tất cả mọi chủ thể kinh doanh trong nền kinh tế đều phải đóng thuế cho nhà nước, đó là quy luật chung của bất kỳ một nền kinh tế nào. Người kinh doanh có thể kinh doanh dưới nhiều hình thức khác nhau, từ kinh doanh trực tiếp, cụ thể các hàng hóa, dịch vụ cho đến hình thức kinh doanh trên mạng xã hội đều phải đóng thuế cho nhà nước. Việc thu thuế kinh doanh trên mạng xã hội là nhu cầu bức thiết hiện nay, ở các quốc gia phát triển việc kinh doanh trên mạng xã hội là một trong những hình thức kinh doanh chính trong nền kinh tế. Còn tại Việt Nam, hình thức này trong vài năm trở lại đây đã phát triển một cách nhanh chóng và việc phát triển loại hình này ở Việt Nam sẽ tiếp tục được mở rộng trong thời gian tới.Việc thu thuế người kinh doanh trên mạng xã hội sẽ đảm bảo tất cả mọi chủ thể tham gia trong nền kinh tế bình đẳng, công bằng trong sản xuất, kinh doanh cũng như có nghĩa vụ, trách nhiệm như nhau đối với nhà nước và đối với nền kinh tế.
Phóng viên: Việc thu thuế kinh doanh trên Facebook đang ở bước kê khai thủ tục. Song theo ông, việc xác định thuế qua hình thức này sẽ gặp những khó khăn nào? PGS. TS Đinh Trọng Thịnh: Như đã nói, tất cả mọi chủ thể kinh doanh trong nền kinh tế đều phải kê khải và các trách nhiệm đóng thuế cho nhà nước. Tuy nhiên, mức đóng thuế như thế nào, tỷ suất thuế ra sao và cách thức đánh thuế cụ thể còn tùy thuộc vào thu nhập cũng như yêu cầu của cơ quan thuế. Cụ thể như hiện nay, các hộ kinh doanh cá thể nếu có doanh thu dưới 100 triệu đồng thì không phải đóng thuế, còn nếu có doanh thu trên 100 triệu đồng thì phải đóng thuế cho cơ quan thuế. Như vậy, với hình thức kinh doanh trên mạng xã hội mà có doanh thu dưới 100 triệu đồng sẽ không phải đóng thuế nhưng vẫn phải thực hiện việc kê khai, còn nếu có doanh thu trên 100 triệu đồng thì cơ quan thuế sẽ áp thuế theo những loại hình cụ thể. Phóng viên: Nhiều cá nhân bày tỏ băn khoăn, cùng một mặt hàng, nếu như họ thực hiện trên nhiều phương thức khác nhau (bán trực tiếp tại cửa hàng, bán qua mạng xã hội) thì việc thực hiện nghĩa vụ thuế sẽ được thực hiện như thế nào để tránh thuế “chồng” thuế? PGS. TS Đinh Trọng Thịnh: Cơ quan thuế hiện nay đánh thuế dựa trên cơ sở tự khai, tự tính của các chủ thể kinh doanh. Vì vậy, nếu chủ thể nào đã có cửa hàng nhưng vẫn thực hiện việc kinh doanh trên mạng xã hội thì các chủ thể này cũng sẽ phải tự kê khai. Đây là căn cứ để cơ quan thuế tổng hợp và đưa ra mức thuế cụ thể. Như vậy, tự bản thân cá nhân, chủ thể kinh doanh trong nền kinh tế tự tính toán cho mình, cơ quan thuế có trách nhiệm kiểm tra các hoạt động kinh doanh của cá nhân và chủ thể đó, kể cả dưới hình thức bán trực tiếp hay bán hàng trên mạng xã hội. Phóng viên: Thực tế việc kinh doanh qua mạng xã hội có thể mang tới hàng trăm triệu đồng cho mỗi cá nhân thường xuyên tham gia nhưng cũng có thể là cá nhân chỉ kinh doanh thời vụ. Theo ông, cần có việc sàng lọc các nhóm đối tượng thế nào để đảm bảo việc thu thuế được công bằng? PGS. TS Đinh Trọng Thịnh: Trước hết phải vận động, tuyên truyền để tất cả mọi chủ thể kinh doanh trong nền kinh tế tự đăng ký, kê khai hoạt động kinh doanh. Tiếp theo, cơ quan thuế phải tự hoàn thiện để việc kê khai đơn giản và dễ thực hiện nhất cho những đối tượng đăng ký kê khai thuế. Ngoài ra phải có cơ chế thưởng phạt nghiêm minh. Nếu chủ thể kinh doanh nào cố tình chây ỳ, không đăng ký, không kê khai cũng như không nộp thuế đầy đủ thì phải có hình thức phạt ở mức nặng, thậm chí có thể không cho phép kinh doanh.Nếu thực hiện như vậy mới làm cho các chủ thể trong nền kinh tế sẽ tự giác đăng ký, kê khai nộp thuế đồng thời thông qua đó các chủ thể kinh doanh cũng có trách nhiệm với hoạt động kinh doanh của mình.
Phóng viên: Trong giai đoạn đầu, Việt Nam cần học kinh nghiệm gì từ các nước trong việc thu thuế bán hàng qua mạng xã hội, thưa ông? PGS. TS Đinh Trọng Thịnh: Chúng ta phải có sự phối hợp, kết hợp chặt chẽ giữa hoạt động thanh toán không dùng tiền mặt trong nền kinh tế, giữa các ngân hàng thương mại với cơ quan thuế để tìm ra câu trả lời cho việc làm thế nào để hoạt động thanh toán không dùng tiền mặt phải là bộ phận chính, chủ yếu. Nếu làm được điều này thì việc tính toán thuế sẽ đơn giản. Tiếp theo là phải kết hợp với các nhà cung cấp dịch vụ mạng để từ đó được cung cấp những thông tin cụ thể của từng tài khoản có kinh doanh trên mạng xã hội để cơ quan thuế có thể kiểm tra, giám sát việc đánh thuế được đầy đủ và chính xác. Chính sách của chúng ta đã có rất nhiều nhưng trên thực tế việc thực thi chưa đầy đủ, chưa được hoàn thiện thì chúng ta cần thực hiện tốt.Ngoài ra theo tôi, một số cơ chế chính sách đang còn thiếu đối với hoạt động kinh doanh trên mạng xã hội cũng cần được bổ sung kịp thời.
Phóng viên: Xin cảm ơn ông!>>> Làm gì để kiểm soát tốt thu thuế hoạt động thương mại điện tử?
Tin liên quan