Thuế tối thiểu toàn cầu sẽ áp dụng lên các doanh nghiệp FDI như thế nào?


BNEWS Bộ trưởng Bộ Tài chính Hồ Đức Phớc cho biết cần đánh giá đầy đủ, toàn diện các tác động của thuế tối thiểu toàn cầu đến Việt Nam.
Tại hội thảo Quy tắc thuế tối thiểu toàn cầu: Kinh nghiệm áp dụng của các quốc gia, dự kiến tác động và khuyến nghị giải pháp cho Việt Nam”, tổ chức sáng 18/4, Bộ trưởng Bộ Tài chính Hồ Đức Phớc cho biết cần đánh giá đầy đủ, toàn diện các tác động của thuế tối thiểu toàn cầu đến Việt Nam.
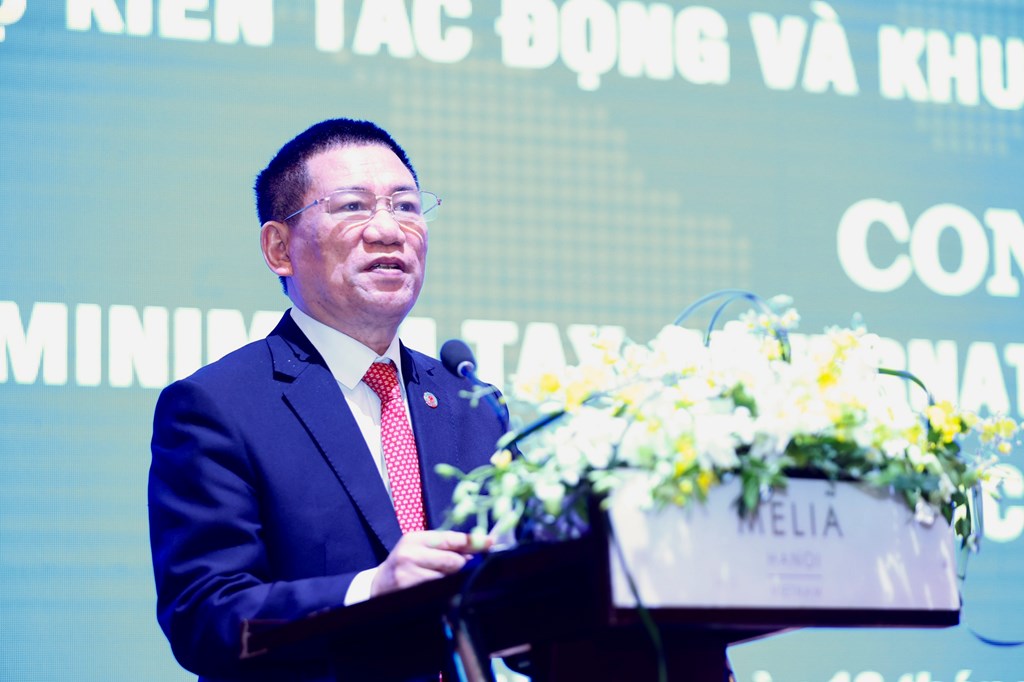
Bộ trưởng phát biểu tại Hội thảo. Ảnh: Bộ Tài chính
Theo Bộ trưởng, hiện có 1.015 doanh nghiệp có vốn đầu tư nước ngoài tại Việt Nam có công ty mẹ thuộc đối tượng áp dụng thuế tối thiểu toàn cầu; trong đó, có hơn 70 doanh nghiệp có khả năng chịu ảnh hưởng của thuế tối thiểu toàn cầu khi được áp dụng từ năm 2024. Nếu các quốc gia có công ty mẹ đều thực thi thuế tối thiểu toàn cầu thì các quốc gia này sẽ được thu thêm phần thuế chênh lệch năm 2024 ước tính khoảng hơn 12 nghìn tỷ đồng.
“Như vậy, các biện pháp ưu đãi thuế sẽ không còn nhiều tác dụng. Từ đó, đặt ra thách thức không nhỏ đối với việc duy trì tính cạnh tranh về môi trường đầu tư của Việt Nam”, Bộ trưởng bày tỏ lo ngại.Bộ trưởng Hồ Đức Phớc cho biết, sự phát triển của kinh tế số và toàn cầu hoá đã và đang có ảnh hưởng lớn đến nền kinh tế - xã hội của các quốc gia. Nhiều loại hình kinh doanh mới dựa trên nền tảng công nghệ thông tin ra đời, đem lại những tiện ích mới cho khách hàng. Nhưng đồng thời, cũng đặt ra những thách thức mới cho các cơ quan quản lý, đặc biệt là các biện pháp quản lý thu thuế phù hợp nhằm ngăn chặn các hành vi làm xói mòn cơ sở tính thuế và chuyển lợiTheo Bộ trưởng Bộ Tài chính, nguyên tắc áp dụng của Thuế tối thiểu toàn cầu mà OECD/G20 công bố, các nước thành viên không bắt buộc phải áp dụng các quy định của Thuế tối thiểu toàn cầu, nhưng nếu lựa chọn áp dụng các quy định này thì các nước sẽ phải thực hiện nhất quán theo hướng dẫn. Trong trường hợp một nước không áp dụng thì vẫn phải chấp nhận các quy định Thuế tối thiểu toàn cầu được các thành viên khác áp dụng.Đến nay, hầu hết các nước thuộc Liên minh châu Âu; Thuỵ Sĩ, Anh, Hàn Quốc, Nhật Bản, Singapore, Indonesia, HongKong (Trung Quốc), Úc… đã xác nhận sẽ áp dụng quy tắc thuế suất tối thiểu 15%, bắt đầu từ năm 2024. Trong đó, Hàn Quốc, Singapore, Nhật Bản… là các nước có số vốn đầu tư nước ngoài lớn vào Việt Nam và là các nước có nhiều doanh nghiệp thuộc đối tượng áp dụng của thuế tối thiểu toàn cầu.Ông Đặng Ngọc Minh, Phó Tổng cục trưởng Tổng cục Thuế cho biết, hiện các chính sách ưu đãi về thuế trong thu hút đầu tư của Việt Nam được đánh giá là hấp dẫn so với các nước trong khu vực. Theo đó, nhờ có chính sách ưu đãi thuế cạnh tranh, cùng với các thế mạnh như: tình hình kinh tế chính trị ổn định, nguồn lao động lớn..., dòng vốn đầu tư nước ngoài vào Việt Nam liên tục tăng qua các năm.
Cụ thể, năm 2020, Việt Nam lần đầu tiên vào nhóm 20 nước thu hút FDI hàng đầu thế giới, trong khi đầu tư nước ngoài trên toàn cầu có xu hướng giảm. Đến năm 2021, vốn FDI vào Việt Nam tiếp tục duy trì sự ổn định và vượt mốc 31 tỷ USD, tăng 9,2% so với cùng kỳ năm 2020. Trong năm 2022, Việt Nam cũng đã thu hút gần 30 tỷ USD, dù giảm so với cùng kỳ nhưng cho thấy tín hiệu tích cực trong đại dịch.Tuy nhiên, ông Đặng Ngọc Minh cho biết, nếu Việt Nam áp dụng thuế tối thiểu toàn cầu sẽ ảnh hưởng trực tiếp tới dòng vốn FDI toàn cầu. Do đó, Việt Nam sẽ gặp nhiều khó khăn trong việc thu hút FDI thông qua ưu đãi thuế.
Qua thống kê, hiện nay có khoảng 335 dự án có số vốn đầu tư đăng ký trên 100 triệu USD hoạt động đầu tư kinh doanh trong lĩnh vực công nghiệp chế biến, chế tạo tại các khu kinh tế và khu công nghiệp và đang được hưởng ưu đãi thuế thu nhập doanh nghiệp thấp hơn 15%; trong đó, thường là các doanh nghiệp trong lĩnh vực công nghệ cao (như Samsung, Intel, LG, Bosch, Sharp, Panasonic, Foxconn, Pegatron...).Theo đó, tổng vốn đầu tư đăng ký của các loại dự án này lại chiếm gần 30% tổng vốn FDI tại Việt Nam (đạt khoảng 131,3 tỷ USD). Đây là những dự án có khả năng sẽ chịu ảnh hưởng của thuế tối thiểu toàn cầu.
Chính vì vậy, nếu thuế tối thiểu toàn cầu được áp dụng và Việt Nam không có những giải pháp ứng phó kịp thời, những lợi ích mang lại từ các chính sách ưu đãi thuế thu nhập doanh nghiệp mà các dự án được hưởng tại Việt Nam sẽ không còn. Từ đó, ảnh hưởng đến tính hấp dẫn dẫn và mất lợi thế cạnh tranh của thị trường Việt Nam trong thu hút đầu tư nước ngoài, ảnh hưởng tới kế hoạch mở rộng đầu tư của các dự án.“Nếu Việt Nam không áp dụng thuế tối thiểu toàn cầu thì số thu ngân sách nhà nước về thuế thu nhập doanh nghiệp không bị ảnh hưởng. Tuy nhiên, nếu Việt Nam áp dụng quy định thuế tối thiểu nội địa đạt chuẩn, Việt Nam sẽ có quyền đánh thuế bổ sung đối với những doanh nghiệp FDI đang được hưởng thuế suất thực tế tại Việt Nam, thấp hơn mức tối thiểu 15%, từ đó tăng thu ngân sách nhà nước. Trường hợp Việt Nam không thu thuế thu nhập doanh nghiệp bổ sung thì toàn bộ số thu được ưu đãi cho các doanh nghiệp hiện tại sẽ được các nước phát triển có doanh nghiệp đầu tư tại Việt Nam thu về ngân sách của các nước đó.
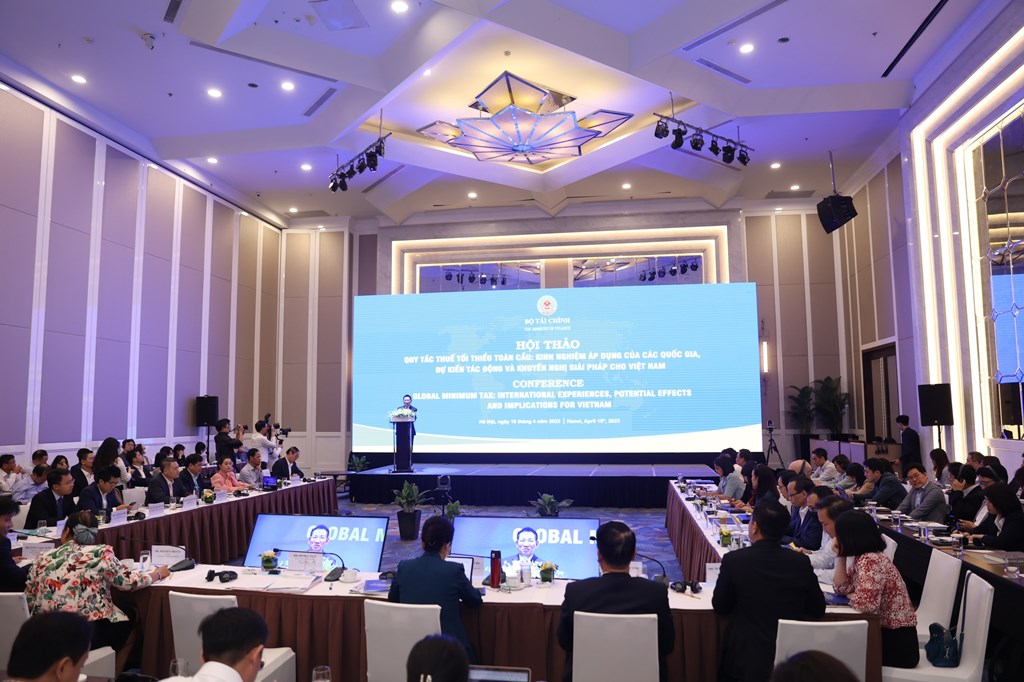
Toàn cảnh hội thảo. Ảnh: Thùy Dương/BNEWS/TTXVNTh
Mặt khác, khi Việt Nam áp dụng thuế tối thiểu toàn cầu (Quy định IIR và UTPR) đối với những doanh nghiệp Việt Nam đầu tư ra nước ngoài thuộc đối tượng áp dụng của thuế tối thiểu toàn cầu và có công ty con ở nước khác có số thuế thu nhập doanh nghiệp thực tế thấp hơn mức tối thiểu thì sẽ thu thêm được thuế thu nhập doanh nghiệp từ những doanh nghiệp này, từ đó tăng thu ngân sách nhà nước”, ông Đặng Ngọc Minh phân tích.Theo ông Đặng Ngọc Minh, không chỉ là nước nhận đầu tư, Việt Nam cũng có các nhà đầu tư ra nước ngoài như Tập đoàn Công nghiệp Viễn thông Quân đội (Viettel), Tập đoàn Dầu khí Việt Nam (PVN), Tập đoàn Vingroup, Tổng công ty Cao su Việt Nam (VRG), Tập đoàn Xăng dầu Việt Nam và các ngân hàng thương mại.
Như vậy, thuế tối thiểu toàn cầu cũng tạo ra cơ hội khi Việt Nam áp dụng quy định chung về thuế tối thiểu. Theo đó, Việt Nam có quyền đánh thuế bổ sung đối với các doanh nghiệp Việt Nam nếu thuộc đối tượng áp dụng của thuế tối thiểu toàn cầu đầu tư ra nước ngoài và đang được hưởng thuế suất thực tế thấp hơn mức tối thiểu 15% tại các nước khác.Do đó, ông Đặng Ngọc Minh cho rằng, cần ban hành chính sách về thuế thu nhập doanh nghiệp theo quy định về thuế tối thiểu toàn cầu để các doanh nghiệp này nộp phần chênh lệch giữa thuế thu nhập doanh nghiệp thực tế so với thuế tối thiểu toàn cầu tại Việt Nam.Ông Robert King, Phó Tổng Giám đốc Công ty Ernst & Young Việt Nam khuyến nghị, bài toán về chính sách đặt ra cho Việt Nam tại thời điểm này là đạt được hai mục tiêu quan trọng về chủ động giành quyền đánh thuế và tiếp tục tạo môi trường đầu tư thuận lợi.Trên cơ sở đó, ông Robert King đề nghị Việt Nam nên áp dụng thuế tối thiểu nội địa đạt chuẩn. Cùng với đó, Chính phủ nên có chính sách hỗ trợ cho nhà đầu tư để tăng tính cạnh tranh, trong đó các khoản hỗ trợ phải đảm bảo sẽ không chỉ áp dụng cho những đối tượng bị ảnh hưởng của việc thực hiện thuế suất tối thiểu toàn cầu, mà cần mở rộng ra cho cả các đối tượng khác.
Mặt khác, Chính phủ có thể cân nhắc giải pháp tài chính hỗ trợ song không được thể hiện mối liên quan đến số thuế nộp bổ sung./.
Tin liên quan