Xử lý sở hữu cổ phần vượt quy định, sở hữu chéo, cho vay, đầu tư không đúng quy định


BNEWS Việc xử lý vấn đề sở hữu cổ phần vượt giới hạn quy định, sở hữu chéo vẫn khó khăn trong trường hợp cổ đông lớn và người có liên quan của cổ đông lớn cố tình che dấu.
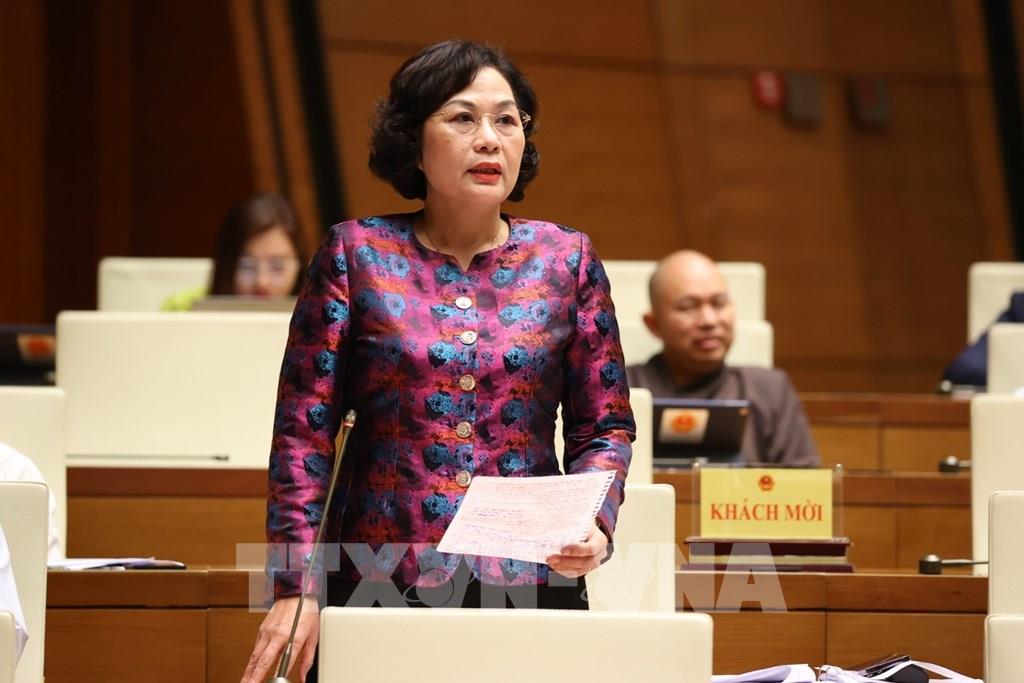
Thống đốc Ngân hàng Nhà nước Việt Nam Nguyễn Thị Hồng phát biểu giải trình, làm rõ một số vấn đề đại biểu Quốc hội nêu. Ảnh: Văn Điệp - TTXVN
Tại báo cáo của Ngân hàng Nhà nước Việt Nam về việc thực hiện Nghị quyết số 62/2022/QH15 về hoạt động chất vấn tại Kỳ họp thứ 3, Quốc hội khóa XV, Ngân hàng Nhà nước Việt Nam cho biết đã chủ động nghiên cứu, rà soát và khẩn trương triển khai những nội dung có liên quan đến hoạt động của ngành ngân hàng.
Báo cáo của Ngân hàng Nhà nước cũng cho biết những năm qua, Ngân hàng Nhà nước đã tiếp tục hoàn thiện cơ sở pháp lý và quyết liệt triển khai các giải pháp ngăn ngừa, xử lý sở hữu cổ phần vượt giới hạn quy định, sở hữu chéo, cho vay, đầu tư không đúng quy định cùng với quá trình cơ cấu lại tổ chức tín dụng. Theo đó, sở hữu cổ phần vượt giới hạn, sở hữu chéo giữa tổ chức tín dụng, tổ chức tín dụng và doanh nghiệp theo báo cáo của tổ chức tín dụng qua xử lý đã giảm đáng kể so với các giai đoạn trước đây; cổ đông, cổ đông và người có liên quan sở hữu cổ phần vượt giới hạn quy định chủ yếu còn tại các Tập đoàn, doanh nghiệp nhà nước cần tiếp tục chỉ đạo xử lý nhằm tập trung vốn cho hoạt động kinh doanh chính và sử dụng vốn có hiệu quả hơn. Mặc dù chủ yếu phát sinh trước khi Luật Các tổ chức tín dụng năm 2010 có hiệu lực, sở hữu cổ phần vượt giới hạn quy định, sở hữu chéo trực tiếp giữa các tổ chức tín dụng với nhau và giữa tổ chức tín dụng với doanh nghiệp dần được xử lý. Tuy nhiên, việc xử lý vấn đề sở hữu vượt giới hạn quy định, sở hữu chéo vẫn khó khăn trong trường hợp cổ đông lớn và người có liên quan của cổ đông lớn cố tình che dấu, nhờ cá nhân/tổ chức khác đứng tên hộ số cổ phần sở hữu để lách quy định của pháp luật, dẫn đến tổ chức tín dụng có thể bị chi phối bởi các cổ đông này, tiềm ẩn nguy cơ hoạt động thiếu công khai, minh bạch. Một số tổ chức tín dụng có mức độ tập trung sở hữu cổ phần tại một số cổ đông và người liên quan, mặc dù không vi phạm quy định của pháp luật, tuy nhiên cần quan tâm lưu ý nhằm ngăn ngừa những rủi ro tiềm ẩn có thể xảy ra. Tuy nhiên, theo Ngân hàng Nhà nước việc sở hữu chéo liên quan đến nhiều đối tượng thuộc sự quản lý của các bộ/ngành, đối tượng quản lý của Ngân hàng Nhà nước chỉ là các tổ chức tín dụng nên việc sở hữu giữa các công ty trong lĩnh vực khác Ngân hàng Nhà nước không có thông tin cũng như công cụ để kiểm soát. Đồng thời, việc kiểm soát sở hữu chéo giữa các công ty ngoài ngành với ngân hàng rất khó khăn trong trường hợp cổ đông lớn và người có liên quan của cổ đông lớn cố tình che giấu, nhờ cá nhân/tổ chức khác đứng tên hộ số cổ phần sở hữu để lách quy định của pháp luật về sở hữu chéo/sở hữu vượt mức quy định hoặc lách quy định về giới hạn cấp tín dụng nhóm khách hàng liên quan, tỷ lệ sở hữu cổ phần của cổ đông và người có liên quan. Điều này dẫn tới tiềm ẩn nguy cơ hoạt động của tổ chức tín dụng thiếu công khai, minh bạch, đồng thời, việc này chỉ có thể được phát hiện và nhận diện thông qua điều tra, xác minh của cơ quan điều tra theo quy định của pháp luật. Cùng với đó, việc phát hiện mối liên quan giữa các doanh nghiệp còn hạn chế do thông tin để xác định tính liên quan về sở hữu của các doanh nghiệp đặc biệt là các doanh nghiệp không phải là công ty đại chúng rất khó khăn, Ngân hàng Nhà nước không chủ động được trong việc tra cứu thông tin cũng như xác định được độ chính xác, tin cậy của các nguồn thông tin; đặc biệt trong bối cảnh thị trường chứng khoán, công nghệ phát triển nhanh như hiện nay. Thời gian tới, Ngân hàng Nhà nước tiếp tục thực hiện giám sát an toàn hoạt động của tổ chức tín dụng và qua thanh tra về vốn, tình hình sở hữu cổ phần của tổ chức tín dụng, hoạt động cho vay, đầu tư, góp vốn... trường hợp phát hiện rủi ro, vi phạm, Ngân hàng Nhà nước chỉ đạo tổ chức tín dụng xử lý các tồn tại nhằm ngăn ngừa rủi ro. Đối với các trường hợp phát hiện có dấu hiệu của tội phạm, Ngân hàng Nhà nước xem xét chuyển cơ quan công an điều tra, làm rõ hành vi vi phạm pháp luật (nếu có) để xử lý nhằm ngăn ngừa rủi ro. Đồng thời, các bộ, ban ngành, đơn vị chủ quản của doanh nghiệp cần quan tâm chỉ đạo các doanh nghiệp thực hiện việc đầu tư, góp vốn mua cổ phần tại các tổ chức tín dụng tuân thủ quy định,sử dụng nguồn vốn đi vay, đặc biệt vốn vay từ các tổ chức tín dụng đúng mục đích, hiệu quả đảm bảo an toàn và trả nợ đúng hạn cho các tổ chức tín dụng. Theo đó, liên quan đến việc cơ cấu lại hệ thống các tổ chức tín dụng, Ngân hàng Nhà nước cho biết đã triển khai các giải pháp xử lý các ngân hàng được kiểm soát đặc biệt, trong đó bao gồm 3 ngân hàng mua bắt buộc. Ngân hàng Nhà nước đã báo cáo các cấp có thẩm quyền phương án cơ cấu lại các ngân hàng được kiểm soát đặc biệt và phương án xử lý cụ thể đối với từng ngân hàng. Đến nay, Chính phủ đã ban hành Nghị quyết quyết định chủ trương chuyển giao bắt buộc của 3 ngân hàng. Hiện Ngân hàng Nhà nước đang chỉ đạo các bên liên quan thực hiện trình tự, thủ tục theo quy định tại Luật Các tổ chức tín dụng (đã sửa đổi, bổ sung) để trình Chính phủ phê duyệt phương án chuyển giao bắt buộc đối với 3 ngân hàng này. Đối với 4 ngân hàng thương mại cổ phần nhà nước tiếp tục đóng vai trò chủ đạo trong hệ thống các tổ chức tín dụng cả về quy mô vốn, tài sản, huy động vốn và tín dụng. Các ngân hàng thương mại nhà nước tích cực nâng cao chất lượng tài sản, kiểm soát chất lượng tín dụng và xử lý nợ xấu bằng các biện pháp đôn đốc thu hồi nợ, sử dụng dự phòng rủi ro...; đẩy mạnh cơ cấu lại mạng lưới kênh phân phối, trong đó ưu tiên phục vụ khu vực nông nghiệp, nông thôn theo chỉ đạo của Thủ tướng Chính phủ. Tuy nhiên, Ngân hàng Nhà nước cũng thừa nhận vẫn còn một số khó khăn, vướng mắc trong quá trình triển khai cơ cấu lại hệ thống các tổ chức tín dụng.Đó là việc tìm kiếm, đàm phán ngân hàng thương mại đủ điều kiện nhận chuyển giao bắt buộc (năng lực tài chính, quản trị, kinh nghiệm cơ cấu tổ chức tín dụng yếu kém) kéo dài, khó khăn do phụ thuộc lớn vào việc tự nguyện tham gia của các ngân hàng thương mại và cần thời gian để thuyết phục cổ đông, nhất là cổ đông lớn, cổ đông chiến lược nước ngoài đồng thuận tham gia nhận chuyển giao bắt buộc.
Ngoài ra, cơ chế chính sách, nguồn lực tài chính để xử lý tổ chức tín dụng yếu kém nói chung và để xây dựng phương án chuyển giao bắt buộc các ngân hàng mua bắt buộc và Ngân hàng Đông Á nói riêng còn nhiều bất cập, vướng mắc, thủ tục kéo dài. Việc phối hợp, tham gia ý kiến của các bộ, ngành liên quan còn kéo dài do việc xử lý các ngân hàng yếu kém phức tạp, chưa có tiền lệ.
Bên cạnh đó, năng lực một số cán bộ, công chức làm công tác thanh tra, giám sát còn hạn chế trong điều kiện áp lực xử lý khối lượng công việc lớn, phức tạp, yêu cầu khẩn trương về tiến độ (vừa thực hiện công tác thanh tra, giám sát vừa thực hiện cơ cấu lại ngân hàng yếu kém).
Thời gian tới, Ngân hàng Nhà nước sẽ tiếp tục phối hợp chặt chẽ với các bộ, ngành, cơ quan liên quan khẩn trương thực hiện các giải pháp để xử lý cơ bản các tổ chức tín dụng yếu kém.
Cụ thể, Ngân hàng Nhà nước tiếp tục rà soát nghiên cứu tham mưu sửa đổi, bổ sung văn bản liên quan để hoàn thiện khuôn khổ pháp lý triển khai Luật Các tổ chức tín dụng năm 2024; chỉ đạo các ngân hàng nhận chuyển giao bắt buộc hoàn chỉnh phương án chuyển giao bắt buộc theo đúng quy định của pháp luật và chỉ đạo của các cấp có thẩm quyền, trình Chính phủ phê duyệt và triển khai thực hiện.
Tin liên quan