Bước tiến thời công nghệ làm thay đổi thế giới


BNEWS Chỉ được nghe đến cách đây hơn một thập kỷ, nhưng Mobile Money (tiền di động) đã phát triển nhanh chóng và thể hiện rõ ưu thế so với tiền mặt về sự tiện lợi, an toàn.
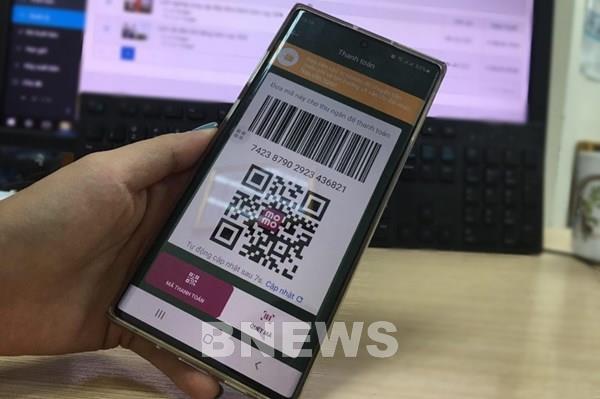
Mobile Money. Ảnh minh họa
Đặc biệt, Mobile Money còn góp phần thu hẹp khoảng cách giới về tài chính và xóa đói giảm nghèo
*Các cột mốc mới của Mobile Money Theo báo cáo mới nhất của Hiệp hội kinh doanh di động toàn cầu (GSMA), năm 2019 Mobile Money đã tạo dựng một cột mốc quan trọng, đó là số tài khoản đăng ký sử dụng Mobile Money lần đầu vượt 1 tỷ, tăng 134 triệu tài khoản so với cuối năm 2018.Mức giao dịch Mobile Money hàng ngày đạt gần 2 tỷ USD, tăng gần 54% so với mức 1,3 tỷ USD của năm 2018.
Cũng trong năm 2019, lần đầu tiên giao dịch Mobile Money vượt 50% tổng giao dịch số hóa, đạt 57%.Hiện nay, Mobile Money có 290 loại hình giao dịch theo thời gian thực tại 95 quốc gia và vùng lãnh thổ trên thế giới với 372 triệu tài khoản hoạt động.
Tại phần lớn quốc gia và vùng lãnh thổ đang phát triển và kém phát triển, Mobile Money đã trở thành xu thế chủ đạo và phương tiện tài chính tiện lợi.
Báo cáo của GSMA cũng cho thấy một số xu hướng lớn về Mobile Money. Đó là không phải tất cả các hoạt động triển khai Mobile Money đều có lãi, nhưng ngày càng có nhiều dịch vụ Mobile Money có thể phát triển bền vững.Cụ thể: có tới 60% nhà cung cấp đạt lợi nhuận dương trước thuế và thu nhập trực tiếp từ Mobile Money đang hỗ trợ đầu tư phát triển các sản phẩm sáng tạo, mở mang mạng lưới… Đồng thời, xuất hiện ngày càng nhiều nhà cung cấp mang tới dịch vụ Mobile Money bền vững với quy mô lớn.
Trong 5 năm qua, số lượng đại lý Mobile Money tăng gần gấp đôi với độ bao phủ gấp 7 lần trạm ATM và 20 lần chi nhánh ngân hàng.Dẫu vậy, dư địa phát triển của Mobile Money vẫn còn rất lớn bởi trên thế giới hiện nay vẫn có khoảng 2 tỷ người trưởng thành chưa có tài khoản ngân hàng, nhưng trong số đó lại có khoảng 1,7 tỷ người sở hữu điện thoại di động.
Đồng thời, thế giới có hơn 250 triệu lao động đang sống tha hương và họ vẫn định kỳ gửi tiền về để chu cấp tài chính cho gia đình.
*Những tiện ích làm thay đổi thế giới Hầu như bất cứ ai có điện thoại di động đều có thể có tài khoản Mobile Money. Việc tiếp cận dễ dàng đã khiến Mobile Money trở nên cực kỳ hữu ích ở những khu vực thuộc vùng sâu, vùng xa trên thế giới, nơi không có bất kỳ chi nhánh ngân hàng nào hoạt động.Những tiện ích có thể nhìn ngay thấy trước tiên là Mobile Money có thể được nhận, lưu trữ, chi tiêu từ tài khoản trên điện thoại di động của bất cứ ai, ở bất cứ đâu có tín hiệu điện thoại di động mà không cần thông qua bất kỳ người trung gian nào.
Việc chuyển Mobile Money cũng không đòi hỏi người sử dụng phải điền tờ mẫu, xếp hàng chờ đợi tại ngân hàng. Chi phí lại “mềm” hơn rất nhiều so với việc sử dụng dịch vụ của ngân hàng truyền thống.Bên cạnh đó, một số giao dịch bằng thẻ tín dụng (credit card) hay thẻ ghi nợ (debit card) có thể sẽ phải chịu hạn mức tùy theo loại thẻ của ngân hàng cung cấp, nhưng với Mobile Money, hạn mức có thể là tối đa số tiền người sử dụng có trong tài khoản.
Một tiện lợi khác của Mobile Money cũng rất quan trọng, đó là sự an toàn. Thử tưởng tượng khi đồng nội tệ bị mất giá nghiêm trọng như ở Somalia hay Zimbabwe, đi chợ mua sắm, người dân phải vác cả bao tải tiền. Việc lưu trữ hay gửi tiền cho ai đó đương nhiên sẽ khó khăn, bất tiện và mất an toàn hơn nhiều.Tuy nhiên, Mobile Money được bảo vệ bởi ứng dụng mã hóa với mật khẩu và mã PIN mà chỉ có người chủ mới biết được. Trong trường hợp bị mất điện thoại, người sử dụng cũng không phải lo lắng, chỉ cần gọi đến công ty cung cấp dịch vụ thông báo, thay thế điện thoại và sim, sau đó tiếp tục truy cập vào tài khoản bình thường.
Những sự tiện lợi nêu trên đã khiến Mobile Money phát triển nhanh chóng, nhất là ở các nước đang phát triển và kém phát triển. Giờ đây, nhận và gửi Mobile Money đã trở thành hoạt động thiết yếu hàng ngày ở Ghana (Ga-na), Somalia và hàng loạt quốc gia đang phát triển khác.Đại dịch COVID-19 lây lan, Tổ chức Y tế Thế giới (WHO) đã khuyến cáo mọi người về nguy cơ lây nhiễm virus SARS-CoV-2 từ tiền mặt.
Trung Quốc và Hàn Quốc từng phải triển khai việc khử khuẩn và lưu kho những tờ bạc đã sử dụng để phòng ngừa lây lan của đại dịch COVID-19. Các dạng thức thanh toán phi tiền mặt, bao gồm Mobile Money vì thế càng được nhiều nước khuyến khích sử dụng.
Tuy nhiên, những thay đổi đáng kể mà Mobile Money mang tới trước tiên phải kể tới là đóng góp vào công cuộc chống tham nhũng. Ví dụ: Ở các nước đang phát triển như Kenya (Kê-ni-a), tham nhũng lan tràn.Ngay cả khi người lái xe tuân thủ pháp luật, cảnh sát vẫn tìm cách vòi vĩnh. Nhưng với Mobile Money, lịch sử mọi giao dịch đều được ghi lại và đây sẽ là bằng chứng chống lại những cảnh sát tham nhũng.
Bên cạnh đó, Mobile Money còn giúp thu hẹp khoảng cách giới về tài chính. Không cần gì nhiều, chỉ với một chiếc điện thoại di động, phụ nữ ở các nước đang phát triển giờ đây có thể kiểm soát tốt hơn tài chính của họ.Biết rõ mình có bao nhiêu tiền trong tài khoản ở bất cứ thời điểm nào, phụ nữ sẽ chủ động hơn trong việc sử dụng, bao gồm phân chia cho quỹ xử lý trường hợp khẩn cấp, quỹ học hành hoặc quỹ để kinh doanh.
Do đó, theo Giám đốc điều hành Ngân hàng Thế giới (WB) Sri Mulyani Indrawati, đây là bước đệm quan trọng để thoát nghèo và hướng tới sự bình đẳng hơn.
Ngoài ra, Mobile Money có thể hoạt động như một tài khoản ngân hàng cơ bản cho những người trước đây không thể có tài khoản ngân hàng. Cho nên, Mobile Money giáo dục và khuyến khích tiết kiệm bằng cách mang tới cho người sử dụng cơ hội theo dõi thu nhập của mình, lên kế hoạch tiết kiệm, cho tiêu, chuẩn bị cho tương lai.Khi một quốc gia có sự tham gia rộng rãi hơn vào hệ thống tài chính, điều này có thể cải thiện nền kinh tế rất nhiều bằng cách thúc đẩy thị trường việc làm, tăng đầu tư vào giáo dục và giúp mọi người giảm thiểu tác động từ các cú sốc tài chính./.
Tin liên quan