Cổ phiếu đáng chú ý ngày 15/10: CTD, NKG, DCM được khuyến nghị mua


BNEWS Cổ phiếu đáng chú ý ngày 15/10: ACBS, VDSC và DSC lần lượt khuyến nghị mua CTD, NKG, DCM với tiềm năng tăng giá lên đến 37,6%.
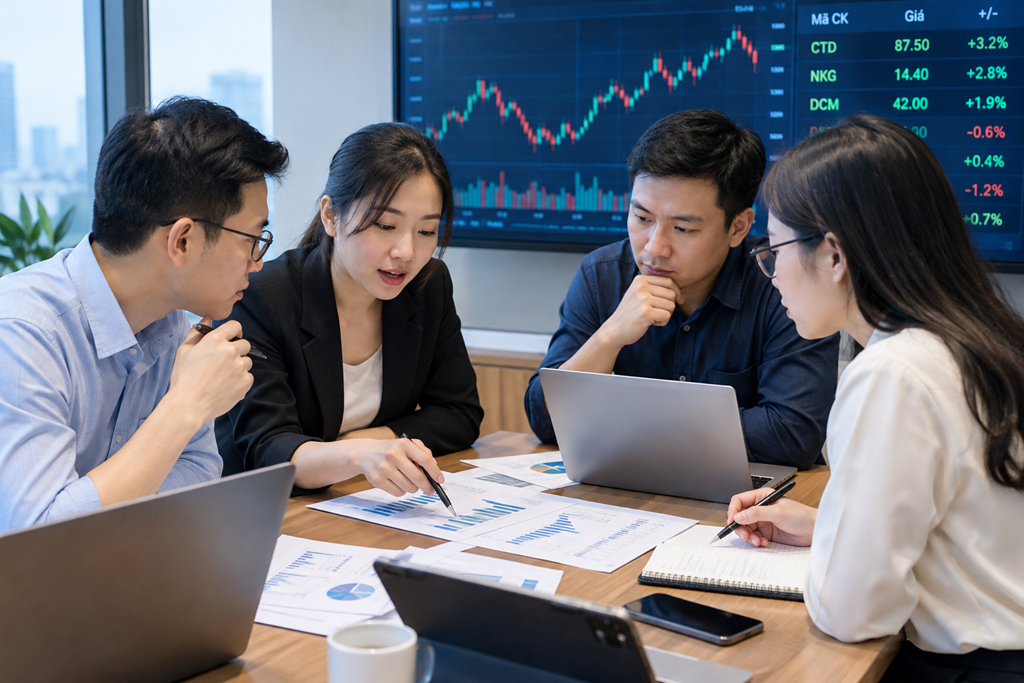
Cổ phiếu đáng chú ý ngày 15/10: CTD, NKG, DCM. Ảnh minh họa do AI tạo
Công ty Chứng khoán ACB, Rồng Việt và DSC duy trì khuyến nghị mua đối với các cổ phiếu CTD, NKG và DCM, với giá mục tiêu lần lượt là 87.500 đồng/cổ phiếu, 14.400 đồng/cổ phiếu và 42.000 đồng/cổ phiếu.
Công ty cổ phần Chứng khoán ACB (ACBS) duy trì khuyến nghị MUA đối với cổ phiếu CTCP Xây dựng Coteccons (mã chứng khoán: CTD), với giá mục tiêu 87.500 đồng/cổ phiếu, tương ứng tiềm năng tăng giá 37,6%.
Trong năm tài chính 2026 kết thúc ngày 30/6/2026, Coteccons ghi nhận doanh thu thuần 34.340 tỷ đồng, tăng 38% so với cùng kỳ; lợi nhuận sau thuế đạt 788 tỷ đồng, tăng 73%. Kết quả này được hỗ trợ bởi hoạt động xây dựng tăng trưởng và khoản lãi từ thoái vốn dự án Emerald 68.
Đáng chú ý, giá trị hợp đồng ký mới trong năm đạt khoảng 60.300 tỷ đồng, đưa tổng giá trị hợp đồng chưa thực hiện lên gần 70.000 tỷ đồng, tăng 98% và tương đương khoảng hai năm doanh thu. Trong đó, mảng hạ tầng chiếm 33% giá trị hợp đồng ký mới, với các dự án như cầu Cần Giờ, sân bay Gia Bình, sân bay Long Thành và mở rộng sân bay Phú Quốc.
ACBS đánh giá mảng hạ tầng là động lực tăng trưởng mới, giúp Coteccons từng bước giảm phụ thuộc vào lĩnh vực xây dựng dân dụng. Công ty chứng khoán dự báo doanh thu năm tài chính 2027 đạt 42.150 tỷ đồng, tăng 23%; lợi nhuận sau thuế đạt 904 tỷ đồng, tăng 15%.
Tuy nhiên, ACBS lưu ý các rủi ro từ mặt bằng lãi suất cao, áp lực vốn lưu động và tiến độ thu hồi công nợ. Giá mục tiêu cũng đã được điều chỉnh giảm 15% so với báo cáo trước.
Công ty cổ phần Chứng khoán Rồng Việt (VDSC) duy trì khuyến nghị mua đối với cổ phiếu CTCP Thép Nam Kim (HoSE: NKG), với giá mục tiêu 14.400 đồng/cổ phiếu, tương ứng tiềm năng tăng giá 37,1%.
Theo VDSC, quý II/2026, Nam Kim ghi nhận doanh thu thuần 4.150 tỷ đồng, tăng 9% so với cùng kỳ và tăng 27% so với quý trước. Lợi nhuận sau thuế đạt 104 tỷ đồng, cải thiện đáng kể so với khoản lỗ cùng kỳ.
Kết quả kinh doanh được hỗ trợ bởi sự phục hồi của hoạt động xuất khẩu, đặc biệt tại thị trường Brazil. Tổng sản lượng tiêu thụ tôn mạ trong quý đạt 203.000 tấn, tăng 29% so với quý trước; trong đó, sản lượng xuất khẩu đạt 92.000 tấn, tăng 73%.
Bên cạnh đó, giá bán cải thiện và lợi thế hàng tồn kho giá thấp giúp biên lợi nhuận gộp tăng lên 10,5%, cao hơn mức dự phóng 5,4% trước đó của VDSC.
Về triển vọng, VDSC dự báo doanh thu quý III/2026 đạt 4.171 tỷ đồng, tăng 11% so với cùng kỳ; lợi nhuận sau thuế đạt khoảng 100 tỷ đồng, tăng 101%. Sản lượng xuất khẩu dự kiến tiếp tục cải thiện nhờ mở rộng thị trường, dù biên lợi nhuận gộp có thể thu hẹp về 8,3% khi giá bán chững lại.
VDSC kỳ vọng hiệu quả sinh lời của Nam Kim tiếp tục phục hồi, với tỷ suất lợi nhuận trên vốn chủ sở hữu (ROE) năm 2026 và 2027 lần lượt đạt khoảng 4% và 6%, so với mức 1,5% năm 2025. Giá mục tiêu được xây dựng dựa trên hệ số giá trên giá trị sổ sách (P/B) 0,9 lần.
Công ty cổ phần Chứng khoán DSC duy trì khuyến nghị mua đối với cổ phiếu CTCP - Tổng Công ty Phân bón Dầu khí Cà Mau (mã chứng khoán: DCM), với giá mục tiêu 42.000 đồng/cổ phiếu, tương ứng tiềm năng tăng giá 23,1%.
Trong 6 tháng đầu năm 2026, Đạm Cà Mau ghi nhận doanh thu thuần 11.998 tỷ đồng, tăng 27% so với cùng kỳ; lợi nhuận sau thuế đạt 1.856 tỷ đồng, tăng 54,7%. Doanh nghiệp đã hoàn thành 68% kế hoạch doanh thu và vượt 57% mục tiêu lợi nhuận cả năm.
Động lực tăng trưởng chủ yếu đến từ hoạt động xuất khẩu urê trong bối cảnh giá phân bón quốc tế duy trì ở mức cao. Riêng quý II/2026, sản lượng urê xuất khẩu đạt 174.000 tấn, tăng 131% so với cùng kỳ, mang về 2.683 tỷ đồng doanh thu, tăng 261,6%. Xuất khẩu hiện đóng góp khoảng 67% tổng doanh thu mảng urê, giúp bù đắp sự suy giảm nhu cầu tiêu thụ trong nước.
Trên cơ sở triển vọng tại các thị trường Campuchia và Ấn Độ, cùng kỳ vọng nhu cầu nội địa phục hồi vào cuối năm, DSC nâng dự phóng doanh thu thuần năm 2026 của Đạm Cà Mau lên 19.498 tỷ đồng, tăng 15% so với năm trước; lợi nhuận sau thuế dự kiến đạt 2.651 tỷ đồng, tăng 36%.
Về định giá, DSC cho biết cổ phiếu DCM đã giảm hơn 40% từ vùng đỉnh và đang giao dịch ở mức P/E 6,44 lần, thấp hơn đáng kể so với mức bình quân 5 năm là 10,85 lần.
Tuy nhiên, rủi ro đối với doanh nghiệp là giá urê có thể điều chỉnh khi nguồn cung từ Trung Quốc và Trung Đông phục hồi. Bên cạnh đó, hiện tượng El Niño có khả năng ảnh hưởng đến nhu cầu phân bón trong nửa cuối năm.
Tin liên quan