Còn nhiều vướng mắc về thuế VAT với nguyên liệu thức ăn và các sản phẩm chăn nuôi


BNEWS Ngày 12/8, Bộ Nông nghiệp và Môi trường đã có công văn gửi Thủ tướng Chính phủ về việc thuế VAT đối với nguyên liệu thức ăn chăn nuôi, sản phẩm giống vật nuôi, sản phẩm chăn nuôi.
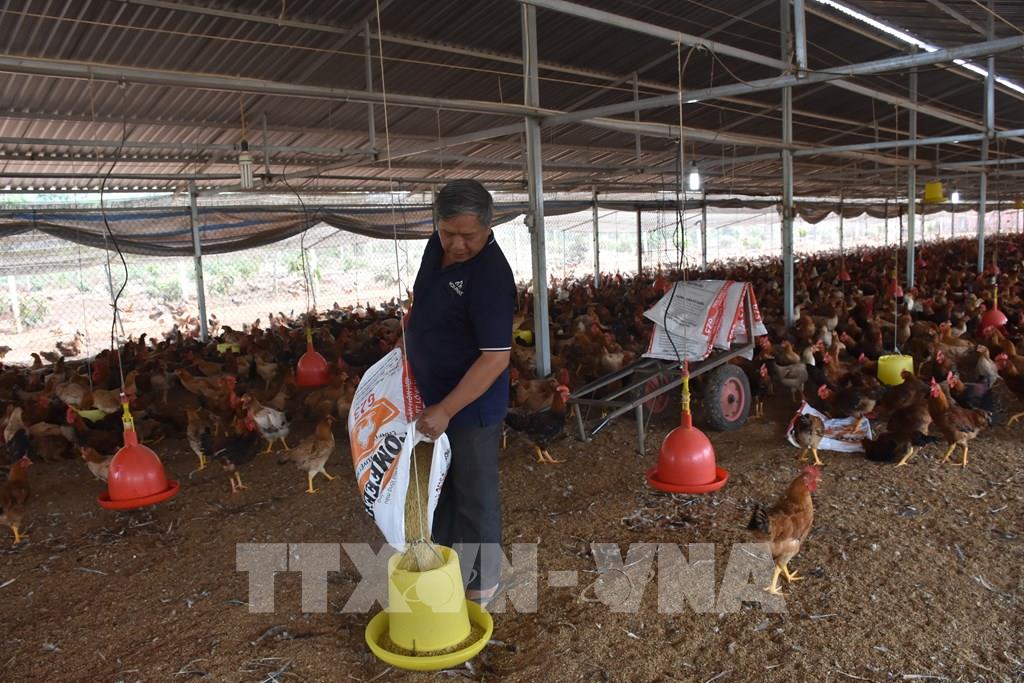
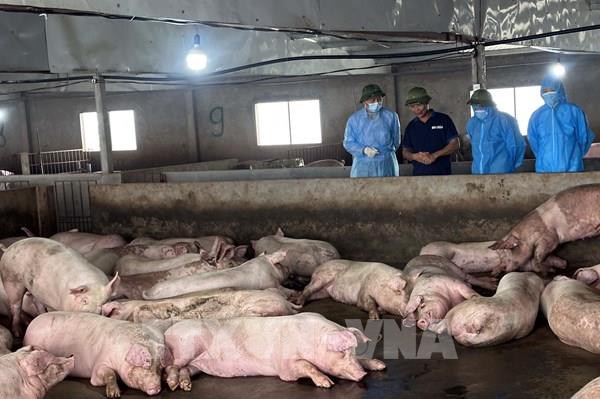
Quy định chưa thống nhất trong Luật Thuế giá trị gia tăng đăng gây khó khăn cho chăn nuôi. Ảnh minh họa: Hoàng Nhị - TTXVN
Theo Bộ Nông nghiệp và Môi trường, chia sẻ khó khăn với ngành chăn nuôi trong nước, Chính phủ và Thủ tướng Chính phủ đã có nhiều chính sách hỗ trợ; trong đó đặc biệt là chính sách thuế đối với thức ăn chăn nuôi và giống vật nuôi… nhờ đó đã giúp ngành chăn nuôi duy trì được tốc độ phát triển, đáp ứng nhu cầu thực phẩm cho tiêu dùng trong nước và gia tăng xuất khẩu.
Tuy nhiên, quy định chưa thống nhất tại khoản 1, khoản 2, khoản 3 Điều 5 và điểm d khoản 2 Điều 9 Luật Thuế giá trị gia tăng đang gây khó khăn cho hoạt động sản xuất kinh doanh của người chăn nuôi và các doanh nghiệp.Cụ thể, Khoản 1, khoản 2 và khoản 3 Điều 5 Luật Thuế giá trị gia tăng quy định đối tượng không chịu thuế bao gồm: “Sản phẩm cây trồng, rừng trồng, chăn nuôi, thủy sản nuôi trồng, đánh bắt chưa chế biến thành các sản phẩm khác hoặc chỉ qua sơ chế thông thường của tổ chức, cá nhân tự sản xuất, đánh bắt bán ra và ở khâu nhập khẩu.Sản phẩm giống vật nuôi theo quy định của pháp luật về chăn nuôi, vật liệu nhân giống cây trồng theo quy định của pháp luật về trồng trọt.Thức ăn chăn nuôi theo quy định của pháp luật về chăn nuôi; thức ăn thủy sản theo quy định của pháp luật về thủy sản.”Điểm d khoản 2 Điều 9 Luật Thuế giá trị gia tăng quy định mức thuế suất 5% áp dụng đối với: “Sản phẩm cây trồng, rừng trồng (trừ gỗ, măng), chăn nuôi, thuỷ sản nuôi trồng, đánh bắt chưa chế biến thành các sản phẩm khác hoặc chỉ qua sơ chế thông thường, trừ sản phẩm quy định tại khoản 1 Điều 5 của Luật này”.Về thức ăn chăn nuôi: Khoản 25 Điều 2 Luật Chăn nuôi quy định: “Thức ăn chăn nuôi là sản phẩm mà vật nuôi ăn, uống ở dạng tươi, sống hoặc đã qua chế biến bao gồm thức ăn hỗn hợp hoàn chỉnh, thức ăn đậm đặc, thức ăn bổ sung và thức ăn truyền thống.”.Khoản 29 Điều 2 Luật Chăn nuôi quy định: “Thức ăn truyền thống là sản phẩm nông nghiệp, thủy sản, công nghiệp chế biến được sử dụng phổ biến theo tập quán trong chăn nuôi bao gồm thóc, gạo, cám, ngô, khoai, sắn, bã rượu, bã bia, bã sắn, bã dứa, rỉ mật đường, rơm, cỏ, tôm, cua, cá và loại sản phẩm tương tự khác”.Như vậy, thức ăn truyền thống là các nguyên liệu có nguồn gốc thực vật là sản phẩm cây trồng chưa qua chế biến thành các sản phẩm khác hoặc chỉ qua sơ chế thông thường như thóc, gạo, cám, ngô, khoai, sắn… thuộc đối tượng không chịu thuế VAT theo quy định tại Điều 5 Luật Thuế giá trị gia tăng. Việc một số cơ quan thuế ở địa phương áp dụng mức thuế suất 5% đối với các mặt hàng này theo quy định tại điểm d khoản 2 Điều 9 Luật Thuế giá trị gia tăng là không phù hợp, đồng thời tạo ra gánh nặng chi phí đáng kể cho doanh nghiệp và người chăn nuôi, đặc biệt đối với các doanh nghiệp nhỏ không có khả năng nhập khẩu trực tiếp hoặc không thể thu mua nguyên liệu từ nông dân mà phải qua trung gian sơ chế (như sấy ngô, say xát thóc…). Do thức ăn chăn nuôi là đối tượng không chịu thuế VAT theo quy định tại khoản 3 Điều 5 Luật Thuế giá trị gia tăng nên thuế đầu vào không được khấu trừ, buộc doanh nghiệp phải hạch toán vào chi phí sản xuất, làm tăng giá thức ăn chăn nuôi và sản phẩm chăn nuôi, cuối cùng người tiêu dùng trong nước phải gánh chịu. Hiện nay, phần lớn các doanh nghiệp sản xuất, kinh doanh thức ăn chăn nuôi đều áp dụng VAT đối với nguyên liệu đầu vào theo khoản 3 Điều 5 Luật Thuế Giá trị gia tăng; một số doanh nghiệp áp dụng theo khoản 5 Điều 9 Luật Thuế Giá trị gia tăng nhưng để treo thuế; một số doanh nghiệp sản xuất cầm chừng vì chưa biết hạch toán kinh doanh thế nào khi quy định thuế chưa rõ ràng.Về sản phẩm giống vật nuôi, sản phẩm chăn nuôi: Khoản 23 Điều 2 Luật Chăn nuôi quy định: “Sản phẩm giống vật nuôi bao gồm con giống, tinh, phôi, trứng giống, ấu trùng và vật liệu di truyền khác được khai thác từ vật nuôi”. Khoản 33 Điều 2 Luật Chăn nuôi quy định: “Sản phẩm chăn nuôi bao gồm thịt, trứng, sữa, mật ong, sáp ong, kén tằm, tổ yến, xương, sừng, móng, nội tạng; lông, da chưa qua chế biến và các sản phẩm khác được khai thác từ vật nuôi”.Lợn con cai sữa hoặc gia cầm con một ngày tuổi được sinh ra từ các đàn giống bố mẹ với mục đích nuôi thịt là đối tượng nằm trong quy định tại khoản 33 Điều 2 Luật Chăn nuôi thuộc nhóm “sản phẩm khác được khai thác từ vật nuôi” và là đối tượng không chịu thuế VAT theo quy định tại khoản 1 Điều 5 Luật Thuế giá trị gia tăng. Việc một số cơ quan thuế ở địa phương áp dụng mức thuế suất 5% đối với các mặt hàng này theo quy định tại điểm d khoản 2 Điều 9 Luật Thuế giá trị gia tăng là không phù hợp. Do các đơn vị phân phối giống không được khấu trừ thuế đầu ra nên việc trả thêm 5% VAT sẽ làm tăng giá thành sản phẩm đầu ra, tăng giá thực phẩm đến tay người tiêu dùng trong nước, gây bất lợi lớn cho các trại chăn nuôi, đặc biệt trong bối cảnh thị trường cạnh tranh ngày càng khốc liệt như hiện nay.Bộ Nông nghiệp và Môi trường đề nghị Thủ tướng Chính phủ giao Bộ Tài chính chủ trì, phối hợp với các bộ, ngành liên quan tham mưu trình Chính phủ đề nghị Quốc hội sửa đổi, bổ sung quy định tại điểm d khoản 2 Điều 9 Luật Thuế giá trị gia tăng theo trình tự, thủ tục rút gọn theo hướng: sản phẩm cây trồng, rừng trồng, chăn nuôi, thủy sản nuôi trồng, đánh bắt chưa chế biến thành các sản phẩm khác hoặc chỉ qua sơ chế thông thường được sử dụng làm thức ăn chăn nuôi; sản phẩm giống vật nuôi; sản phẩm chăn nuôi là đối tượng không chịu thuế, giống như quy định đối với thức ăn chăn nuôi, sản phẩm giống vật nuôi, sản phẩm chăn nuôi tại Điều 5 Luật Thuế Giá trị gia tăng.Trong thời gian điểm d khoản 2 Điều 9 Luật Thuế giá trị gia tăng chưa được sửa đổi, bổ sung, Bộ Nông nghiệp và Môi trường đề nghị Thủ tướng Chính phủ đồng ý cho ban hành Nghị quyết của Chính phủ về nội dung sửa đổi, bổ sung trên.
Tin liên quan