Danh mục cổ phiếu cần quan tâm hôm nay 23/5


BNEWS Trong phiên hôm nay, các cổ phiếu được công ty chứng khoán khuyến nghị nên quan tâm gồm REE, VNM, IDC.
Công ty cổ phần chứng khoán Phú Hưng (PHS) khuyến nghị nhà đầu tư nắm giữ REE vì PHS nâng giá cắt lỗ lên 68.000 đồng/cổ phiếu.

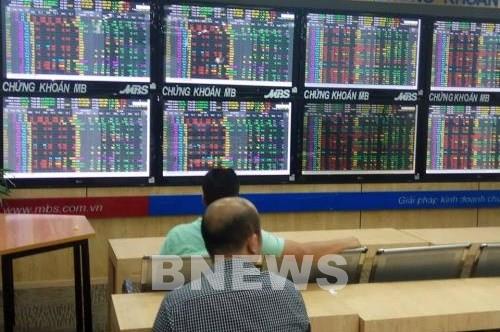
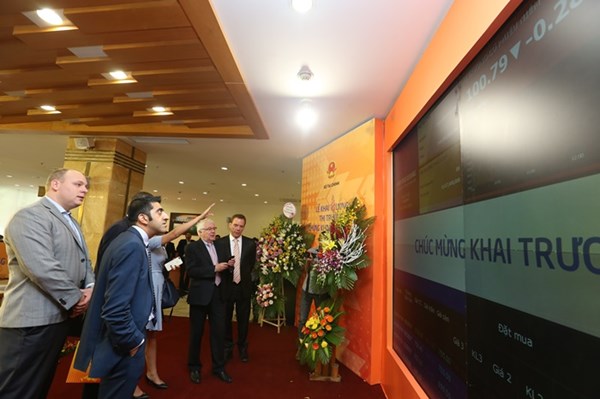
Nhà đầu tư theo dõi diễn biến thị trường chứng khoán tại Công ty cổ phần Chứng khoán MB (MBS). Ảnh: Văn Giáp/Bnews/Vnanet.vn
Công ty Chứng khoán Vietcombank (VCBS) giữ quan điểm trung lập đối với cổ phiếu VNM của Công ty cổ phần Sữa Việt Nam (Vinamilk), với mức giá mục tiêu 60.000 đồng/cổ phiếu. Định giá này dựa trên kỳ vọng phục hồi tiêu thụ sữa nội địa trong nửa cuối năm, cùng với tăng trưởng ổn định từ mảng xuất khẩu. Tuy nhiên, biên lợi nhuận có thể tiếp tục chịu áp lực, khiến cổ phiếu chưa đủ hấp dẫn để nâng khuyến nghị.
Kết quả kinh doanh quý I/2025 của Vinamilk ghi nhận sự sụt giảm đáng kể khi doanh thu thuần đạt 12.935 tỷ đồng (giảm 8,3% so với cùng kỳ năm ngoái), còn lợi nhuận sau thuế đạt 1.568 tỷ đồng (giảm 28,5% so với cùng kỳ). Nguyên nhân chính là do doanh thu nội địa giảm sâu, trong khi doanh thu từ xuất khẩu lại tăng trưởng mạnh hơn 11,8%. Biên lợi nhuận gộp giảm xuống còn 40,3%, thấp hơn cùng kỳ năm trước do giá nguyên vật liệu đầu vào – đặc biệt là bột sữa nhập khẩu tăng mạnh.
Dù vậy, biên lợi nhuận đã có sự cải thiện nhẹ 0,2 điểm phần trăm so với quý IV/2024, nhờ việc Vinamilk tăng giá bán sản phẩm nhằm bù đắp phần nào chi phí nguyên liệu.
VCBS cho rằng, mặc dù tiêu thụ sữa trong nước vẫn còn yếu, thị trường đang bắt đầu cho thấy tín hiệu phục hồi nhẹ, nhất là trong tháng 4/2025.
Với danh mục sản phẩm đa dạng và các chiến dịch marketing đổi mới thương hiệu đang triển khai, Vinamilk có thể kỳ vọng tăng trưởng trở lại trong các quý tiếp theo.
Đặc biệt, tỷ lệ chi phí bán hàng so với doanh thu được kỳ vọng sẽ cải thiện, nhờ quản lý hiệu quả hơn trong hoạt động tái cấu trúc hệ thống phân phối.
Dù vậy, cổ phiếu VNM vẫn đối mặt với một số rủi ro, như việc người tiêu dùng tiếp tục thắt chặt chi tiêu do lo ngại bất ổn kinh tế, đặc biệt là tác động từ chính sách thuế quan mới của Mỹ có thể ảnh hưởng đến thị trường lao động và thu nhập của hộ gia đình.
Ngoài ra, nếu chi phí nguyên vật liệu tiếp tục leo thang trong khi Vinamilk không thể tăng giá bán tương ứng, biên lợi nhuận có thể bị thu hẹp thêm trong tương lai gần.
Công ty Chứng khoán Bảo Việt (BVSC) khuyến nghị khả quan với cổ phiếu IDC, giá mục tiêu 50.510 đồng/cổ phiếu của Tổng công ty IDICO.
Tổng công ty IDICO hiện sở hữu quỹ đất khu công nghiệp rất lớn với tổng diện tích lên đến 1.092 ha; trong đó, hơn 450 ha đã sẵn sàng cho thuê. Đây là lợi thế cạnh tranh quan trọng trong bối cảnh nhu cầu thuê đất từ các doanh nghiệp sản xuất vẫn ở mức cao.
Bên cạnh đó, IDC còn đang mở rộng thêm quỹ đất tại các khu công nghiệp mới như Tân Lập 1, Mỹ Xuân B1 MR và Vinh Quang – những dự án đang trong quá trình đền bù, giải phóng mặt bằng và sẽ bổ sung vào nguồn cung trong vòng 2–3 năm tới.
Ngoài lĩnh vực khu công nghiệp, IDC cũng đầu tư mạnh vào bất động sản dân cư – đặc biệt tại Long An và Đồng Nai, nơi đang có tốc độ đô thị hóa nhanh, hạ tầng giao thông phát triển và nhu cầu nhà ở tăng cao do làn sóng dịch chuyển dân cư từ TP. Hồ Chí Minh. Các dự án như KDC Hựu Thạnh tại Long An đã được giao đất và triển khai giai đoạn 1, là nguồn tăng trưởng doanh thu mới cho IDC trong trung và dài hạn.
Tuy nhiên, trong ngắn hạn, hoạt động kinh doanh của IDC có thể chịu ảnh hưởng tiêu cực từ chính sách thuế quan mới và tâm lý thận trọng của nhà đầu tư trong việc mở rộng sản xuất.
BVSC dự báo doanh thu năm 2025 của IDC có thể đạt khoảng 7.407 tỷ đồng, giảm 16% so với năm trước. Lợi nhuận sau thuế ước đạt 1.847 tỷ đồng, tương đương mức giảm 8%.
Dù đối mặt với một số thách thức trong ngắn hạn, IDC vẫn được đánh giá là doanh nghiệp có tiềm lực tài chính vững chắc với tỷ lệ nợ vay trên tổng tài sản duy trì ở mức an toàn 17-18%, cùng khả năng thanh toán tốt ngay cả khi dòng tiền từ khu công nghiệp bị gián đoạn.
Về dài hạn, IDC vẫn sở hữu những lợi thế lớn từ quỹ đất công nghiệp, danh mục dự án đa dạng, dòng tiền ổn định từ kinh doanh điện trong khu công nghiệp và một đội ngũ lãnh đạo giàu kinh nghiệm.
Tin liên quan