Danh mục cổ phiếu cần quan tâm hôm nay 7/11


BNEWS Trong phiên hôm nay, các cổ phiếu được công ty chứng khoán khuyến nghị nên quan tâm gồm: HAX, KBC và DBC.
Công ty cổ phần Chứng khoán Phú Hưng (PHS) khuyến nghị nhà đầu mua HAX vì cổ phiếu có tín hiệu tích lũy tốt, có cơ hội break nền.
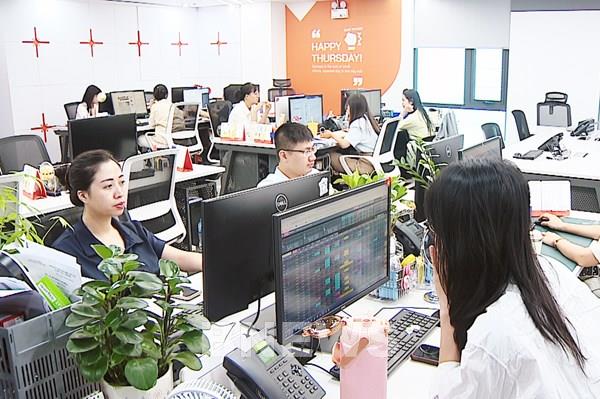
Nhà đầu tư theo dõi diễn biến thị trường chứng khoán. Ảnh: Văn Giáp/BNEWS/TTXVN
Công ty Trách nhiệm hữu hạn Chứng khoán Ngân hàng Thương mại Cổ phần Ngoại thương Việt Nam (VCBS) khuyến nghị mua cổ phiếu Tổng Công ty Phát triển Đô thị Kinh Bắc - CTCP (mã chứng khoán: KBC), giá mục tiêu 32.714 đồng/cổ phiếu dựa trên luận điểm đầu tư:
Quỹ đất còn lại tại các khu công nghiệp hiện hữu dự kiến mang về gần 7.000 tỷ đồng dòng tiền cho thuê. Trong ngắn hạn, quỹ đất còn lại từ các khu công nghiệp đã hoàn thiện cơ bản pháp lý tương đối hạn chế khi tỷ lệ lấp đầy trung bình đã đạt 70%.
Tuy nhiên, một khi pháp lý được khơi thông, VCBS cho rằng KBC sẽ không gặp khó khăn trong việc tìm kiếm các đối tác cho thuê khi Khu công nghiệp Nam Sơn Hạp Lĩnh và Tân Phú Trung đều sở hữu vị trí đẹp trên tỉnh thành có sức hút đầu tư lớn.
Các dự án gối đầu lớn tạo dư địa tăng trưởng trong dài hạn: Đối với Khu công nghiệp Tràng Duệ 3, sau khi hoàn thành thủ tục pháp lý, KBC có thể ghi nhận doanh thu tương ứng khoảng 3.500 tỷ đồng từ 100ha đã ký đặt trước trong năm 2025.
Phần diện tích còn lại, chúng tôi kỳ vọng doanh nghiệp có thể cho thuê với mức giá cao hơn khoảng 10 - 15% so với mức giá ký MOU gần nhất.
Bên cạnh đó, KBC đang tích cực mở rộng quỹ đất về các tỉnh thành phía Nam với Khu công nghiệp Lộc Giang, Khu công nghiệp Tân Tập dự kiến sẽ là nguồn cung bổ sung sau khi KBC bàn giao toàn bộ diện tích Khu công nghiệp Tân Phú Trung.
Chờ đợi sự đột biến từ các dự án bất động sản nhà ở: Với các dự án trọng điểm, VCBS đánh giá KBC vẫn cần thêm thời gian để hoàn thành thủ tục pháp lý. Về dài hạn, chúng tôi đánh giá triển vọng của những dự án bất động sản nhà ở của KBC là tương đối lớn và kỳ vọng đem lại dòng tiền tích cực cho doanh nghiệp trong giai đoạn năm 2026 – 2030.
Công ty cổ phần Chứng khoán DSC (DSC) khuyến nghị mua cổ phiếu Công ty cổ phần Tập đoàn Dabaco Việt Nam (mã chứng khoán: DBC), giá mục tiêu 37.900 đồng/cổ phiếu dựa trên luận điểm đầu tư:
Dự báo quý cuối năm vẫn còn nhiều yếu tố thuận lợi: Giá heo dự báo sẽ còn tiếp tục neo ở mức trên 60.000 đồng/kg cho đến cuối năm khi nguồn cung chưa thực sự phục hồi. Giá heo nhiều khả năng sẽ tạo đỉnh vào đầu quý I/2025 khi nhu cầu tiêu thụ tăng trước dịp Tết Nguyên Đán. Biên lợi nhuận gộp năm 2024 cũng được ủng hộ bởi giá các loại ngũ cốc là nguyên liệu làm thức ăn chăn nuôi đã hạ nhiệt 20% kể từ đầu năm. Cán cân cung cầu dự báo thiên về thặng dư cung trong niên vụ 2024-2025, vì vậy dự báo giá ngũ cốc sẽ tiếp tục ở vùng thấp trong quý cuối năm.
Động lực từ các dự án đang triển khai: DBC cho biết đã nhận được giấy chứng nhận GMP và đang đồng bộ hóa nhà máy sản xuất. DSC đánh giá việc đưa vào thương mại hóa vaccine ASF của DBC sẽ được thực hiện sớm nhất vào quý I/2025, dự báo mang lại 600 - 800 tỷ đồng doanh thu trong năm 2025. Trong tháng 8, DBC đã hoàn thành việc phát hành cổ phiếu, thu về hơn 1.200 tỷ đồng để bổ sung vốn cho dự án nhà máy dầu đậu nành.
Doanh nghiệp cũng đang tích cực mở rộng quy mô chăn nuôi heo với các dự án khu chăn nuôi công nghệ cao tại Thanh Hóa và Phú Thọ. Tổng công suất dự kiến là 10.200 lợn nái, 147.400 lợn thương phẩm. Việc mở rộng công suất kỳ vọng sẽ giúp DBC chiếm lĩnh thị phần khi Luật Chăn nuôi (năm 2020) đang gần đến ngày có hiệu lực.
Tin liên quan