VDSC dự báo thị trường chứng khoán trong bối cảnh nhiều áp lực


BNEWS Áp lực từ thanh khoản suy yếu, dòng vốn ngoại chưa đảo chiều và mặt bằng lãi suất toàn cầu tăng cao là những vấn đề thị trường chứng khoán Việt Nam đối mặt thời điểm này.
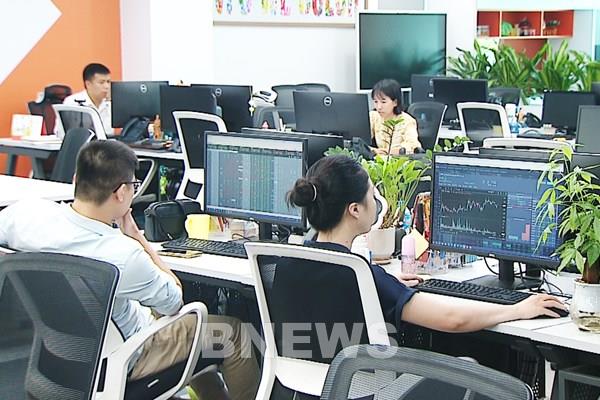
Giao dịch viên tại Công ty Cổ phần chứng khoán DNSE. Ảnh: Trần Trung/Bnews/vnanet.vn
Dù định giá VN-Index đã giảm xuống dưới mức bình quân 5 năm, khả năng phục hồi vẫn phụ thuộc vào sức tăng trưởng lợi nhuận doanh nghiệp và sự trở lại của dòng tiền.
Theo Báo cáo triển vọng thị trường tháng 10/2026 của Công ty cổ phần Chứng khoán Rồng Việt (VDSC), VN-Index kết thúc tháng 9 tại 1.768,62 điểm, giảm 3,5% so với tháng trước và giảm 0,9% so với đầu năm. Sau khi đạt đỉnh 1.853,08 điểm ngày 4/9, chỉ số suy yếu dần và đóng cửa tháng ở mức thấp nhất.
Áp lực điều chỉnh diễn ra trong bối cảnh rủi ro bên ngoài gia tăng, từ căng thẳng địa chính trị, giá dầu vượt 100 USD/thùng đến xu hướng tăng lãi suất của các ngân hàng trung ương lớn. Lợi suất trái phiếu Chính phủ Mỹ kỳ hạn 10 năm lên 5,29%, mức cao nhất kể từ năm 2007, làm gia tăng sức ép đối với các tài sản rủi ro.Không chỉ giảm điểm, thị trường còn đối mặt với sự thu hẹp của dòng tiền, giá trị giao dịch khớp lệnh bình quân trên HOSE trong tháng 9 đạt 13.240 tỷ đồng/phiên, giảm 6,4% so với tháng 8 và là mức thấp nhất trong 12 tháng. Phiên giao dịch sôi động nhất diễn ra ngày 18/9, với giá trị khớp lệnh 22.030 tỷ đồng, chủ yếu gắn với hoạt động cơ cấu danh mục của các quỹ ETF trước thời điểm Việt Nam chính thức được nâng hạng.Diễn biến đáng chú ý khác là khối ngoại tiếp tục bán ròng sau sự kiện nâng hạng, tong tháng 9 nhà đầu tư nước ngoài bán ròng 4.830 tỷ đồng trên HOSE, gần gấp ba lần mức 1.644 tỷ đồng của tháng 8, riêng giai đoạn từ ngày 21 đến 30/9, giá trị bán ròng khoảng 4.447 tỷ đồng, chiếm hơn 90% tổng giá trị bán ròng cả tháng.Áp lực bán tập trung ở nhóm bất động sản, ngân hàng và dịch vụ tài chính, với giá trị bán ròng lần lượt 4.619 tỷ đồng, 2.259 tỷ đồng và 1.326 tỷ đồng. Ở chiều ngược lại, khối ngoại mua ròng nhóm thực phẩm và đồ uống 1.530 tỷ đồng, công nghệ thông tin 860 tỷ đồng và dầu khí 756 tỷ đồng.Trong bức tranh phân hóa đó, bảo hiểm và năng lượng là hai nhóm ngành tăng điểm nổi bật trong tháng 9, lần lượt tăng 12,4% và 11,6%, ngược lại hàng tiêu dùng thiết yếu giảm 23,5%, y tế giảm 22,3% và dịch vụ tài chính giảm 11,3%, nhóm bất động sản đóng góp lớn nhất vào mức giảm của VN-Index, tiếp theo là ngân hàng và dịch vụ tài chính.
Dù thị trường chịu nhiều sức ép, VDSC cho rằng định giá thấp và triển vọng lợi nhuận doanh nghiệp vẫn là những điểm tựa quan trọng. P/E của VN-Index cuối tháng 9 giảm về 12,2 lần, thấp hơn mức bình quân 5 năm là 13,9 lần, đồng thời dự báo lợi nhuận trên mỗi cổ phiếu (EPS) năm 2026 của thị trường đã phục hồi từ khoảng 138 đồng/cổ phiếu lên 144 đồng/cổ phiếu sau mùa công bố kết quả kinh doanh quý II, tương ứng tăng 4,4%.Theo VDSC, tăng trưởng lợi nhuận tiếp tục là yếu tố hỗ trợ tâm lý nhà đầu tư, đặc biệt trong các nhịp điều chỉnh, tuy nhiên định giá thấp chưa đồng nghĩa thị trường có thể lập tức phục hồi, khi thanh khoản vẫn yếu và môi trường lãi suất quốc tế chưa thuận lợi.Về triển vọng trung hạn, VDSC ước tính VN-Index có thể dao động trong vùng 1.694-1.983 điểm, dựa trên mức P/E mục tiêu 11,7-13,6 lần và mức đóng cửa ngày 2/10/2026 là 1.737,7 điểm. Trong kịch bản bên ngoài tiếp tục bất lợi, chỉ số có thể lùi về vùng thấp của biên độ dự báo, ngược lại định giá hấp dẫn cùng lợi nhuận doanh nghiệp duy trì tăng trưởng có thể tạo nền tảng cho sự phục hồi.Với nhà đầu tư, bài toán trong giai đoạn hiện nay không chỉ là tìm kiếm cổ phiếu đã giảm sâu, mà còn phải đánh giá khả năng duy trì lợi nhuận, sức khỏe tài chính và mức độ chịu tác động từ lãi suất, dòng vốn ngoại. Khi thanh khoản chưa cải thiện rõ rệt, sự phân hóa giữa các nhóm ngành và doanh nghiệp có thể tiếp tục chi phối hiệu quả đầu tư.Như vậy, định giá thấp đang mở ra dư địa cho thị trường, nhưng chưa đủ để bảo đảm một nhịp tăng bền vững, khả năng phục hồi của VN-Index sẽ phụ thuộc vào việc tăng trưởng lợi nhuận có tiếp tục được duy trì, áp lực vĩ mô có hạ nhiệt và dòng tiền có quay trở lại hay không.Tin liên quan