Doanh nghiệp xi măng chờ cú hích từ đầu tư công


BNEWS Cùng với ngành thép, các doanh nghiệp xi măng Việt như Công ty cổ phần Xi măng Hà Tiên 1 (mã chứng khoán: HT1) được kỳ vọng phục hồi và tăng trưởng mới trong năm 2021.
Theo đó, các tín hiệu tích cực được nhìn từ triển vọng đầu tư công, cũng như nhu cầu ấm lên tại các thị trường xuất khẩu.
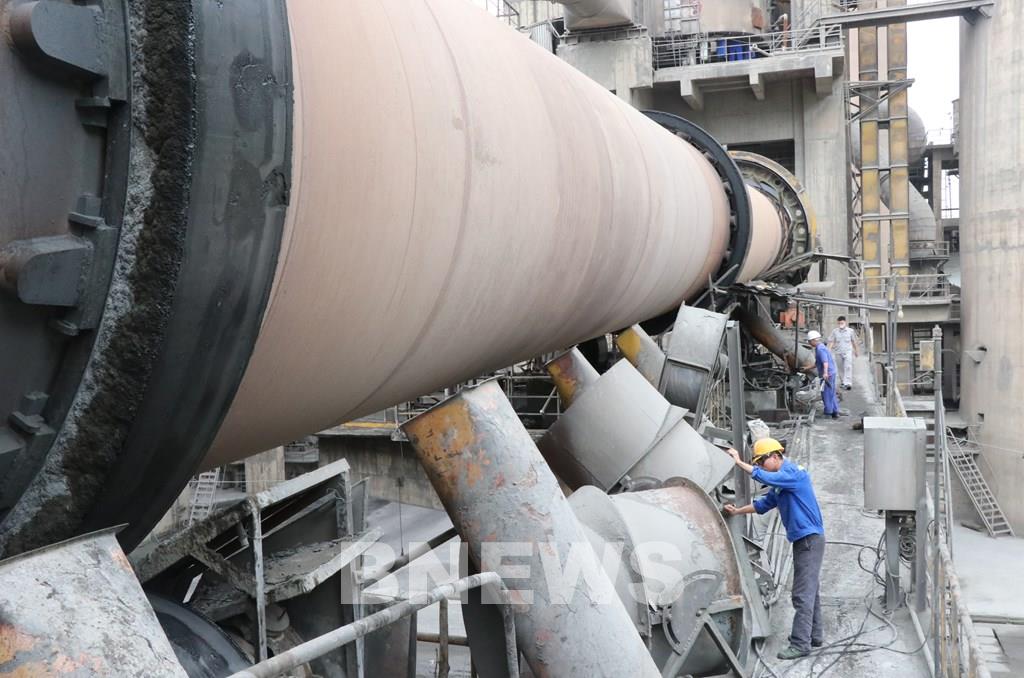
Doanh nghiệp xi măng chờ cú hích từ đầu tư công. Ảnh: Hoàng Thảo Nguyên/TTXVN
Đầu tư công đang là một trong những công cụ quan trọng trong quá trình kích thích tăng trưởng kinh tế sau dịch COVID-19. Trên thế giới, việc kích cầu đầu tư công của các nước đang tạo sức ảnh hưởng tích cực tới cầu tiêu thụ vật liệu xây dựng ở các nước xung quanh.
Theo trang thông tin dịch vụ của Mỹ Business Wire, tăng trưởng chung của ngành xi măng được dự báo trung bình 7%/năm trong giai đoạn 2020-2024; trong đó, đóng góp hơn một nửa số này đến từ châu Á - Thái Bình Dương, khu vực năng động nhất về các hoạt động đầu tư phát triển cơ sở hạ tầng cũng như tốc độ đô thị hóa.
Tại Việt Nam, Trung Quốc hiện vẫn là thị trường xuất khẩu trọng tâm với 18 triệu tấn trong 10 tháng năm 2020, chiếm gần 57% về lượng và 34% tổng kim ngạch. Tiếp theo là các thị trường trong khu vực Đông Nam Á và Nam Á như Philippines, Bangladesh, Indonesia…
Trong các doanh nghiệp niêm yết ngành xi măng, Công ty cổ phần Xi măng Hà Tiên 1 (mã chứng khoán: HT1) hiện dẫn đầu thị phần tại khu vực miền Nam, sở hữu mỏ đá mỏ đá vôi có thể khai thác làm xi măng từ Kiên Giang và Bình Phước. Trong khi đá vôi là nguyên liệu chính để sản xuất clinker, vốn là nguyên liệu chiếm trên 60% thành phần của xi măng.
Theo đánh giá của nhóm chuyên gia Công ty trách nhiệm hữu hạn Chứng khoán Mirae Asset Việt Nam, lợi thế trên giúp Xi măng Hà Tiên 1 có khả năng tự chủ nguồn nguyên liệu và có biên lợi nhuận gộp cao hơn các công ty trong ngành, khoảng 17% năm 2020 so với 13% trung bình ngành.
Hiện Xi măng Hà Tiên 1 đang sở hữu hệ thống 2 nhà máy và 5 trạm nghiền phân bổ rộng tại các tỉnh thành phía Nam.
Do khoảng cách vận chuyển tối ưu của xi măng và clinker bằng đường bộ khoảng 70-80 km nên việc phân bố các trạm nghiền tại nhiều tỉnh thành sẽ giúp công ty mở rộng hệ thống đại lý và dễ dàng tiếp cận nhiều thị trường tiêu thụ.
Bên cạnh đó, các trạm nghiền của Xi măng Hà Tiên 1 cũng thuận lợi cho vận tải thủy bằng xà lan với chi phí vận chuyển thấp hơn đường bộ.
Năm 2020, hoạt động sản xuất kinh doanh của Xi măng Hà Tiên 1 ghi nhận sự hồi phục trong tháng 7-8; tuy nhiên, từ tháng 9 bị ảnh hưởng tiêu cực bởi mùa mưa và xâm nhập mặn ở miền Nam.
Luỹ kế 9 tháng, doanh thu thuần đạt 5.750 tỷ đồng, giảm 12,3% so với cùng kỳ. Lợi nhuận trước thuế đạt 585 tỷ đồng, hoàn thành gần 71% chỉ tiêu lợi nhuận được giao cho cả năm. Lợi nhuận sau thuế đạt 462 tỷ đồng, giảm 12,8% so với cùng kỳ năm ngoái.
Thời gian tới, Xi măng Hà Tiên 1 có kế hoạch đầu tư nâng cao năng lực nghiền tại Nhà máy Kiên Lương thêm 1 triệu tấn/năm, tăng 14% công suất. Việc này dự kiện giúp doanh nghiệp này hưởng lợi từ tăng trưởng nhu cầu toàn ngành, bắt kịp với tăng trưởng nhu cầu tiêu thụ trong và ngoài nước.
Bên cạnh đầu tư công, Công ty cổ phần Chứng khoán Ngân hàng Đầu tư và phát triển Việt Nam (BSC) nhận định, tăng trưởng Xi măng Hà Tiên 1 sẽ rõ rệt hơn từ năm 2021 khi xi măng là ngành cung ứng quan trọng trong giai đoạn đẩy mạnh đầu tư cơ sở hạ tầng sắp tới của Chính phủ, trong đó các dự án đầu tư công trọng điểm như các dự án thành phần cao tốc Bắc Nam, dự án mở rộng nhà ga Tân Sơn Nhất, Nội Bài…
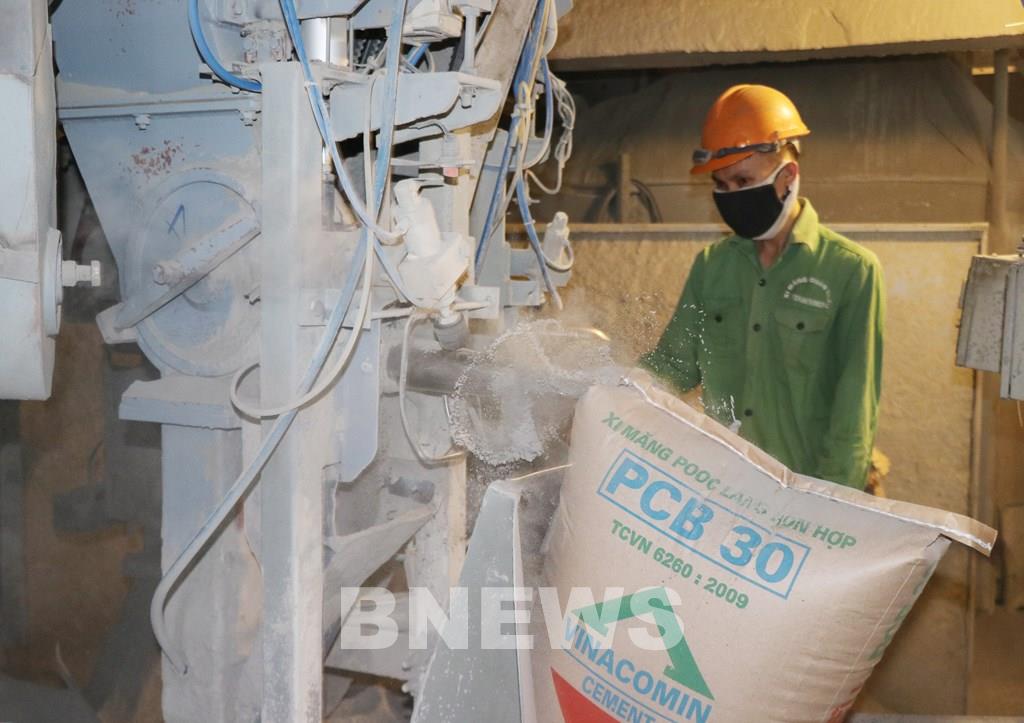
Trung Quốc hiện vẫn là thị trường xuất khẩu trọng tâm với 18 triệu tấn trong 10 tháng năm 2020, chiếm gần 57% về lượng và 34% tổng kim ngạch. Ảnh: Hoàng Thảo Nguyên/TTXVN
Với thị trường phía Bắc, Công ty cổ phần Xi măng Bỉm Sơn (mã chứng khoán: BCC) là doanh nghiệp xi măng niêm yết có công suất lớn, với 4,5 triệu tấn clinker/năm. Doanh nghiệp này có thị phần nội địa vững chắc và có những lợi thế mạnh về hệ thống phân phối trong nước, về công nghệ cũng như giá thành sản xuất.
Về vùng nguyên liệu, Công ty cổ phần chứng khoán Agribank ước tính, Xi măng Bỉm Sơn đủ dùng cho 50 năm tới, thuận lợi khi nằm trong vùng nắm giữ hơn 60% trữ lượng đá vôi của Việt Nam ở khu vực Đồng Bằng Sông Hồng và Bắc Trung Bộ.
Như vậy, khi nhu cầu xây dựng dân dụng và công nghiệp tăng nhanh nhờ cơ sở hạ tầng được cải thiện mạnh ở nhiều địa phương, nhất là phía Bắc, giúp cho Xi măng Bỉm Sơn được kỳ vọng phục hồi và tăng trưởng mới trong năm 2021.
Cùng với đó, làn sóng dịch chuyển sản xuất từ Trung Quốc sang các quốc gia lân cận sau dịch cũng sẽ thu hút lượng lớn vốn FDI và hỗ trợ xây dựng công nghiệp tại Việt Nam.
Thực tế, trước khi chịu ảnh hưởng chung từ dịch COVID-19 trong năm 2020, sản lượng tiêu thụ xi măng ở Việt Nam ghi nhận tăng tưởng trung bình hàng năm ở mức 5-7%, thuộc nhóm cao nhất khu vực.
Tuy nhiên, các chuyên gia Mirae Asset Việt Nam cũng khuyến nghị rủi ro về biến động giá than và giá điện đối với ngành xi măng, do chi phí giá than và giá điện chiếm 40- 45% giá thành sản xuất clinker. Trong khi giá clinker chiếm hơn 60% chi phí nguyên liệu đầu vào xi măng, khiến lợi nhuận của cả ngành xi măng nói có thể biến động rất lớn theo giá điện và giá than.
Trên thị trường, cổ phiếu ngành xi măng đang có mức tăng trưởng tích cực so với thời điểm dịch COVID-19 bùng phát tháng 4/2020.
Cổ phiếu HT1 của Xi măng Hà Tiên 1 giao dịch ở mức 18.850 đồng/cổ phiếu (chốt phiên 15/1), tăng 77,8% giá trị so với tháng 4/2020. Hệ số P/E (hệ số giá trên lợi nhuận 1 cổ phiếu) là 10,62.
Về phía Xi măng Bỉm Sơn, cổ phiếu BCC giao dịch ở mức 9.800 đồng/cổ phiếu (chốt phiên 15/1), tăng 88,46% giá trị so với tháng 4/2020. Hệ số P/E (hệ số giá trên lợi nhuận 1 cổ phiếu) là 10,56./.
Tin liên quan