Khó thu hồi nợ ảnh hưởng đến phát triển tín dụng tiêu dùng


BNEWS Tổng dư nợ cho vay nền kinh tế khoảng 12.749 nghìn tỷ đồng; trong đó, tín dụng tiêu dùng của toàn hệ thống đạt khoảng 2.703 nghìn tỷ đồng, chiếm tỷ trọng 21,2% tổng dư nợ nền kinh tế.
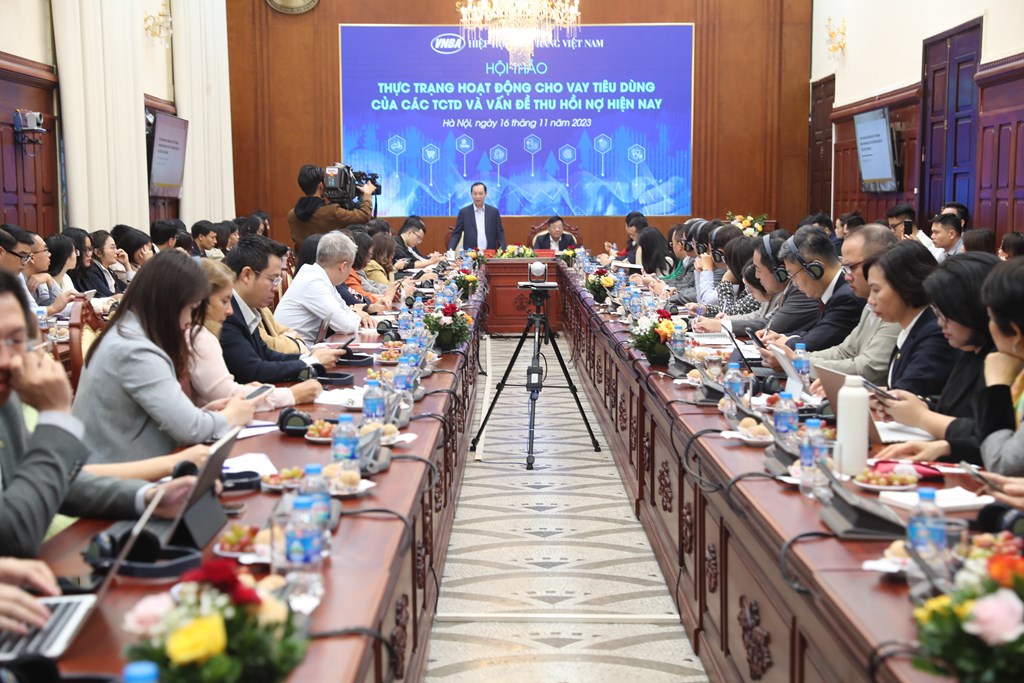
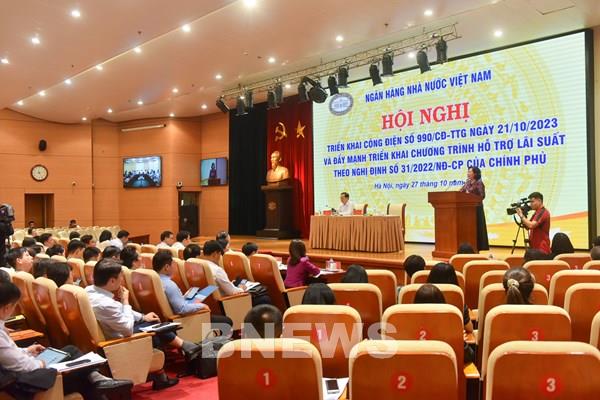
Toàn cảnh hội thảo. Ảnh: Hà An/BNEWS/TTXVN
Hiện nay, Ngân hàng Nhà nước quy định hoạt động tín dụng tiêu dùng của các tổ chức tín dụng, chi nhánh ngân hàng nước ngoài gồm 3 hình thức: cho vay phục vụ nhu cầu đời sống của tổ chức tín dụng, chi nhánh ngân hàng nước ngoài; cho vay tiêu dùng của công ty tài chính tiêu dung và cấp tín dụng thông qua nghiệp vụ phát hành và sử dụng thẻ tín dụng.
Đến cuối tháng 9/2023, toàn hệ thống có 84 tổ chức tín dụng triển khai hoạt động tín dụng tiêu dùng, trong đó có 15 công ty tài chính tiêu dùng. Tổng dư nợ cho vay nền kinh tế khoảng 12.749 nghìn tỷ đồng; trong đó, tín dụng tiêu dùng của toàn hệ thống đạt khoảng 2.703 nghìn tỷ đồng, chiếm tỷ trọng 21,2% tổng dư nợ nền kinh tế. Để giúp người dân dễ dàng tiếp cận vốn vay nhất là lĩnh vực cho vay phục vụ đời sống và tiêu dùng cá nhân, hạn chế tín dụng đen, các tổ chức tín dụng đã tích cực thực hiện nhiều biện pháp để cải thiện tình hình hoạt động. Đồng thời, tăng dư nợ tín dụng theo phê duyệt của Ngân hàng Nhà nước, kiểm soát và nâng cao chất lượng tín dụng, tiết giảm chi phí, nâng dần hiệu quả sử dụng vốn, cải cách thủ tục hành chính, đa dạng hóa danh mục sản phẩm, mở rộng mạng lưới đặc biệt là khu vực vùng sâu, vùng xa... Tuy nhiên, theo Phó Thống đốc Đào Minh Tú, từ đầu năm 2023 tới nay, do ảnh hưởng tiêu cực của suy giảm kinh tế toàn cầu và khó khăn của kinh tế trong nước, hoạt động của các ngân hàng đang phải đối mặt với rất nhiều khó khăn, thách thức. Tính đến hết tháng 9/2023 tốc độ tăng trưởng tín dụng đối với nền kinh tế ở mức thấp 6,92%; tốc độ tăng trưởng cho vay tiêu dùng ở mức rất thấp chỉ tăng 1,53% so với cuối năm 2022. Bên cạnh đó, tỷ lệ nợ xấu trong tín dụng tiêu dùng toàn hệ thống có xu hướng gia tăng (khoảng gần 3,7% tổng dư nợ tín dụng tiêu dùng, trong khi từ năm 2018 đến năm 2022, tỷ lệ nợ xấu này chỉ trên/dưới 2%), thậm chí tỷ lệ nợ xấu của các công ty tài chính có nguy cơ tăng trên 15%, nhiều công ty lâm vào tình trạng khó khăn, thậm chí thua lỗ do phải trích dự phòng rủi ro nợ xấu tăng cao. Lý giải nguyên nhân dẫn đến tỷ lệ nợ xấu cho vay tiêu dùng ngày càng tăng cao, Phó Chủ tịch kiêm Tổng Thư ký Hiệp hội Ngân hàng Việt Nam ông Nguyễn Quốc Hùng nhận định: Ngoài những yếu tố khách quan với khó khăn chung còn có những yếu tố chủ quan và rất nguy hiểm mà chưa có chế tài xử lý. Đó là, khách hàng cố tình không trả nợ; người trước khuyên người sau không trả nợ, thậm chí cán bộ công ty đến đòi nợ hoặc nhắc nợ thì chống đối, tố cáo, vu khống cán bộ là dùng biện pháp manh động để đòi nợ đến chính quyền. Các hội nhóm rủ nhau "bùng nợ" tràn lan trên mạng xã hội kéo theo nhiều hệ lụy cho các tổ chức tín dụng nhưng không bị xử lý… "Tất cả những điều trên làm cho hoạt động thu hồi nợ, đặc biệt là nợ tín dụng tiêu dùng của tổ chức tín dụng gặp rất nhiều khó khăn, một số tổ chức tín dụng buộc phải chủ động cắt giảm danh mục cho vay tiêu dùng, tránh nợ xấu tiếp tục phát sinh", ông Nguyễn Quốc Hùng nhấn mạnh. Phó Thống đốc Đào Minh Tú nhấn mạnh, đây là những vấn đề đáng lưu tâm cần sớm giải quyết để lấy lại niềm tin trong hoạt động kinh doanh cho các công ty tài chính, các tổ chức tín dụng, khơi thông dòng vốn tín dụng, đẩy mạnh cho vay tiêu dùng. Để giải quyết những vấn đề bất cập trên, các đại biểu đề xuất cần phải truyền thông trên các phương tiện thông tin đại chúng, trên các trang mạng xã hội (Facebook, zalo…) nhằm tẩy chay các hành động vay tiền sau đó cố tình không trả nợ cho ngân hàng thương mại, công ty tài chính tạo ra sức ép dư luận để lên án hiện tượng bùng nợ, lập hội nhóm cùng nhau trốn nợ. Theo ông Nguyễn Đình Đức, Phó chủ nhiệm Câu lạc bộ Tài chính tiêu dùng – Hiệp hội Ngân Hàng, Phó Tổng Giám đốc Công ty Tài chính trách nhiệm hữu hạn HD SAISON (HD SAISON), cần có các biện pháp cụ thể nhằm kêu gọi, nâng cao ý thức, thái độ của những người vay. Đồng thời, xử nghiêm các đối tượng tham gia vào các hội nhóm bùng nợ, cũng như những người hướng dẫn và khuyến khích hành vi bùng nợ, cố tình không trả nợ. Cùng đó, áp dụng chế tài răn đe đối với những cá nhân có hành vi cố tình vi phạm quy tắc và đạo đức trong lĩnh vực tài chính tiêu dùng nói riêng và lĩnh vực tín dụng cá nhân nói chung. "Nếu không có hành động cụ thể, việc bùng nợ có thể tiếp tục xảy ra và có thể tác động đến nợ xấu không những cuối năm 2023 mà còn nhiều năm sau nữa. Điều này sẽ gây ảnh hưởng xấu đến cả người đi vay và ảnh hưởng đến hoạt động cho vay của các công ty tài chính, từ đó ảnh hưởng đến khó khăn của chính khách hàng tiếp cận vốn vay do các công ty này phải siết chặt lại cho vay", ông Nguyễn Đình Đức kiến nghị. Ông Nguyễn Mạnh Cường, Hàm Vụ phó Vụ Kinh tế tổng hợp (Văn phòng Chính phủ) cho biết, pháp luật liên quan chưa có cơ chế cho phép hỗ trợ chia sẻ thông tin từ các tổ chức liên quan có thông tin khách hàng. Điều này dẫn đến thực trạng các công ty tài chính gặp rất nhiều khó khăn trong việc thu hồi nợ đối với những khách hàng không thể liên lạc được hoặc khách hàng thiếu ý thức trả nợ, cố tình chây ỳ, trốn tránh sự liên hệ của các bằng cách bỏ số thuê bao đã đăng ký với công ty tài chính tại thời điểm đề nghị vay vốn hoặc không nghe máy, bỏ trốn khỏi nơi cư trú… Dưới góc độ của cơ quan quản lý, Phó Thống đốc Đào Minh Tú cho hay: Để quản lý hoạt động tín dụng tiêu dùng, đồng thời kiểm soát, hạn chế nợ xấu, nâng cao chất lượng tín dụng của các tổ chức tín dụng, Ngân hàng Nhà nước đã triển khai hoàn thiện hệ thống các văn bản quy phạm pháp luật, tạo điều kiện thuận lợi cho các tổ chức tín dụng thực hiện cho vay tiêu dùng. Cùng với đó, ban hành các quy định về giới hạn giải ngân, hệ số rủi ro đối với các khoản cho vay phục vụ đời sống để quản lý hiệu quả chất lượng tín dụng cũng như kiểm soát mục đích sử dụng vốn vay của khách hàng; tăng cường thanh tra, giám sát hoạt động tín dụng tiêu dùng để kịp thời phát hiện, chấn chỉnh, cảnh báo các tổ chức tín dụng về các vấn đề rủi ro./.Tin liên quan