Lãi suất huy động và bài toán NIM những tháng cuối năm


BNEWS Bước vào quý cuối năm, lãi suất huy động đã qua giai đoạn tăng mạnh nhưng vẫn neo ở mức cao.
Trong khi đó, tín dụng tăng nhanh hơn nguồn vốn khiến áp lực huy động quay trở lại, đặt chi phí vốn vào thế giằng co với mục tiêu mở rộng tín dụng. Đây cũng là bài toán quan trọng đối với biên lãi ròng (NIM) của các ngân hàng trong những tháng cuối năm.
*Lãi suất hạ nhiệt nhưng chưa rẻ
Cập nhật mới nhất trong tuần đầu tháng 10/2026, mặt bằng lãi suất huy động nhìn chung chưa xuất hiện đợt tăng đồng loạt mới, nhưng vẫn neo ở mức tương đối cao và phân hóa rõ giữa các ngân hàng. Lãi suất kỳ hạn 12 tháng phổ biến quanh 6-7,8%/năm, trong khi một số chương trình ưu đãi, cộng lãi suất hoặc mức lãi suất đặc biệt vẫn đưa mức thực tế lên trên 9%/năm.

Mặt bằng lãi suất bắt đầu hạ nhiệt sau các động thái điều hành. Ảnh: BNEWS/TTXVN
Diễn biến này cho thấy cuộc đua huy động đã bớt nóng so với đầu năm, song áp lực thu hút nguồn vốn vẫn hiện hữu. Thay vì tăng lãi suất trên diện rộng, nhiều ngân hàng đang có xu hướng cạnh tranh có chọn lọc thông qua ưu đãi theo kỳ hạn, khách hàng và quy mô tiền gửi.
Nhìn lại những tháng đầu năm 2026, Ngân hàng Nhà nước cho biết đã có tình trạng một số ngân hàng thương mại cạnh tranh trong huy động vốn, qua đó đẩy mặt bằng lãi suất huy động và cho vay tăng trong quý I. Theo biểu lãi suất niêm yết, riêng trong tháng 3/2026, có khoảng 20 ngân hàng thương mại điều chỉnh tăng lãi suất huy động, thậm chí có nơi còn tăng nhiều lần, đưa mức lãi suất cao nhất lên 9-10%/năm. Đây là một trong những yếu tố khiến chi phí vốn của các ngân hàng chịu sức ép ngay từ đầu năm.
Trước diễn biến trên, ngày 30/3, Ngân hàng Nhà nước đã yêu cầu các tổ chức tín dụng triển khai giải pháp ổn định mặt bằng lãi suất, đồng thời cân đối nguồn vốn và sử dụng vốn, bảo đảm thanh khoản và khả năng chi trả. Đến ngày 9/4, Ngân hàng Nhà nước đã có cuộc họp với các ngân hàng thương mại. Tại đây, các ngân hàng thống nhất, đồng thuận cao trong việc thực hiện chủ trương của Chính phủ, Thủ tướng Chính phủ và Ngân hàng Nhà nước trong việc nỗ lực giảm mặt bằng lãi suất thị trường để hỗ trợ doanh nghiệp và người dân.
Sang quý II, mặt bằng lãi suất bắt đầu hạ nhiệt sau các động thái điều hành. Báo cáo cập nhật ngành ngân hàng của Công ty Cổ phần Chứng khoán VPBank (VPBankS) cho thấy lãi suất huy động kỳ hạn 12 tháng toàn thị trường giảm từ khoảng 6,04% hồi cuối tháng 3 xuống 5,90% vào cuối tháng 6.
Tới quý III, xu hướng giảm chậm lại. Theo VPBankS, lãi suất huy động kỳ hạn 12 tháng toàn thị trường gần như đi ngang quanh 5,91% trong tháng 8, sau khi giảm trong quý II. Công ty chứng khoán này nhận định dư địa giảm sâu không lớn do tín dụng vẫn tăng nhanh hơn huy động, nhu cầu vốn trong nửa cuối năm cao và tỷ trọng tín dụng trung, dài hạn có xu hướng tăng.
Số liệu mới nhất của Cục Thống kê (Bộ Tài chính) cho thấy huy động vốn của các tổ chức tín dụng đến ngày 28/9 tăng 9,78% so với cuối năm 2025, trong khi tín dụng tăng 10,89%. Điều này phần nào phản ánh áp lực cân đối nguồn vốn ngày càng rõ, đằng sau sự ổn định về mặt bằng lãi suất.
Theo Chuyên gia kinh tế TS. Nguyễn Minh Phong, diễn biến hiện nay cần được nhìn trong bối cảnh ngân hàng đang được đặt vào vị trí quan trọng trong việc cung ứng vốn cho mục tiêu tăng trưởng cao của nền kinh tế. “9 tháng 2026 là một giai đoạn vất vả của ngành ngân hàng. Các động lực chính của tăng trưởng kinh tế được đặt nhiều vào hệ thống ngân hàng, bên cạnh các chính sách tài khóa”, TS. Nguyễn Minh Phong nhận định.
Theo ông, ngành ngân hàng đã triển khai các biện pháp khá quyết liệt, đồng bộ nhưng cũng linh hoạt, bám sát chỉ đạo của Chính phủ, vừa giữ ổn định vĩ mô, vừa tạo điều kiện cho doanh nghiệp tiếp cận vốn. Trong đó, đáng chú ý là việc sử dụng các công cụ trên thị trường liên ngân hàng, điều chỉnh hạn mức tăng trưởng tín dụng (room) của các ngân hàng thương mại và duy trì mục tiêu tăng trưởng cả năm ở mức cao, đồng thời linh hoạt trong điều hành cả lãi suất huy động và cho vay.
Nhìn từ diễn biến lãi suất 9 tháng, có thể thấy bài toán của ngân hàng đã chuyển từ “chạy đua huy động” trong quý I sang “giữ chi phí vốn hợp lý” trong quý II và III. Nhưng khi tín dụng tiếp tục tăng nhanh hơn huy động, áp lực huy động vốn vẫn chưa thể giảm hoàn toàn.
TS. Nguyễn Minh Phong cho rằng nhu cầu tín dụng đã bùng nổ trong khoảng hai năm trở lại đây, trong khi Ngân hàng Nhà nước cũng linh hoạt hơn trong việc điều chỉnh room cho những ngân hàng có điều kiện an toàn và triển vọng tăng trưởng. Điều này tạo thêm khả năng cung ứng vốn, nhưng đồng thời đặt ra yêu cầu phải mở rộng nguồn vốn tương ứng. Từ nay đến cuối năm, áp lực huy động và cho vay có thể tiếp tục gia tăng.
*NIM chờ tín hiệu phục hồi
Diễn biến lãi suất huy động có ý nghĩa trực tiếp đối với NIM. Khi các ngân hàng phải trả chi phí cao hơn để huy động nguồn vốn mới, trong khi lãi suất cho vay không thể điều chỉnh ngay tương ứng, biên chênh lệch giữa thu nhập lãi và chi phí lãi sẽ chịu sức ép.
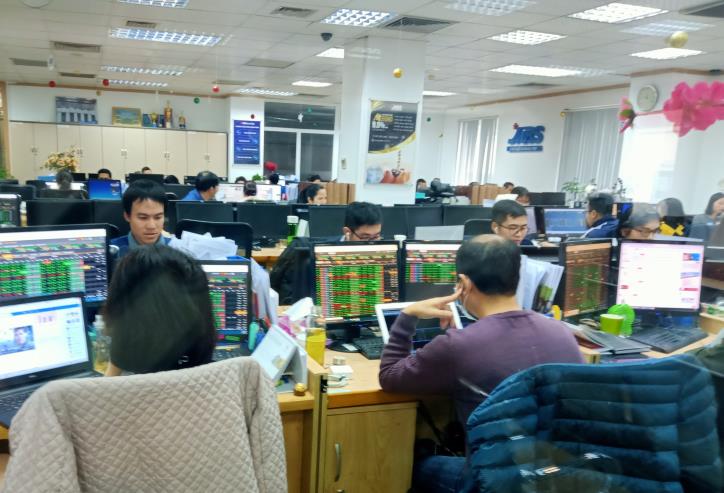
Giao dịch Chứng khoán tại Công ty cổ phần Chứng khoán MB - MBS: Ảnh: Văn Giáp/BNEWS/TTXVN
Đây là lý do NIM của các ngân hàng trong năm nay có sự phân hóa đáng kể. Theo phân tích của Công ty cổ phần Chứng khoán MB (MBS), chi phí vốn neo cao đang gây áp lực lên NIM, đặc biệt tại những ngân hàng có tốc độ tín dụng nhanh hoặc phụ thuộc nhiều hơn vào tiền gửi kỳ hạn.
Trong khi đó, Công ty TNHH Chứng khoán Vietcombank (VCBS) nhận định NIM có thể bước vào giai đoạn phục hồi khi cơ cấu cho vay dịch chuyển sang các khoản vay kỳ hạn dài hơn, đồng thời một số khoản vay ưu đãi hết thời gian hỗ trợ và chuyển sang lãi suất thả nổi. Khi đó, lợi suất cho vay có thể được điều chỉnh theo mặt bằng lãi suất mới, tạo thêm dư địa bù đắp chi phí vốn.
Đây chính là điểm cân bằng của bài toán NIM trong những tháng cuối năm. Một phía là lãi suất huy động cao làm tăng giá vốn; phía còn lại là tín dụng tăng, lợi suất cho vay có khả năng cải thiện và các khoản vay chuyển sang lãi suất thả nổi.
Nếu lợi suất tài sản tăng đủ nhanh để bù đắp chi phí huy động, NIM có thể ổn định hoặc phục hồi. Ngược lại, nếu ngân hàng phải huy động với chi phí cao nhưng không thể điều chỉnh lãi suất đầu ra tương ứng, biên lợi nhuận sẽ tiếp tục bị thu hẹp.
TS. Nguyễn Minh Phong cho rằng việc điều hành thanh khoản trong những tháng cuối năm sẽ có vai trò quan trọng trong việc hạn chế áp lực tăng lãi suất cho vay. Các công cụ như điều phối dự trữ bắt buộc, room tín dụng, nguồn vốn nhàn rỗi và thị trường liên ngân hàng có thể góp phần giảm căng thẳng thanh khoản.
Dù vậy, chuyên gia cũng lưu ý việc mở rộng không gian tín dụng phải đi cùng kiểm soát chất lượng tài sản. Theo ông, một số biện pháp bóc tách những khoản tín dụng thuộc các lĩnh vực đặc thù như cho vay nhà hàng, khách sạn… để tạo thêm dư địa tín dụng có thể giúp ngân hàng và Ngân hàng Nhà nước mở rộng không gian cho vay, nhưng cần kiểm soát, thống kê chính xác và có kịch bản chủ động để tránh tín dụng tăng quá mức, kéo theo rủi ro thanh khoản và nợ xấu.
Bước vào quý cuối năm, bài toán của ngân hàng vì vậy không chỉ là tăng tín dụng bao nhiêu, mà còn là tăng trưởng bằng nguồn vốn nào và với chi phí bao nhiêu. Sau một chu kỳ lãi suất huy động tăng mạnh rồi hạ nhiệt, khả năng kiểm soát giá vốn sẽ tiếp tục là yếu tố quyết định khả năng bảo vệ NIM.
Trong khi đó, tín dụng vẫn được kỳ vọng duy trì đà tăng khi nhu cầu vốn của nền kinh tế tiếp tục ở mức cao. TS. Nguyễn Minh Phong cho rằng hoạt động tín dụng từ nay đến cuối năm vẫn sẽ sôi động và có thể xuất hiện thêm những giải pháp để đáp ứng nhu cầu vốn.
Về phía Ngân hàng Nhà nước, tại buổi họp báo Chính phủ thường kỳ tháng 9/2026 diễn ra trưa 3/10, Phó Thống đốc Phạm Thanh Hà cho biết trong những tháng cuối năm, Ngân hàng Nhà nước sẽ tiếp tục hoàn thiện cơ chế, chính sách tín dụng, tạo thuận lợi cho người dân, doanh nghiệp tiếp cận vốn, đồng thời định hướng các tổ chức tín dụng tập trung vốn vào những lĩnh vực ưu tiên, các động lực tăng trưởng và kiểm soát chặt tín dụng đối với lĩnh vực tiềm ẩn rủi ro.
Cùng với đó, Ngân hàng Nhà nước tiếp tục triển khai các chương trình tín dụng ưu đãi như: như: Chương trình tín dụng với lãi suất ưu đãi hướng đến các động lực tăng trưởng kinh tế và doanh nghiệp nhỏ và vừa; Chương trình cho vay đối với lĩnh vực nông, lâm, thủy sản; Chương trình cho vay liên kết sản xuất chế biến và tiêu thụ sản phẩm lúa gạo chất lượng cao và phát thải thấp vùng Đồng bằng sông Cửu Long; Chương trình tín dụng đầu tư hạ tầng điện, giao thông, công nghệ chiến lược; Chương trình cho vay nhà ở xã hội theo Nghị quyết 33/NQ-CP của Chính phủ. Ngành Ngân hàng cũng tiếp tục hỗ trợ các chương trình tín dụng chính sách, góp phần thực hiện các mục tiêu về tăng trưởng xanh và phát triển các ngành, lĩnh vực ưu tiên…
Tin liên quan