Ngân hàng lớn nhất Nhật Bản cấp vốn hỗ trợ 40.000 doanh nghiệp nhỏ và vừa


BNEWS Từ tháng 5/2025, một trong những ngân hàng lớn nhất Nhật Bản là Mizuho sẽ triển khai một cơ chế mới để cung cấp vốn kinh doanh cho các doanh nghiệp nhỏ và vừa trên toàn quốc.
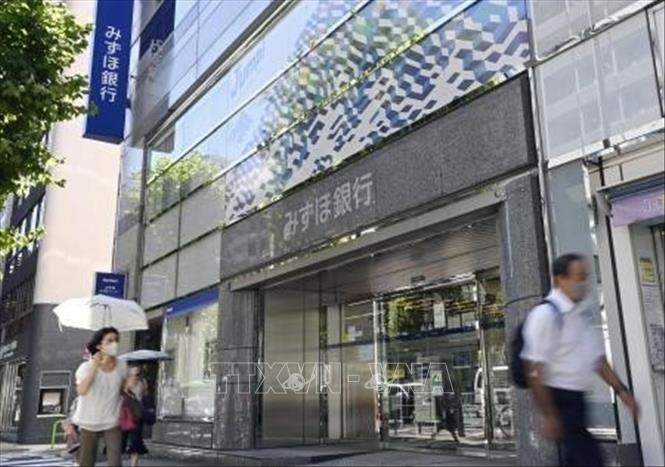
Chi nhánh ngân hàng Mizuho tại Tokyo, Nhật Bản. Ảnh: Kyodo/TTXVN
Với sự bảo lãnh của tập đoàn tài chính Orix, chương trình sẽ cung cấp các khoản vay không cần tài sản thế chấp lên đến 100 triệu yen (khoảng 704.000 USD) cho mỗi doanh nghiệp với đối tượng là hơn 40.000 doanh nghiệp.
Mục tiêu của Mizuho là hỗ trợ nguồn vốn tăng trưởng kinh doanh cho các doanh nghiệp nhỏ và vừa đang gặp khó khăn do giá cả tăng cao, tình trạng thiếu hụt lao động, cũng như chính sách thuế quan của Mỹ.
Trong bối cảnh chưa rõ tác động cụ thể từ chính sách thuế quan của Mỹ dưới thời Tổng thống Donald Trump, tại Nhật Bản, người ta lo ngại sẽ có nhiều doanh nghiệp gặp khó khăn về dòng tiền. Một số tổ chức tài chính như Ngân hàng Kyoto và Ngân hàng Toho cũng đã bắt đầu thiết lập các khung vay đặc biệt, cho thấy xu hướng mở rộng hỗ trợ trong ngành ngân hàng.
Khoản vay của Mizuho sẽ dành cho các pháp nhân có quy mô doanh thu dưới 10 tỷ yen, không bao gồm cá nhân kinh doanh. Trọng tâm là các doanh nghiệp có doanh thu dưới 5 tỷ yen, với số lượng mục tiêu khoảng 30.000 - 40.000 công ty. Khoản vay không thế chấp này sẽ có hạn mức từ 5 - 100 triệu yen, phục vụ cho nhu cầu vốn lưu động hoặc đầu tư thiết bị.
Việc mở rộng cho vay đối với các doanh nghiệp nhỏ và vừa cũng xuất phát từ nhu cầu gia tăng về nguồn vốn cho duy trì và phát triển hoạt động kinh doanh. Trong bối cảnh thiếu lao động, các công ty cần vốn để tăng lương và đầu tư vào số hóa nhằm nâng cao hiệu quả hoạt động.
Trước đây, Mizuho chủ yếu cung cấp hai hình thức vay vốn cho doanh nghiệp nhỏ và vừa: vay trực tiếp và vay có bảo lãnh từ Hiệp hội bảo lãnh tín dụng. Hiện bay, với việc bổ sung hình thức vay có bảo lãnh từ Orix, ngân hàng này có thể mở rộng phạm vi chấp nhận rủi ro cao hơn so với trước. Nhờ đó, việc cung cấp vốn sẽ dễ dàng hơn cho các doanh nghiệp đã sử dụng hết hạn mức bảo lãnh từ Hiệp hội bảo lãnh tín dụng, cũng như cho những công ty khởi nghiệp thường khó tiếp cận vốn vay truyền thống.
Thời hạn vay sẽ từ trên 1 năm đến tối đa 7 năm, với lãi suất được áp dụng theo biểu phí quy định. Mức phí bảo lãnh dao động từ 0,35% đến 6%, nhưng trung bình khoảng 1%, tương đương với mức phí của các khoản vay có bảo lãnh từ hiệp hội bảo lãnh tín dụng, nên không tạo ra gánh nặng tài chính quá lớn cho doanh nghiệp vay vốn.
Tập đoàn Orix đã tham gia vào mảng bảo lãnh cho các khoản vay không thế chấp phục vụ hoạt động kinh doanh của những tổ chức tài chính khu vực từ năm 2003, và có nhiều kinh nghiệm trong công tác thẩm định và quản lý rủi ro. Với mức phí bảo lãnh trung bình khoảng 1% và hạn mức bảo lãnh lên đến 100 triệu yen, Orix có lợi thế cạnh tranh cao so với các tổ chức tài chính phi ngân hàng khác hoạt động trong cùng lĩnh vực. Đây cũng là lần đầu tiên Orix hợp tác với một “megabank” như Mizuho trong lĩnh vực bảo lãnh.
Doanh nghiệp nhỏ và vừa chiếm tới 99% tổng số doanh nghiệp tại Nhật Bản, nên việc hỗ trợ tăng trưởng cho họ ngày càng đóng vai trò quan trọng đối với tăng trưởng kinh tế quốc gia. Mizuho, với mạng lưới chi nhánh rộng khắp Nhật Bản có mối liên kết rộng rãi với các doanh nghiệp này.
Mizuho sẽ tận dụng hệ thống chi nhánh cùng với các phương thức tư vấn từ xa để cung cấp nguồn vốn tăng trưởng cho doanh nghiệp. Dự kiến trong vài năm tới, tổng giá trị cho vay trong khuôn khổ cơ chế mới này sẽ đạt quy mô từ vài trăm tỷ đến 1.000 tỷ yen.
Tin liên quan