Quản lý hóa đơn đầu vào: Trách nhiệm và quyền lợi của hộ kinh doanh


BNEWS Hóa đơn đầu vào là chứng từ quan trọng giúp hộ kinh doanh chứng minh chi phí hợp lệ, xác định nguồn gốc hàng hóa và thực hiện nghĩa vụ thuế đúng quy định.

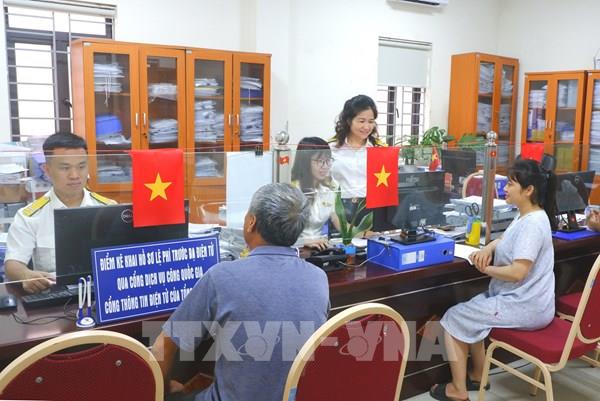
Hóa đơn điện tử khởi tạo từ máy tính tiền. Ảnh: congan.binhdinh.gov.vn
Trong bối cảnh chính sách thuế và hóa đơn điện tử ngày càng siết chặt, việc hiểu rõ quy định pháp lý, quyền lợi và trách nhiệm khi sử dụng hóa đơn đầu vào không chỉ giúp hộ kinh doanh hoạt động minh bạch, hợp pháp mà còn là nền tảng để chuyển đổi sang cơ chế kê khai, khấu trừ thuế trong giai đoạn mới.
Theo quy định tại Nghị định 123/2020/NĐ-CP quy định về hóa đơn, chứng từ, hóa đơn là chứng từ kế toán do tổ chức, cá nhân bán hàng hóa, cung cấp dịch vụ lập, ghi nhận thông tin bán hàng hóa, dịch vụ, thể hiện dưới hình thức hóa đơn điện tử hoặc hóa đơn do cơ quan thuế đặt in.Hóa đơn đầu vào là hóa đơn doanh nghiệp hoặc hộ kinh doanh nhận khi mua hàng hóa, dịch vụ từ bên bán, có giá trị chứng minh chi phí hợp lệ, phục vụ hạch toán và khấu trừ thuế. Một số trường hợp đặc biệt được phép lập Bảng kê thu mua hàng hóa, dịch vụ thay cho hóa đơn, như mua nông sản, thủy sản của người sản xuất trực tiếp, mua phế liệu, sản phẩm thủ công, đất đá cát sỏi khai thác thủ công hoặc hàng hóa từ hộ, cá nhân có doanh thu dưới ngưỡng chịu thuế.
Về đối tượng áp dụng, Nghị định 123/2020/NĐ-CP (sửa đổi tại Nghị định 70/2025/NĐ-CP) quy định tất cả tổ chức, cá nhân bán hoặc mua hàng hóa, cung cấp dịch vụ, bao gồm hộ và cá nhân kinh doanh, đều thuộc diện phải lập, quản lý và sử dụng hóa đơn. Khi bán hàng, cung cấp dịch vụ, người bán phải lập hóa đơn giao cho người mua, kể cả trường hợp hàng khuyến mại, biếu tặng, tiêu dùng nội bộ hoặc trả thay lương. Hóa đơn phải được lập đúng thời điểm chuyển giao quyền sở hữu hàng hóa hoặc hoàn thành dịch vụ, không phụ thuộc đã thu tiền hay chưa. Đối với xuất khẩu hàng hóa (bao gồm cả gia công xuất khẩu), thời điểm lập hóa đơn thương mại điện tử, hóa đơn giá trị gia tăng điện tử hoặc hóa đơn bán hàng điện tử do người bán tự xác định nhưng chậm nhất không quá ngày làm việc tiếp theo kể từ ngày hàng hóa được thông quan theo quy định pháp luật về hải quan. Việc sử dụng hóa đơn mang lại nhiều lợi ích cho hộ kinh doanh. Hóa đơn đầu vào giúp chứng minh tính hợp lệ của chi phí, xác định nguồn gốc hàng hóa rõ ràng, bảo vệ quyền lợi trong giao dịch và khi cơ quan chức năng kiểm tra. Với hộ kinh doanh nộp thuế theo phương pháp kê khai hoặc khấu trừ, hóa đơn đầu vào còn là căn cứ để khấu trừ thuế giá trị gia tăng. Tuy nhiên, hộ kinh doanh cũng phải tuân thủ nghĩa vụ quản lý hóa đơn. Hộ khoán tuy không phải thực hiện chế độ kế toán nhưng phải lưu giữ hồ sơ, chứng từ chứng minh nguồn gốc hàng hóa, nhất là khi đề nghị sử dụng hóa đơn lẻ hoặc khi cơ quan quản lý kiểm tra. Với hộ kinh doanh kê khai thuế, việc lập và lưu trữ hóa đơn, chứng từ là bắt buộc. Từ 1/1/2026, các hộ kinh doanh có doanh thu từ 3 tỷ đồng/năm trở lên phải thực hiện đầy đủ chế độ kế toán, hóa đơn, chứng từ theo quy định pháp luật. Hộ kinh doanh có doanh thu hàng năm trên 200 triệu đồng đến 3 tỷ đồng nếu lựa chọn nộp thuế theo phương pháp khấu trừ thuế giá trị gia tăng khi đáp ứng quy định về sổ kế toán, hóa đơn, chứng từ và tự nguyện đăng ký phương pháp khấu trừ (thuế giá trị gia tăng đầu ra trừ số thuế giá trị gia tăng đầu vào được khấu trừ) thì thực hiện chế độ kế toán và lưu giữ hóa đơn đầu vào. Các hành vi vi phạm trong sử dụng hóa đơn đầu vào như mua bán hóa đơn giả, sử dụng hóa đơn không hợp pháp, hóa đơn bị ngừng sử dụng hoặc không đúng thực tế giao dịch sẽ bị xử lý theo Nghị định số 125/2020/NĐ-CP quy định về xử phạt vi phạm hành chính về thuế, hóa đơn và Nghị định số 102/2021/NĐ-CP sửa đổi các Nghị định về xử phạt vi phạm hành chính trong lĩnh vực thuế, hóa đơn; hải quan; kinh doanh bảo hiểm, kinh doanh xổ số...Ngoài ra, hộ kinh doanh không có hóa đơn đầu vào để chứng minh nguồn gốc hàng hóa có thể bị xử phạt theo Nghị định 98/2020/NĐ-CP về xử phạt vi phạm hành chính trong hoạt động thương mại, sản xuất, buôn bán hàng giả, hàng cấm và bảo vệ quyền lợi người tiêu dùng (sửa đổi tại Nghị định 24/2025/NĐ-CP), với mức phạt từ 300.000 đồng đến 50 triệu đồng tùy giá trị hàng vi phạm, và có thể bị tịch thu hoặc buộc tiêu hủy tang vật vi phạm.Theo quy định tại Thông tư 219/2013/TT-BTC hướng dẫn luật Thuế giá trị gia tăng được sửa đổi bởi khoản 10 Điều 1 Thông tư 26/2015/TT-BTC hướng dẫn về thuế giá trị gia tăng, quản lý thuế và sửa đổi một số điều về hoá đơn bán hàng hoá, cung ứng dịch vụ., điều kiện khấu trừ thuế giá trị gia tăng đầu vào gồm: có hóa đơn hợp pháp của hàng hóa, dịch vụ mua vào và có chứng từ thanh toán không dùng tiền mặt đối với hàng hóa, dịch vụ có giá trị từ 20 triệu đồng trở lên. Nếu không có hóa đơn hợp pháp, cơ sở kinh doanh sẽ không được khấu trừ thuế đầu vào.
Đáng chú ý, hộ kinh doanh nộp thuế khoán thông thường không bắt buộc lập sổ kế toán, nhưng vẫn cần lưu trữ hóa đơn, hợp đồng, chứng từ chứng minh hàng hóa, dịch vụ hợp pháp, đặc biệt khi hoạt động tại chợ biên giới, cửa khẩu hoặc khu kinh tế cửa khẩu. Trong khi đó, hộ kinh doanh kê khai thuế phải thực hiện đầy đủ chế độ kế toán, hóa đơn, chứng từ theo quy định của pháp luật thuế hiện hành. Việc tuân thủ quy định về hóa đơn không chỉ là nghĩa vụ mà còn là biện pháp bảo vệ quyền lợi của hộ kinh doanh, đảm bảo minh bạch trong hoạt động thương mại, phòng ngừa rủi ro pháp lý và tạo điều kiện thuận lợi khi chuyển đổi sang mô hình quản lý thuế hiện đại.Tin liên quan