Quy định về phí tất toán khoản vay trước hạn


BNEWS Tất toán khoản vay là hành động nhằm chấm dứt giao dịch vay tiền giữa người đi vay và tổ chức cho vay. Cùng tìm hiểu về khái niệm này trong bài viết dưới đây!
Tất toán khoản vay trước hạn là gì?
Có nhiều định nghĩa được đưa ra khi nhắc đến cụm từ “tất toán”. Trong đó, có thể hiểu nôm na, tất toán là một hành động hoặc chu trình được thực hiện nhằm chấm dứt giao dịch hay hợp đồng bất kỳ giữa hai bên cho vay tài chính.
Cụ thể, nếu bạn hoàn tất thanh toán mọi khoản tiền (trả góp, vay nợ,…) cần được giao dịch hay niêm yết trên hợp đồng thì được gọi là tất toán. Tất toán cũng có thể hiểu là khi bạn rút toàn bộ tiền trong tài khoản và muốn chấm dứt kỳ hạn hiện tại.
Khác với tất toán vay nợ, tất toán khoản vay trước hạn là khi bạn thanh toán mọi khoản nợ trước kỳ hạn đã thống nhất với bên cho vay trước đó. Lúc này, bạn sẽ đóng một khoản phí được gọi là phí tất toán khoản vay trước hạn hoặc phí phá vỡ hợp đồng.
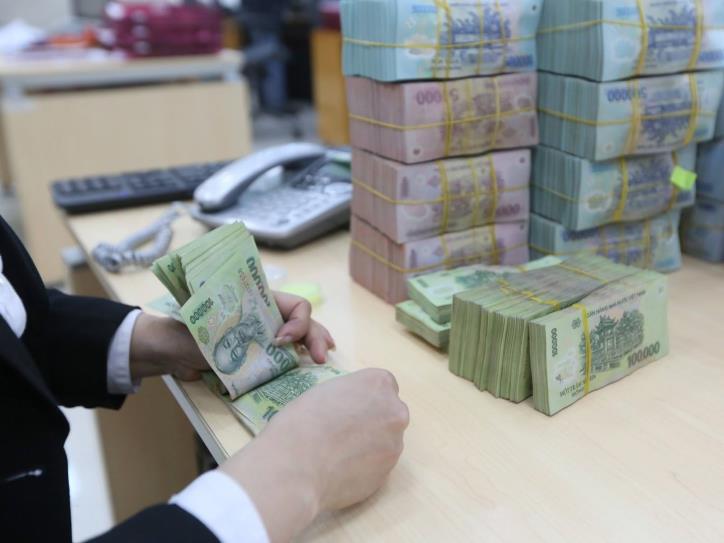
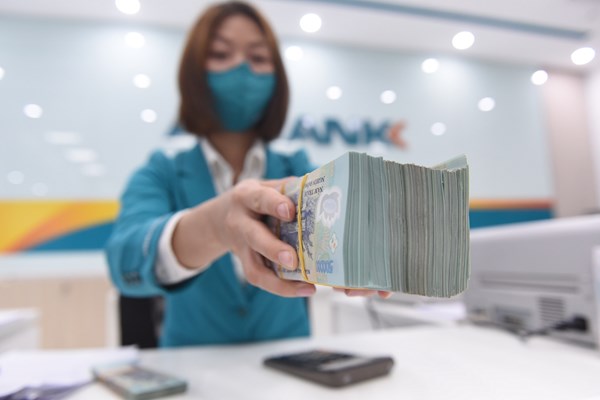
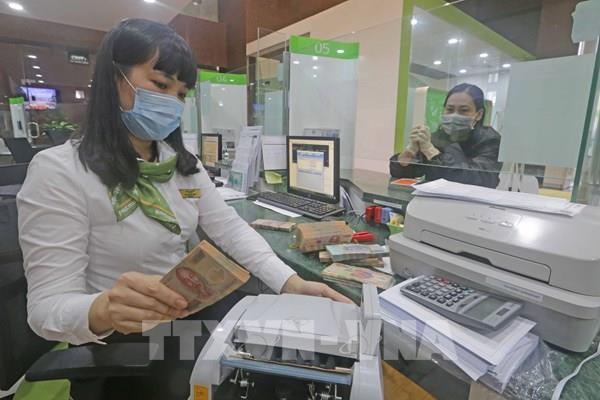
Tất toán khoản vay trước hạn là khi bạn thanh toán mọi khoản nợ trước kỳ hạn đã thống nhất với bên cho vay trước đó. Ảnh: BNEWS/TTXVN
Quy định về phí tất toán khoản vay trước hạn
Theo quy định tại Điều 14 Thông tư 39/2016/TT-NHNN, tổ chức tín dụng và khách hàng có thể thỏa thuận về khoản phí trả nợ trước hạn trong trường hợp khách hàng trả nợ trước hạn.
Phí tất toán vay trước hạn thường được nêu rõ trong hợp đồng cho vay. Nếu trả nợ trước hạn, bạn sẽ chịu các khoản phí đã được thỏa thuận, phí này còn được gọi là phí phá vỡ hợp đồng.
Mức phí phạt trả nợ trước hạn có thể sẽ khác nhau tùy từng tổ chức tín dụng cho vay. Tuy nhiên, điểm chung thường thấy là thời gian thanh toán trước hạn càng sớm thì mức phí phạt sẽ càng cao.
Lưu ý: Tùy theo thời gian thanh toán vay còn lại mà các ngân hàng có những mức phí thấp hơn, thậm chí xem xét về việc miễn phí phí thanh toán vay trước hạn.
Cách thức tính phí
Đa phần các ngân hàng hay đơn vị cho vay tài chính đều áp dụng công thức tính phí trả vay nợ trước kỳ hạn như sau:
PHÍ PHẠT = <% phí phạt> X <Số tiền gốc còn lại>
Trong đó:
Số tiền gốc còn lại: Là tổng số tiền nợ thực tế còn lại ở thời điểm tất toán.
Phần trăm phí phạt: Là khoản phí được quy định bởi bên cho vay được nêu rõ trong hợp đồng giao dịch vay nợ trước đó.
Thủ tục tất toán khoản vay trước hạn
Thành phần hồ sơ
Tuỳ từng trường hợp cụ thể, các tổ chức, ngân hàng cho vay sẽ có yêu cầu khác nhau đối với khách hàng về hồ sơ tất toán khoản vay trước hạn.
Dưới đây là những giấy tờ cần thiết trong hồ sơ tất toán khoản vay thường thấy:
- Giấy tờ liên quan đến quyền sở hữu doanh nghiệp, đăng ký kinh doanh,…
- Các hợp đồng vay vốn đã được ký kết
- Một số loại giấy tờ yêu cầu khác có liên quan đến khoản vay
Quy trình tất toán khoản vay trước hạn
Quy trình tất toán khoản vay được diễn ra theo các bước sau đây:
Bước 1: Xác định chính xác số tiền còn lại cần phải thanh toán.
Số tiền cần phải thanh toán này sẽ bao gồm cả tiền gốc, tiền lãi, các loại phí,… theo như quy định ghi trong hợp đồng và thông báo của bên cho vay.
Bước 2: Tính toán kỹ lưỡng số tiền còn lại cần phải thanh toán
Dựa vào các thông tin đã được ghi trên hợp đồng vay vốn (bao gồm số nợ gốc còn lại, lãi suất, thời hạn tính lãi), thì số dư nợ gốc được tính như sau:
Số dư nợ gốc còn lại = Số dư nợ ban đầu – Số dư nợ đã thanh toán hàng kỳ
Bước 3: Đối chiếu thống nhất số tiền phải thanh toán
Bên vay đối chiếu lại số liệu do bên tổ chức, ngân hàng tính toán và số liệu do chính doanh nghiệp tính toán để thống nhất lại số tiền phải thanh toán.
Kiểm tra kỹ số tiền phải tất toán khoản vay
Bước 4: Nộp tiền
Bên vay thực hiện nghĩa vụ nộp tiền vào tài khoản để tổ chức, ngân hàng cho vay thực hiện quá trình thu nợ.
Bước 5: Ký xác nhận tất toán khoản vay
Bên vay ký kết vào biên bản thanh toán hợp đồng cho vay hay bản xác nhận đã tất toán khoản vay và hoàn tất nghĩa vụ trả nợ cho tổ chức, ngân hàng cho vay.
Bước 6: Thủ tục sau khi tất toán khoản vay
Thủ tục sau khi tất toán khoản vay là thực hiện giải ngân, xoá bỏ thế chấp tài sản đảm bảo nếu vay có tài sản thế chấp.
Đối với thủ tục tất toán khoản vay thế chấp, bạn cần chuẩn bị hồ sơ giải chấp theo quy định pháp luật, bao gồm đơn yêu cầu xóa chấp, văn bản đồng ý xóa chấp, giấy chứng nhận đăng ký thế chấp… Cơ quan có thẩm quyền giải chấp là văn phòng đăng ký đất đai địa phương./.
Tin liên quan