Sẽ kiểm soát cho vay đầu tư kinh doanh chứng khoán, bất động sản


BNEWS Ngân hàng Nhà nước Việt Nam đang dự thảo Thông tư quy định về hoạt động cho vay của tổ chức tín dụng, chi nhánh ngân hàng nước ngoài đối với khách hàng.
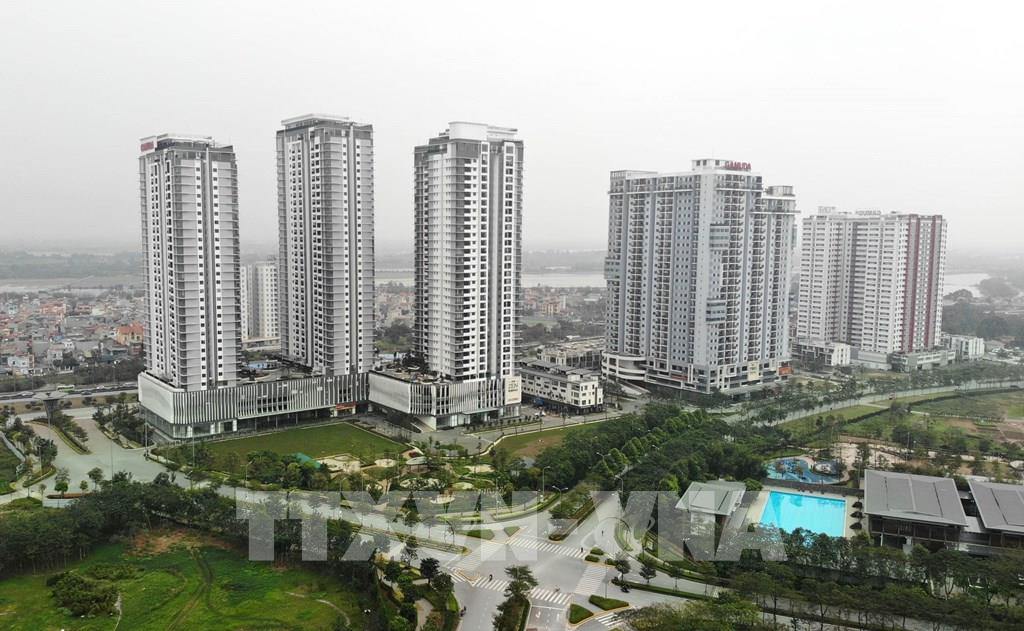
Các dự án chung cư cao cấp trong khu đô thị Gamuda Gaderns (Gamuda City) tại Hà Nội với vốn đầu tư từ Tập đoàn bất động sản Malaysia – Gamuda Land. Ảnh: Danh Lam – TTXVN
Ngân hàng Nhà nước Việt Nam đang dự thảo Thông tư sửa đổi, bổ sung một số điều của Thông tư số 39/2016/TT-NHNN ngày 30/12/2016 quy định về hoạt động cho vay của tổ chức tín dụng, chi nhánh ngân hàng nước ngoài đối với khách hàng.
Theo đó, cơ quan thanh tra giám sát ngân hàng phản ánh thực trạng thời gian qua một số tổ chức tín dụng cho vay khách hàng cá nhân với mục đích tiêu dùng, sinh hoạt liên quan đến bất động sản với số tiền lớn, tiềm ẩn rủi ro nếu xảy ra biến động trên thị trường bất động sản.Do đó, để kiểm soát rủi ro đối với khoản cho vay phục vụ nhu cầu đời sống liên quan đến bất động sản, dự thảo Thông tư quy định chặt chẽ hơn quy trình, điều kiện, hồ sơ, thủ tục, phương án sử dụng vốn vay, kế hoạch trả nợ... đối với khoản cho vay phục vụ nhu cầu đời sống để mua nhà ở; xây dựng, cải tạo nhà ở; nhận chuyển nhượng quyền sử dụng đất để xây nhà ở.
Ngân hàng Nhà nước cũng bổ sung việc kiểm soát việc cho vay để đầu tư kinh doanh chứng khoán; cho vay mua, kinh doanh bất động sản; cho vay cho các dự án đầu tư theo hình thức đối tác công tư; cho vay các nhu cầu vốn phục vụ đời sống có giá trị lớn theo đánh giá của tổ chức tín dụng. Ngân hàng Nhà nước cho biết, việc bổ sung nội dung này nhằm quản lý chặt chẽ hơn. Ngoài ra, dự thảo cũng quy định tổ chức tín dụng không được cho vay vốn để góp vốn, hợp tác đầu tư, kinh doanh mà vốn góp hình thành nên vốn điều lệ hoặc không hình thành nên vốn điều lệ của bên nhận vốn góp; nhận chuyển nhượng phần vốn góp tại công ty khác; thanh toán tiền đặt cọc để thực hiện các giao dịch trong tương lai mà tại thời điểm đặt cọc chưa đủ điều kiện để thực hiện theo quy định của pháp luật; bù đắp vốn tự có/hoàn tiền vay để mua bất động sản, hàng hóa. Theo Ngân hàng Nhà nước, đối với trường hợp cho vay góp vốn, hợp tác kinh doanh không hình thành vốn điều lệ của đơn vị nhận góp vốn, việc đánh giá phương án khả thi và khả năng trả nợ của khách hàng là rất khó do hiệu quả của phương án được xác định bởi khoản lợi tức cố định do bên nhận góp vốn cam kết trả cho khách hàng, không phụ thuộc vào tình hình kinh doanh của bên nhận góp vốn và nguồn trả nợ của khách hàng được thẩm định, phụ thuộc hoàn toàn vào nguồn tiền của bên nhận góp vốn. Bên cạnh đó, việc xác định vốn vay được sử dụng đúng mục đích được thực hiện, nhưng sau khi giải ngân vào tài khoản của bên nhận góp vốn,. Tuy nhiên, sau khi giải ngân vào tài khoản của bne nhận góp vốn, một số trường hợp tổ chức tín dụng không kiểm soát được việc sử dụng vốn của bên nhận góp vốn, không đánh giá thường xuyên tình hình tài chính, tình hình hoạt động, khả năng trả nợ của bên nhận vốn góp. Đối với trường hợp cho vay góp vốn, hợp tác kinh doanh hình thành vốn điều lệ của đơn vị nhận góp vốn, Ngân hàng Nhà nước cho rằng, thực tế cho thấy doanh nghiệp không có nhân sự có kinh nghiệm, không có máy móc, phương tiện hoạt động thi công công trình; không có tài sản cố định phục vụ hoạt động quản lý, kinh doanh, không có khả năng tài chính cũng như năng lực thực hiện dự án/phương án... Trong khi đó, tổ chức tín dụng thực hiện thẩm định, quyết định cho vay, kiểm tra, giám sát vốn vay thiếu chặt chẽ... Về cho vay hoàn vốn tự có, Ngân hàng Nhà nước cho rằng, việc cho vay này tiềm ẩn rủi ro về việc sử dụng vốn vay và tính xác thực của các giao dịch mà tổ chức tín dụng tài trợ trong thực tế; tổ chức tín dụng sẽ không kiểm soát được việc khách hàng sử dụng số tiền được giải ngân. Về cho vay thanh toán tiền đặt cọc, theo Ngân hàng Nhà nước, tổ chức tín dụng cấp tín dụng cho khách hàng để đặt cọc hướng đến các công ty này chuyển nhượng bất động sản hình thành trong tương lai.Tuy nhiên, hầu hết các dự án bất động sản sẽ chuyển nhượng chưa đủ điều kiện để thực hiện theo quy định của pháp luật như chưa có giấy phép xây dựng, chưa có giấy chứng nhận quyền sử dụng đất.../.
Tin liên quan