BNEWS Việc không tính phần dư nợ tăng thêm của nhà hàng, khách sạn, khu du lịch, nghỉ dưỡng vào dư nợ bất động sản tạo thêm dư địa cấp vốn cho doanh nghiệp.
“Gỡ room” bất động sản cho tín dụng du lịch là một trong những nội dung đáng chú ý trong điều hành tín dụng cuối năm 2026.
Theo Công văn số 8509/NHNN-CSTT, Ngân hàng Nhà nước Việt Nam quy định 25 ngân hàng thương mại không phải tính phần dư nợ tăng thêm so với cuối năm 2025 đối với nhà hàng, khách sạn, khu du lịch, sinh thái, nghỉ dưỡng vào dư nợ tín dụng bất động sản.
Quy định mới tạo thêm dư địa để ngân hàng cấp vốn cho lĩnh vực du lịch, nghỉ dưỡng trong những tháng cuối năm.
*Thêm dư địa cấp vốn Trao đổi về tác động của chính sách, ông Lê Quốc Minh, Phó Tổng Giám đốc Ngân hàng TMCP Quân đội (MB) cho rằng việc loại các khoản vay đối với nhà hàng, khách sạn và nghỉ dưỡng khỏi lĩnh vực cho vay bất động sản phù hợp với đặc thù của nhóm ngành này, bởi đây là những lĩnh vực dịch vụ quan trọng và không thuần túy là kinh doanh bất động sản. Theo lãnh đạo MB, cơ chế mới sẽ thúc đẩy nguồn vốn cho lĩnh vực dịch vụ du lịch, qua đó giúp các ngân hàng có thêm dư địa về room tín dụng cũng như khả năng tiếp cận vốn của doanh nghiệp hoạt động trong lĩnh vực này. TS. Lê Xuân Nghĩa, nguyên Phó Chủ tịch Ủy ban Giám sát Tài chính Quốc gia, cho rằng đây là biện pháp nới lỏng tín dụng có lựa chọn, có trọng điểm, tập trung vào lĩnh vực du lịch. Theo ông, việc bóc tách phần dư nợ tăng thêm của nhà hàng, khách sạn, khu du lịch, nghỉ dưỡng khỏi trần tín dụng bất động sản trước hết tạo điều kiện để các ngân hàng thương mại có thêm dư địa cấp vốn. Chính sách đồng thời khuyến khích đầu tư vào cơ sở hạ tầng du lịch, nhất là khách sạn, khu nghỉ dưỡng và những loại hình bất động sản có khả năng tạo dòng tiền. Tác động này đáng chú ý trong những tháng cuối năm, khi nhu cầu vốn của doanh nghiệp thường tăng lên. Khi phần dư nợ tăng thêm của nhóm dự án trên không còn được tính vào dư nợ bất động sản phục vụ kiểm soát tăng trưởng, ngân hàng có thêm không gian để xem xét các khoản vay mới mà không làm gia tăng tương ứng phần dư nợ bất động sản theo cách tính trước đây. Tuy nhiên, việc loại trừ khỏi cách tính room không đồng nghĩa ngân hàng phải cho vay hoặc bỏ qua các tiêu chuẩn tín dụng. Các điều kiện về pháp lý dự án, vốn chủ sở hữu, khả năng trả nợ, hiệu quả phương án kinh doanh, tài sản bảo đảm và chất lượng dòng tiền vẫn được xem xét.*Tập trung vào dòng tiền và khả năng hoàn vốn
Đặc thù của hoạt động đầu tư du lịch, nghỉ dưỡng là nhu cầu vốn ban đầu lớn trong khi dòng tiền được tạo ra trong thời gian dài. TS. Lê Xuân Nghĩa ví đây là ngành “bỏ ra tiền chẵn nhưng thu về tiền lẻ”, do đó doanh nghiệp cần nguồn vốn trung và dài hạn phù hợp với chu kỳ hoàn vốn của dự án.Việc tách phần dư nợ tăng thêm khỏi trần tín dụng bất động sản có thể tạo thêm điều kiện để doanh nghiệp tiếp cận vốn, đầu tư cơ sở hạ tầng và đưa dự án vào khai thác. Những tài sản có dòng tiền đang phát triển tại các thành phố lớn và trung tâm du lịch như Nha Trang, Đà Nẵng, Hà Nội và Thành phố Hồ Chí Minh có thể nằm trong nhóm được hưởng thêm dư địa tín dụng khi dự án đáp ứng điều kiện vay vốn.
Đối với ngân hàng, khi room không còn là nút thắt chính đối với nhóm khoản vay này, trọng tâm chuyển sang đánh giá chất lượng từng dự án và khả năng tạo dòng tiền trong suốt vòng đời khoản vay. Ông Lê Quốc Minh cho biết, các tổ chức tín dụng khi cho vay dự án vẫn phải đánh giá các yếu tố pháp lý, năng lực của chủ đầu tư và khả năng hoàn vốn của dự án. Đây là những tiêu chí tiếp tục được sử dụng để kiểm soát rủi ro khi ngân hàng mở rộng tín dụng. Với các dự án khách sạn, ngân hàng có thể tăng cường theo dõi dòng tiền sau giải ngân thông qua doanh thu phòng, nhà hàng và các dịch vụ khác. Dữ liệu từ hệ thống đặt phòng, POS, tài khoản thanh toán, hóa đơn điện tử và các nền tảng bán hàng có thể được sử dụng để theo dõi tình hình dòng tiền của dự án. Chính sách mới được đưa ra trong bối cảnh tín dụng bất động sản đã có quy mô lớn. Đến cuối tháng 6/2026, dư nợ tín dụng đối với lĩnh vực bất động sản tăng 8,3% so với cuối năm 2025 và chiếm khoảng 25,5% tổng dư nợ của nền kinh tế. Nợ xấu bất động sản cũng được ghi nhận gia tăng. Trong khi đó, đến ngày 28/8, dư nợ tín dụng toàn hệ thống đạt khoảng 20,5 triệu tỷ đồng, tăng hơn 10,2% so với cuối năm 2025. Việc tách tín dụng đối với khách sạn, nghỉ dưỡng khỏi cách tính dư nợ bất động sản nằm trong xu hướng phân loại rõ hơn các nhóm tín dụng. Trước đó, Ngân hàng Nhà nước cũng cho phép không tính phần dư nợ tăng thêm so với cuối năm 2025 đối với các khoản cho vay nhà ở xã hội, khu công nghiệp và khu chế xuất vào dư nợ bất động sản. Như vậy, trong quý cuối của năm 2026, cơ chế mới tạo thêm dư địa để các ngân hàng xem xét cấp vốn cho nhóm dự án nhà hàng, khách sạn, khu du lịch, sinh thái, nghỉ dưỡng. Tuy nhiên, mức giải ngân thực tế vẫn phụ thuộc vào nhu cầu vốn, chất lượng dự án và khả năng đáp ứng các điều kiện tín dụng của từng doanh nghiệp, chủ đầu tư.Tin liên quan
Agribank - PVEP ký kết Hợp đồng tín dụng, đồng hành triển khai dự án năng lượng trọng điểm quốc gia
Sự kiện đánh dấu bước phát triển mới trong quan hệ hợp tác giữa hai doanh nghiệp Nhà nước đồng thời thể hiện vai trò của nguồn vốn tín dụng ngân hàng trong triển khai các dự án năng lượng trọng điểm
Tin cùng chuyên mục
-
Ngân hàngTỷ giá hôm nay 24/9: USD và NDT đồng loạt giảm
Sáng 24/9, tỷ giá giữa Đồng Việt Nam (VND) với Đô la Mỹ (USD) và Nhân dân tệ (NDT) tại các ngân hàng thương mại cùng giảm so với hôm qua.
-
Ngân hàngAgribank - PVEP ký kết Hợp đồng tín dụng, đồng hành triển khai dự án năng lượng trọng điểm quốc gia
Sự kiện đánh dấu bước phát triển mới trong quan hệ hợp tác giữa hai doanh nghiệp Nhà nước đồng thời thể hiện vai trò của nguồn vốn tín dụng ngân hàng trong triển khai các dự án năng lượng trọng điểm
-
Ngân hàngTăng mức vay vốn, mở thêm cơ hội việc làm cho người chấp hành xong án phạt tù
Từ ngày 20/11/2026, mức cho vay tối đa dành cho cho người chấp hành xong án phạt tù được điều chỉnh đối với từng mục đích sử dụng vốn.
-
Ngân hàngÁp lực lạm phát dai dẳng khiến Fed gặp khó trong điều hành lãi suất
Nền kinh tế tiếp tục cho thấy sức chống chịu, làm gia tăng khả năng ngân hàng trung ương này sẽ phải duy trì chính sách tiền tệ thắt chặt để đưa lạm phát về mục tiêu 2%.
-
Ngân hàngMở lối hoàn lương: Trao nguồn vốn nghĩa tình, dựng lại cuộc đời
Nguồn vốn tín dụng ưu đãi của Ngân hàng Chính sách xã hội đang giúp người sau cai nghiện có thêm sinh kế, phát triển kinh tế gia đình, ổn định cuộc sống và tự tin tái hòa nhập cộng đồng.
-
Ngân hàngTỷ giá hôm nay 23/9: USD đứng giá
Tỷ giá giữa Đồng Việt Nam (VND) với Đô la Mỹ (USD) ngày 23/9 tại các ngân hàng thương mại giữ nguyên ở cả hai chiều mua vào và bán ra.
-
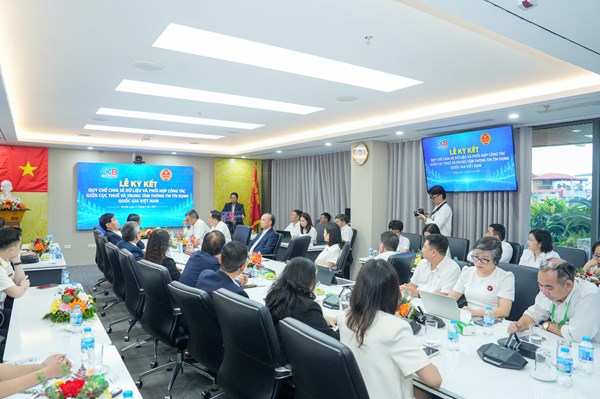
Ngân hàngCIC và Cục Thuế kết nối dữ liệu, hỗ trợ ngân hàng cho vay dựa trên dòng tiền
Bên cạnh thông tin tín dụng, còn nhiều nguồn dữ liệu có thể hỗ trợ đánh giá năng lực của khách hàng. Trong đó, dữ liệu thuế có ý nghĩa quan trọng trong việc bổ sung thông tin cho CIC.
-
Ngân hàngHai quan chức Fed cảnh báo cần tăng thêm lãi suất
Chủ tịch Cục Dự trữ Liên bang Mỹ (Fed) chi nhánh St. Louis, ông Alberto Musalem, mới đây dự báo cơ quan này nhiều khả năng sẽ cần tiếp tục tăng lãi suất để kiềm chế lạm phát.
-
Ngân hàngAgribank cấp tín dụng triển khai Dự án cao tốc Bảo Lộc - Liên Khương
Dự án cao tốc Bảo Lộc - Liên Khương có tổng mức đầu tư 17.718 tỷ đồng, trong đó tổng nhu cầu vốn vay là 7.965 tỷ đồng. Agribank giữ vai trò tài trợ chủ chốt với quy mô cấp tín dụng 2.987 tỷ đồng.