VCCI góp ý điều chỉnh quy định xử phạt vi phạm hành chính về thuế, hoá đơn


BNEWS VCCI vừa phản hồi Bộ Tài chính về việc góp ý xây dựng Dự thảo Nghị định sửa đổi, bổ sung một số điều của Nghị định 125/2020/NĐ-CP quy định xử phạt vi phạm hành chính về thuế, hoá đơn.
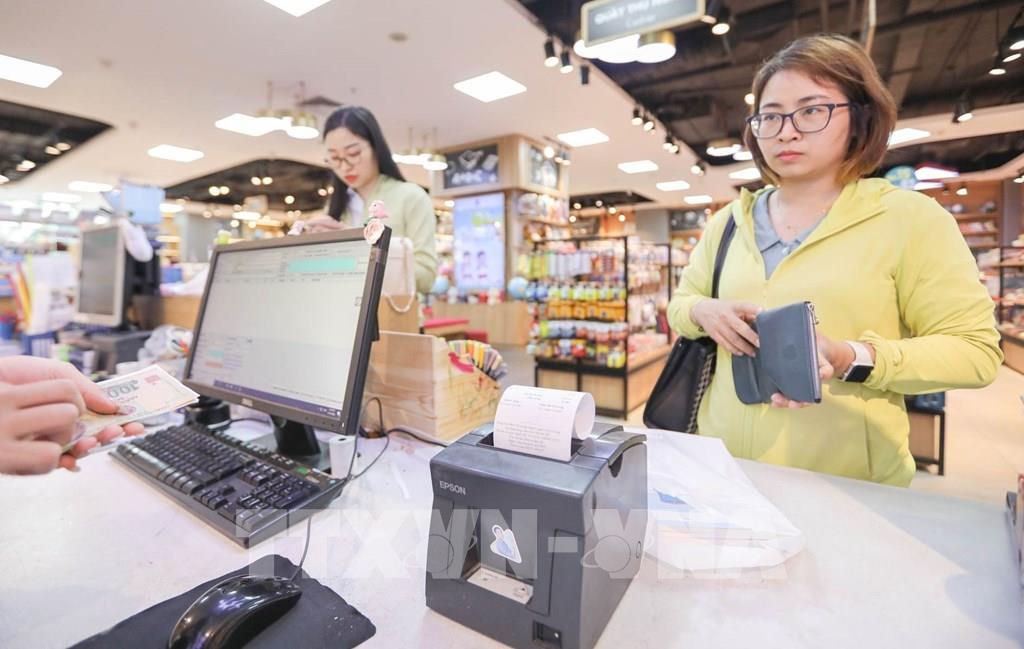
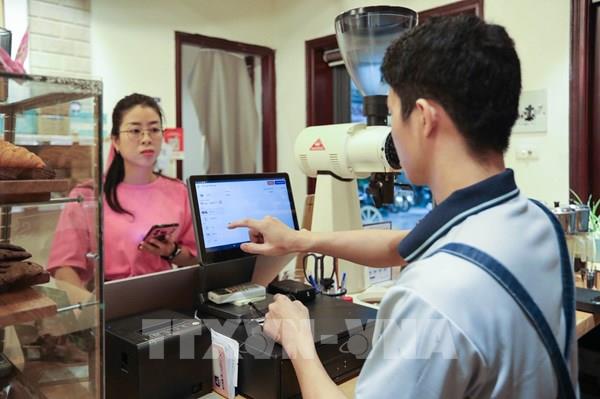
Triển khai hoá đơn điện tử khởi tạo từ máy tính tiền góp phần minh bạch hoạt động kinh doanh và nâng cao hiệu quả quản lý thuế. Ảnh: Lê Đông - TTXVN
Theo đó, trên cơ sở khảo sát nhanh ý kiến của 1.368 doanh nghiệp trên cả nước trong tháng 6 vừa qua, Liên đoàn Thương mại và Công nghiệp Việt Nam (VCCI) cho rằng, chính sách xử phạt vi phạm hành chính với hộ, cá nhân kinh doanh là chủ trương đúng đắn, cần thiết nhưng cũng thể hiện những thách thức cần giải quyết.
Dự thảo Nghị định 70/2025/NĐ-CP đã bổ sung quy định yêu cầu hộ, cá nhân kinh doanh có doanh thu từ 1 tỷ đồng/năm trở lên phải sử dụng hoá đơn điện tử từ máy tính tiền có kết nối với cơ quan thuế. Đây là thay đổi lớn trong chính sách quản lý với nhóm đối tượng này. Vì qua thực tiễn khảo sát các doanh nghiệp cho thấy, các hộ kinh doanh chưa có hiểu biết sâu về quy định: 68% hộ chỉ nắm sơ bộ hoặc không rõ làm gì; 21% chưa hiểu; 73% hộ kinh doanh gặp nhiều thách thức trong việc triển khai quy định bởi thiếu kiến thức, kỹ năng công nghệ và khó thay đổi thói quen quản lý cũ...
Các thách thức trên cùng đặc thù nguồn lực hạn chế dẫn đến tình trạng trong thời gian đầu tuân thủ, các hộ kinh doanh dễ vi phạm một số quy định về hoá đơn, đặc biệt là các lỗi về hình thức như sai chỉ tiêu, lập hoá đơn chưa đúng thời điểm… Đây là những lỗi vô ý do hộ kinh doanh chưa quen với cách làm mới, chưa thành thạo về công nghệ… chứ không phải do cố tình không tuân thủ quy định của Nhà nước, cố tình trốn thuế. Do vậy, pháp luật cần có chính sách xử phạt vi phạm nhân văn, hợp tình hợp lý để giúp các hộ kinh doanh an tâm tuân thủ quy định mới, đồng thời cũng nuôi dưỡng nguồn thu lâu dài cho ngân sách.
Từ những phân tích như trên, VCCI đề nghị cơ quan soạn thảo bổ sung quy định không áp dụng chế tài xử phạt hành chính với các hộ kinh doanh vi phạm quy định về hình thức trong khoảng thời gian đầu, có thể cân nhắc 2 năm. Hộ kinh doanh có trách nhiệm khắc phục các lỗi vi phạm và nộp số tiền thuế (nếu thiếu) phát sinh từ các vi phạm này.
Liên quan tới thời điểm cùng phát hiện vi phạm, dự thảo quy định trong cùng một ngày, cơ quan thuế phát hiện nhiều hóa đơn vi phạm thì chỉ xử phạt một hành vi vi phạm và áp dụng tình tiết tăng nặng. Quy định này không rõ ở điểm như thế nào được coi là “cùng một ngày”. Trong một kỳ thanh tra 45 ngày, mỗi ngày đoàn thanh tra phát hiện một số hóa đơn không đúng thời điểm thì có được coi là cùng một ngày hay không? Do vậy, VCCI đề nghị cơ quan soạn thảo cân nhắc sửa đổi “trong cùng một ngày” thành “trong một đợt thanh, kiểm tra thuế”.
Ngoài ra, quan điểm gộp hành vi vi phạm để xử lý cần cân nhắc ở điểm khi xử phạt vi phạm hành chính phải áp dụng theo nguyên tắc vi phạm hành vi nào thì xử phạt về hành vi đó, trừ trường hợp đặc biệt sẽ chỉ áp dụng khung tiền cao nhất trong số các hành vi vi phạm như khai sai chỉ tiêu trong cùng một thời điểm; chậm nộp nhiều hồ sơ khai thuế của cùng một sắc thuế trong cùng một ngày… Việc gộp hành vi vi phạm là cần thiết do các yêu cầu về thuế, hóa đơn vô cùng chi tiết, trong nhiều trường hợp chỉ là lỗi về mặt hình thức. Tuy nhiên, quy định về các trường hợp đặc biệt này đang chỉ bao gồm các sai phạm nhiều lần của cùng một hành vi vi phạm, như khai sai nhiều nhóm chỉ tiêu (cùng một hành vi khai sai chỉ tiêu). Do đó, VCCI đề nghị cơ quan soạn thảo bổ sung thêm các trường hợp ngoại lệ.
Ngoài những nội dung nêu trên, dự thảo cũng đề cập đến vi phạm về lập hóa đơn không đúng thời điểm nhưng không ảnh hưởng đến nghĩa vụ thuế. Theo phản ánh của doanh nghiệp, việc lập hóa đơn điện tử phụ thuộc vào việc vận hành của hệ thống công nghệ. Nhiều trường hợp, hệ thống này có thể ngừng hoạt động hoặc sai sót do nguyên nhân khách quan như lỗi phần mềm, tấn công mạng…Các tình huống này có thể dẫn đến việc lập hóa đơn không đúng thời điểm, nhưng về bản chất, doanh nghiệp không ảnh hưởng đến nghĩa vụ thuế phải nộp, ngân sách không bị thiệt hại. Do vậy, VCCI đề nghị cơ quan soạn thảo sửa đổi theo hướng chỉ xử phạt cảnh cáo hành vi này với mức tiền phạt ở khung nhẹ nhất.
Về xử phạt vi phạm nộp thiếu thuế, VCCI cho rằng, quy định này là phù hợp vì về bản chất, hành vi về hóa đơn không hợp pháp là hành vi cấu thành của vi phạm khai sai, thiếu thuế, không phải là hành vi riêng biệt. Cách quy định này cũng phù hợp với nguyên tắc mỗi hành vi chỉ bị xử phạt vi phạm hành chính một lần tại Luật Xử lý vi phạm hành chính. Tuy nhiên, ngoài hành vi sử dụng hóa đơn không hợp pháp, theo phản ánh của doanh nghiệp, cũng có trường hợp doanh nghiệp chưa lập hóa đơn, dẫn đến hành vi khai sai, thiếu thuế. Hành vi này có tính chất tương tự như hành vi trên – đều là cấu thành của hành vi khai sai, thiếu thuế. Hay như hành vi không khấu trừ từ tài khoản của người nộp thuế được quy định là xử phạt ngân hàng thương mại nếu không thực hiện đúng nghĩa vụ khấu trừ và chuyển nộp thuế từ tài khoản của người nộp thuế vào ngân sách Nhà nước khi nhận được yêu cầu từ cơ quan thuế.
Song theo phản ánh của doanh nghiệp, thực tế, có nhiều trường hợp bất khả kháng, có lý do chính đáng và các trường hợp khác do yếu tố khách quan, không phải lỗi từ ngân hàng khiến ngân hàng không thể tự động trích, chuyển tiền từ tài khoản của người nộp thuế vào tài khoản ngân sách Nhà nước. Vì lý do đó, VCCI đề nghị cơ quan soạn thảo bổ sung theo hướng bổ sung không xử phạt với hành vi không lập hóa đơn nếu đã xử phạt về hành vi khai sai dẫn thiếu số thuế phải nộp và bổ sung thêm các trường hợp đặc biệt, ngoại lệ trong việc xử phạt ngân hàng nhằm đảm bảo tính công bằng của pháp luật.
Tin liên quan