Bên lề Quốc hội: Cân đối lợi ích tài chính trong kinh doanh bảo hiểm


BNEWS Tại buổi thảo luận trực tuyến về dự án Luật Kinh doanh bảo hiểm (sửa đổi), phóng viên TTXVN đã ghi nhận nhiều ý kiến đại biểu về giải pháp để bảo hiểm trở thành kênh dẫn vốn quan trọng cho nền kinh tế
Tại buổi thảo luận trực tuyến về dự án Luật Kinh doanh bảo hiểm (sửa đổi) trong khuôn khổ chương trình Kỳ họp thứ 2, Quốc hội khóa XV diễn ra sáng 29/10, phóng viên TTXVN đã ghi nhận nhiều ý kiến đại biểu về dự án luật này cũng như giải pháp để bảo hiểm trở thành kênh dẫn vốn quan trọng cho nền kinh tế.
Đại biểu Lâm Văn Đoan (Đoàn Lâm Đồng): Chính sách bảo hiểm vi mô còn mỏng
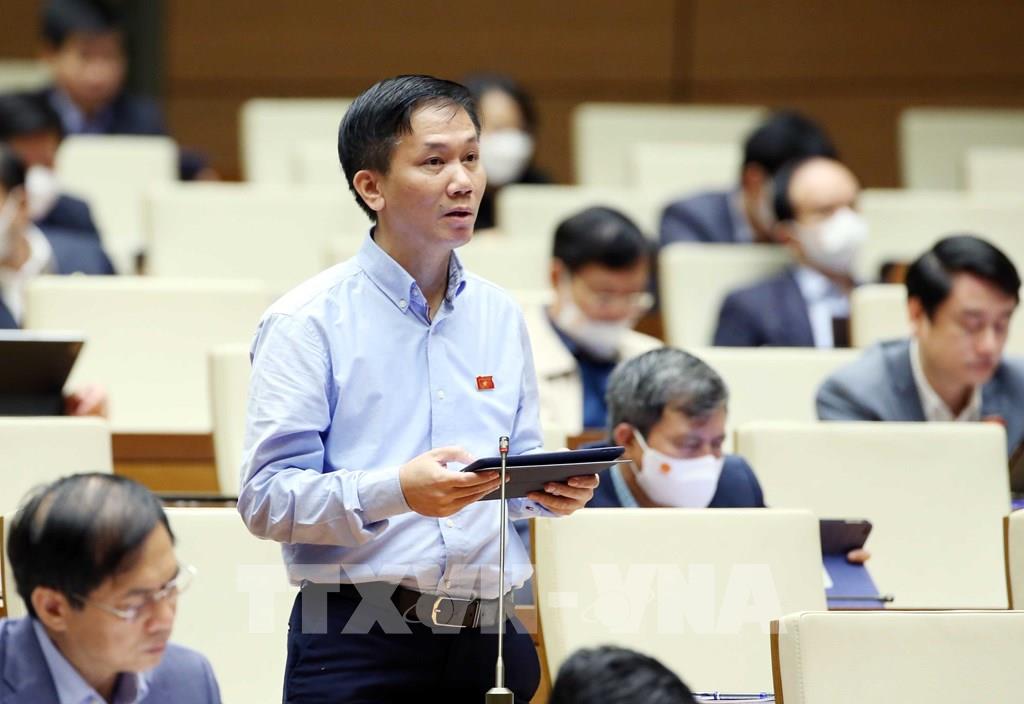
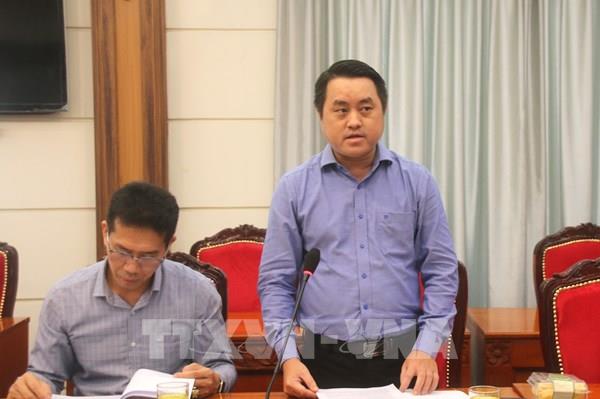
Đại biểu Quốc hội tỉnh Lâm Đồng Lâm Văn Đoan phát biểu. Ảnh: Phạm Kiên - TTXVN
Việc quy định bảo hiểm vi mô trong dự án Luật Kinh doanh bảo hiểm sửa đổi lần này rất cần thiết. Bởi, Luật Kinh doanh bảo hiểm hiện hành không có quy định riêng về bảo hiểm vi mô mà áp dụng chung các sản phẩm thương mại thông thường. Với các quy định như vậy, bảo hiểm vi mô không thực sự phát triển trong thời gian qua.
Theo đó, có 3 công ty tài chính được phê duyệt kinh doanh bảo hiểm vi mô là các công ty bảo hiểm nước ngoài gồm: Prudential, Manulife và Dai-ichi Việt Nam. Tuy nhiên, đến nay chỉ có Manulife thực hiện kinh doanh bảo hiểm vi mô; trong đó, có bảo hiểm nhân thọ phối hợp với Trung ương Hội Liên hiệp phụ nữ Việt Nam.
Mặc dù các công ty này có thời gian hoạt động từ 14 - 22 năm tại thị trường Việt Nam, nhưng việc tham gia hoạt động bảo hiểm vi mô còn rất khó khăn. So với lợi nhuận của hoạt động bảo hiểm thương mại mang lại thì tỷ lệ lợi nhuận kinh doanh bảo hiểm vi mô của các công ty còn khiêm tốn.
Thời gian qua, Chính phủ cũng cho phép 2 tổ chức tham gia bảo hiểm vi mô. Đó là Trung ương Hội Liên hiệp phụ nữ Việt Nam và Trung ương Hội Khuyến học Việt Nam. Sau 4 năm hoạt động thì bảo hiểm vi mô của Trung ương Hội Khuyến học Việt Nam đã dừng lại.
Cùng với đó, đến tháng 7/2021, Chính phủ ban hành Nghị quyết số 77/NQ-CP về việc dừng triển khai thí điểm bảo hiểm vi mô của Trung ương Hội Liên hiệp Phụ nữ Việt Nam sau 8 năm hoạt động. Nguyên nhân là do chưa có khung pháp lý phù hợp nên bảo hiểm vi mô chưa phát triển, mức chi phí cao và hiệu quả thấp.
Với những vấn đề đặt ra hiện nay, thiết kế trong dự thảo luật về bảo hiểm vi mô lần này khá mỏng với 1 chương 2 điều quy định chung và mang tính chất khung nên thiếu tính khả thi khi quy định chính sách phát triển hoạt động kinh doanh bảo hiểm.
Tôi cho rằng, cơ quan soạn thảo cần đối thoại trực tiếp với các công ty bảo hiểm, tổ chức bảo hiểm trong và ngoài nước… có nhu cầu tham gia bảo hiểm vi mô để tìm hiểu, phân tích nhu cầu, những khó khăn, rào cản trong thực hiện sản phẩm bảo hiểm vi mô.
Bởi, nếu không xác định rõ đặc thù của loại hình bảo hiểm này so với bảo hiểm thông thường thì quy định rất khó khả thi. Đối tượng hướng tới của loại hình này chủ yếu là người có thu nhập thấp, người nghèo, cận nghèo vùng nông thôn, vùng sâu, vùng xa nên chưa khuyến khích được các doanh nghiệp bảo hiểm tham gia.
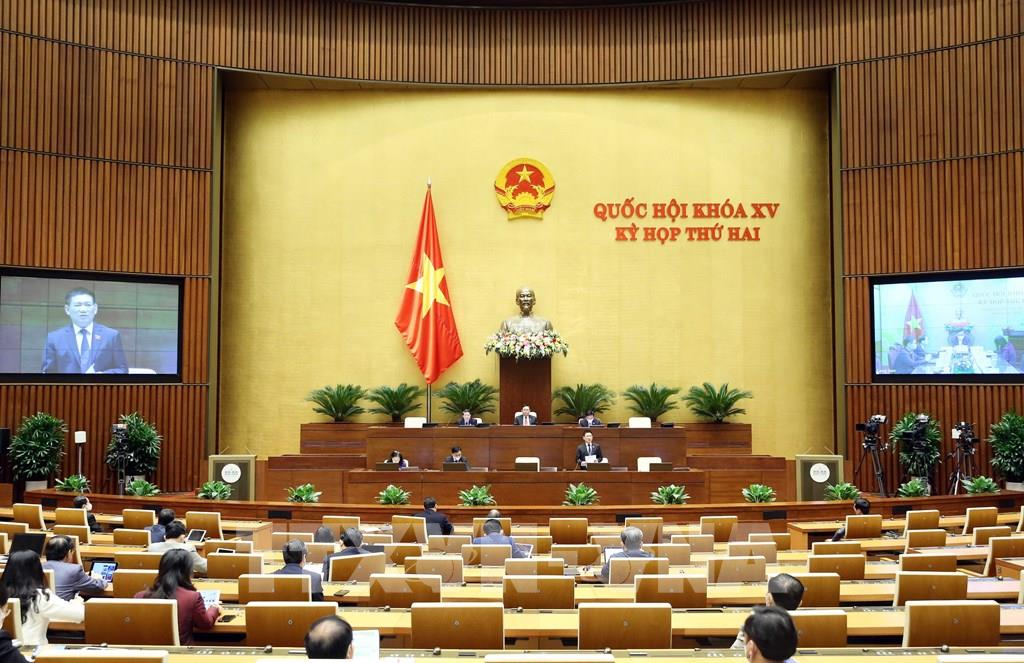
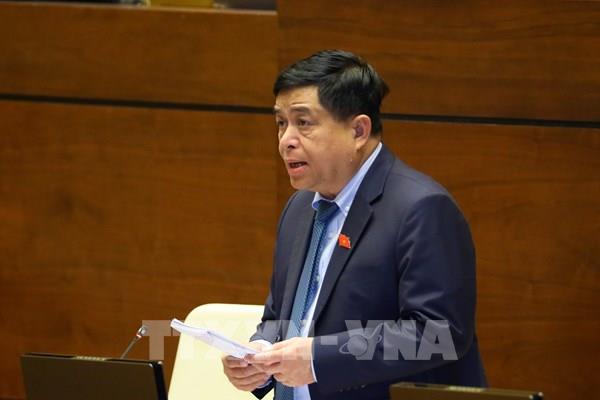
Bộ trưởng Bộ Tài chính Hồ Đức Phớc phát biểu giải trình, làm rõ một số vấn đề đại biểu Quốc hội nêu. Ảnh: Phạm Kiên - TTXVN
Đại biểu Nguyễn Như So (Đoàn Bắc Ninh): Đưa bảo hiểm nông nghiệp trở thành loại hình đặc thù
Tôi đánh giá cao việc xây dựng chính sách khuyến khích, tạo điều kiện để tổ chức triển khai kinh doanh bảo hiểm vì an sinh xã hội, đặc biệt là chương trình phát triển nông – lâm – ngư nghiệp… Tuy nhiên, quy định trong dự án Luật Kinh doanh bảo hiểm (sửa đổi) còn mang tính chất chung chung, thiếu định lượng. Phạm vi chính sách chỉ dừng lại ở mức khuyến khích, còn khuyến khích thế nào và tạo điều kiện ra sao cũng chưa rõ ràng.
Trong khi đó, ngành nông nghiệp đóng vai trò quan trọng trong bảo đảm an ninh lương thực quốc gia. Sản xuất nông nghiệp luôn đối mặt với nhiều rủi ro như: thiên tai, dịch bệnh... Do đó, nếu không có cơ chế, chính sách cụ thể và kinh doanh bảo hiểm chỉ theo hướng kinh doanh đơn thuần thì không doanh nghiệp nào muốn chọn bảo hiểm nông nghiệp vì nguy cơ thua lỗ cao.
Đây cũng chính là lý do tại sao đã có rất nhiều văn bản bản hành như Nghị định 58/2018/NĐ-CP về bảo hiểm nông nghiệp, Quyết định 03/2021/QĐ-TTg về thực hiện chính sách hỗ trợ bảo hiểm nông nghiệp, nhưng hầu như chưa đem lại hiệu quả.
Tôi cho rằng đã đến lúc phải xem bảo hiểm nông nghiệp là một loại hình đặc thù và xây dựng một chương riêng trong dự thảo. Đồng thời, tổng kết, đánh giá việc thực hiện bảo hiểm nông nghiệp để xây dựng được điều luật mạnh mẽ và cụ thể hơn.
Theo đó, quy định mức phí phù hợp, hỗ trợ một số đối tượng ưu tiên tham gia bảo hiểm nông nghiệp cũng như quy định rõ chính sách khuyến khích trong tổ chức, triển khai sản phẩm bảo hiểm nông nghiệp cho doanh nghiệp bảo hiểm như: thuế, phí đào tạo... nhằm thay đổi nhận thức cho chủ thể tham gia bảo hiểm nông nghiệp.
Ngoài ra, quy định cụ thể đối tượng thuộc diện bảo hiểm nông nghiệp theo chương trình phát triển nông nghiệp như: bảo hiểm giống, vật nuôi.. cũng như mở rộng đối tượng sản phẩm nông nghiệp trong các sản phẩm bảo hiểm và hình thức triển khai phù họp. Từ đó, tạo cú hích cho doanh nghiệp tham gia sản xuất, đầu tư nông nghiệp.
* Đại biểu Trần Chí Cường (Đoàn Đà Nẵng): Giám sát hoạt động kinh doanh bảo hiểm tại các ngân hàng
Hiện nay, trong hợp đồng bảo hiểm thường bảo vệ lợi ích và rủi ro cho bên doanh nghiệp bảo hiểm, trong khi người thụ hưởng, người mua bảo hiểm chưa được chú trọng đúng mức.
Thực tế cho thấy một số loại hình bảo hiểm với các điều khoản hầu hết có lợi cho bên bán. Do đó, theo tôi cần quy định trong dự thảo luật đảm bảo hài hòa lợi ích giữa bên bán và bên mua, công khai, minh bạch, bình đẳng và quy định chặt chẽ.
Bên cạnh đó, hầu hết các ngân hàng thương mại đều cung cấp dịch vụ bảo hiểm và tùy theo từng ngân hàng triển khai kinh doanh theo các hình thức khác nhau: làm đại lý cho công ty bảo hiểm hoặc dịch vụ qua công ty bảo hiểm…
Đặc biệt, tại nhiều chi nhánh tổ chức tín dụng xảy ra tình trạng khách hàng mua bảo hiểm nhân thọ hủy hợp đồng ngay trong năm đầu tiên. Theo phản ánh, họ mua bảo hiểm nhân thọ qua ngân hàng mang tính chất đối phó vì ràng buộc và đảm bảo thuận lợi khi giao dịch với ngân hàng.
Do đó, để mang lại hiệu quả cao và đảm bảo quyền lợi của người mua bảo hiểm ở kênh phân phối này, tôi đề nghị Bộ Tài chính phối hợp với Ngân hàng Nhà nước hoàn thiện cơ chế, chính sách quản lý giám sát hoạt động kinh doanh bảo hiểm của các ngân hàng thương mại./.
Tin liên quan