Cách kiểm tra nợ xấu cá nhân bằng CMND/CCCD nhanh nhất


BNEWS Nợ xấu được hiểu là các khoản nợ khó đòi khi người vay không thể trả nợ khi đến hạn phải thanh toán như đã cam kết trong hợp đồng tín dụng.
Cụ thể, nếu quá thời gian quá hạn thanh toán trên 90 ngày thì bị coi là nợ xấu. Theo khoản 8 Điều 3 Thông tư 11/2021/TT-NHNN, nợ xấu (NPL) là nợ xấu nội bảng, gồm nợ thuộc các nhóm 3, 4 và 5 quy định tại Điều 10 Thông tư 11/2021/TT-NHNN.
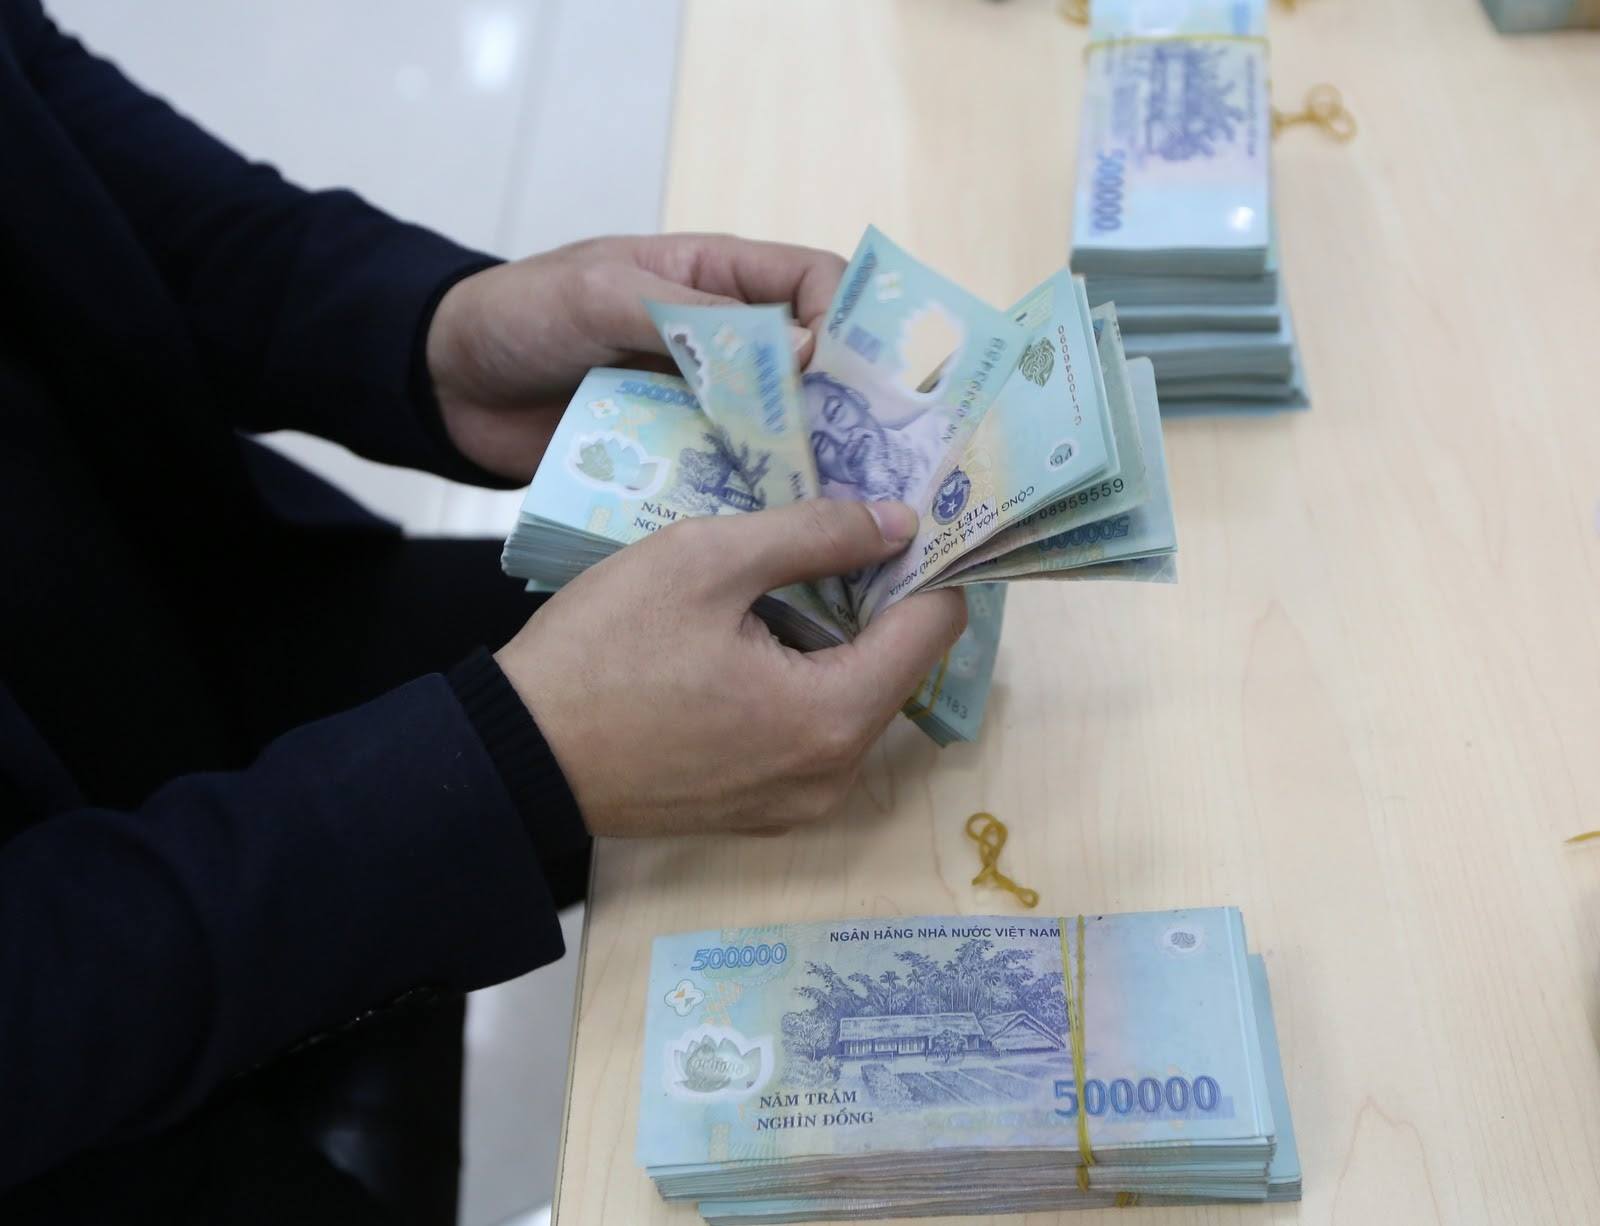
Nợ xấu được hiểu là các khoản nợ khó đòi khi người vay không thể trả nợ khi đến hạn phải thanh toán như đã cam kết trong hợp đồng tín dụng. Ảnh: BNEWS phát
Nguyên nhân dẫn đến nợ xấu
Hiểu rõ nguyên nhân chính là bước đệm quan trọng để phòng ngừa và giải quyết vấn đề này một cách hiệu quả.
Từ phía ngân hàng:
Quy trình thẩm định chưa kỹ lưỡng: Thiếu thông tin chính xác về năng lực tài chính, mục đích sử dụng vốn vay của khách hàng dẫn đến việc đưa ra phương án cho vay không phù hợp.
Chạy theo doanh số: Áp lực cạnh tranh khiến một số ngân hàng "dễ dãi" trong việc cho vay, bỏ qua các tiêu chí đánh giá rủi ro, dẫn đến tỷ lệ nợ xấu cao.
Hệ thống quản lý rủi ro chưa hoàn thiện: Việc theo dõi, giám sát tình hình thanh toán của khách hàng chưa hiệu quả, dẫn đến khó khăn trong việc xử lý nợ xấu.
Từ phía người vay:
Thiếu kiến thức tài chính: Không hiểu rõ các điều khoản vay, lãi suất, phí phạt, dẫn đến việc sử dụng vốn sai mục đích, không có kế hoạch thanh toán cụ thể.
Chi tiêu vượt quá khả năng: Mua sắm hàng hóa, dịch vụ vượt quá khả năng chi trả, dẫn đến thiếu hụt nguồn vốn để thanh toán các khoản vay.
Mất việc làm, thu nhập giảm bất ngờ: Gặp khó khăn trong việc thanh toán các khoản vay do thu nhập giảm sút.
Bị lừa đảo, đánh cắp thông tin cá nhân: Kẻ gian lợi dụng thông tin cá nhân để vay vốn, dẫn đến việc bạn gánh chịu khoản nợ mà không hề hay biết.
Hướng dẫn cách kiểm tra nợ xấu bằng CMND/CCCD nhanh nhất năm 2024
Kiểm tra nợ xấu bằng CMND/CCCD trên website CIC:
Bước 1: Truy cập vào website của CIC: https://cic.gov.vn và click vào mục “Đăng ký” trên góc phải màn hình để đăng ký thông tin (nếu chưa có tài khoản).
Bước 2: Thực hiện đăng ký theo hướng dẫn, điền đầy đủ và chính xác các thông tin hệ thống đưa ra và tạo mật khẩu cho tài khoản. Tùy theo đối tượng đăng ký mà có thể lựa chọn cá nhân hoặc doanh nghiệp.
Lưu ý: Những mục có dấu (*) thì phải điền đầy đủ, không bỏ trống.
Bước 3: Nhập mã OTP được hệ thống gửi về điện thoại đăng ký và nhấn “Tiếp tục”.
Sau khi thực hiện xong các bước trên, sau 01 ngày hệ thống sẽ gọi điện để xác thực thông tin.
Bước 4: Sau khi thông tin được xác nhận, người dùng có thể truy cập vào website CIC để đăng nhập và chọn “Khai thác báo cáo” để kiểm tra nợ xấu CIC của mình.
Kiểm tra nợ xấu qua ứng dụng CIC Credit Connect trên điện thoại
Bước 1: Tải ứng dụng CIC Credit Connect và đăng ký/đăng nhập.
Bước 2: Điền thông tin cá nhân
Điền đầy đủ thông tin trên màn hình hiển thị như: Họ và tên, số điện thoại, ảnh chụp CMND/CCCD,…
Bước 3: Chờ hệ thống kiểm tra và phê duyệt
Sau khi hoàn tất các bước trên, người dùng phải chờ vài ngày để CIC kiểm tra và phê duyệt, thời gian chờ có thể kéo dài từ 1-3 ngày, không tính thứ 7, Chủ nhật và các ngày lễ.
Bước 4: Xem kết quả.
Sau khi hệ thống CIC đã phê duyệt, bấm chọn vào mục “Khai thác báo cáo” và nhập lại mã OTP (được gửi về điện) để xác thực. Sau đó vào mục “Xem báo cáo” để biết được kết quả nợ xấu của mình)
Kiểm tra nợ xấu bằng CMND/CCCD tại ngân hàng
Đối với cách này, cá nhân có nhu cầu kiểm tra nợ xấu có thể đến trực tiếp tại ngân hàng/tổ chức tín dụng cho vay tín dụng và cung cấp CMND/CCCD cho ngân hàng/tổ chức tín dụng. Sau đó, ngân hàng/tổ chức tín dụng sẽ tiến hành kiểm tra và thông báo kết quả cá nhân có đang bị nợ xấu không, đồng thời cũng sẽ biết được tổng nợ xấu, chi tiết các khoản nợ là bao nhiêu.
Tin liên quan