Cách tính thuế thu nhập doanh nghiệp với khoản chi ủng hộ phòng, chống COVID-19


BNEWS Các đơn vị nhận ủng hộ, tài trợ có trách nhiệm sử dụng, phân phối đúng mục đích của khoản ủng hộ, tài trợ cho các hoạt động phòng, chống dịch COVID-19 đã tiếp nhận.
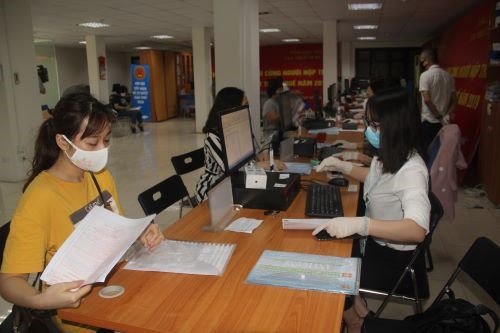
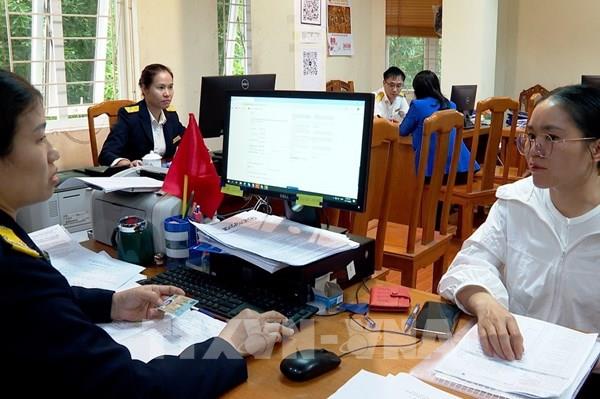
Bộ phận hỗ trợ người nộp thuế. Ảnh minh họa: TTXVN
Thủ tướng Chính phủ Nguyễn Xuân Phúc vừa ban hành Nghị định số 44/2021/NĐ-CP của Chính phủ hướng dẫn thực hiện về chi phí được trừ khi xác định thu nhập chịu thuế thu nhập doanh nghiệp đối với khoản chi ủng hộ, tài trợ của doanh nghiệp, tổ chức cho các hoạt động phòng, chống dịch COVID-19.
Nghị định này áp dụng với tổ chức, doanh nghiệp là người nộp thuế thu nhập doanh nghiệp theo quy định của Luật Thuế thu nhập doanh nghiệp, có khoản chi ủng hộ tài trợ cho các hoạt động phòng, chống dịch COVID-19 tại Việt Nam. Đơn vị nhận ủng hộ, tài trợ bao gồm: Ủy ban Mặt trận Tổ quốc Việt Nam các cấp; cơ sở y tế; đơn vị lực lượng vũ trang; đơn vị, tổ chức được cơ quan nhà nước có thẩm quyền giao nhiệm vụ làm cơ sở cách ly tập trung; cơ sở giáo dục; cơ quan báo chí; các Bộ, cơ quan ngang Bộ, cơ quan thuộc Chính phủ; tổ chức đảng, Đoàn thanh niên, công đoàn các cấp ở Trung ương và địa phương; cơ quan, đơn vị chính quyền địa phương các cấp có chức năng huy động tài trợ; Quỹ phòng, chống dịch COVID-19 các cấp; Cổng thông tin điện tử nhân đạo Quốc gia; quỹ từ thiện, nhân đạo và tổ chức có chức năng huy động tài trợ được thành lập, hoạt động theo quy định của pháp luật. Các đơn vị nhận ủng hộ, tài trợ có trách nhiệm sử dụng, phân phối đúng mục đích của khoản ủng hộ, tài trợ cho các hoạt động phòng, chống dịch COVID-19 đã tiếp nhận. Hồ sơ xác định khoản chi ủng hộ, tài trợ gồm có: Biên bản xác nhận ủng hộ, tài trợ theo mẫu ban hành kèm theo Nghị định này hoặc văn bản, tài liệu (hình thức giấy hoặc điện tử) xác nhận khoản chi ủng hộ, tài trợ có chữ ký, đóng dấu của người đại diện doanh nghiệp là bên ủng hộ, tài trợ và đại diện của đơn vị nhận ủng hộ, tài trợ; kèm theo hoá đơn, chứng từ hợp pháp theo quy định của pháp luật của khoản ủng hộ, tài trợ bằng tiền hoặc hiện vật. Nghị định này có hiệu lực thi hành từ ngày 31/3/2021 và áp dụng cho kỳ tính thuế thu nhập doanh nghiệp năm 2020 và năm 2021./.>>Cách xác định chi phí khi ghi nhận doanh thu trả trước
Tin liên quan