BNEWSThị trường tài chính tiêu dùng đang có xu hướng phục hồi, nhưng các công ty tài chính phải đối mặt với sức ép cạnh tranh ngày càng lớn.
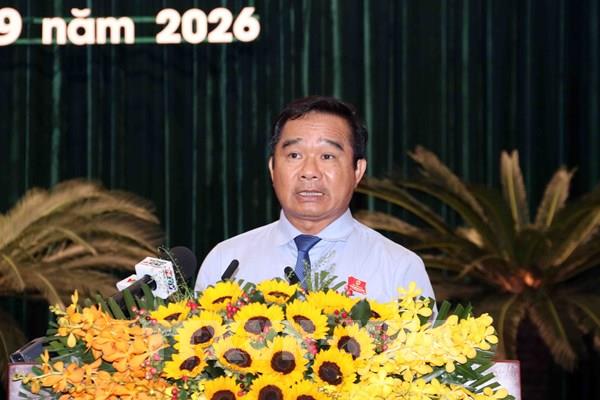
Ông Đào Minh Tú, Phó Chủ tịch kiêm Tổng Thư ký Hiệp hội Ngân hàng Việt Nam, phát biểu tại hội thảo. Ảnh: Hứa Chung - TTXVN
Không chỉ cạnh tranh với ngân hàng, các công ty này còn phải chia sẻ thị trường với nhiều mô hình cho vay thay thế đang mở rộng trong cùng nhóm khách hàng. Thông tin được đưa ra tại Hội thảo “Tài chính tiêu dùng minh bạch và có trách nhiệm - Nền tảng cho phát triển bền vững”, do Hiệp hội Ngân hàng Việt Nam (VNBA) tổ chức ngày 2/10 tại TP. Hồ Chí Minh. * Dư nợ tăng, nhưng thị phần ngày càng thu hẹp Theo ông Đào Minh Tú, Phó Chủ tịch kiêm Tổng Thư ký Hiệp hội Ngân hàng Việt Nam, khi nói về tài chính tiêu dùng, không nên chỉ nhìn vào các con số về dư nợ, tăng trưởng hay chất lượng tín dụng. Đằng sau mỗi khoản vay là một nhu cầu cụ thể của người dân, từ học phí, chi phí khám chữa bệnh, phương tiện đi lại đến các khoản chi thiết yếu khi thu nhập chưa kịp đáp ứng. Đại diện VNBA cho rằng, tài chính tiêu dùng giúp người dân chủ động hơn trong việc đáp ứng các nhu cầu chính đáng, hạn chế phải trì hoãn chi tiêu hoặc tìm đến những nguồn vốn thiếu an toàn. Ở góc độ nền kinh tế, nguồn vốn tiêu dùng phù hợp cũng góp phần chuyển nhu cầu thành sức mua thực tế, thúc đẩy lưu thông hàng hóa, dịch vụ và tạo thêm đầu ra cho doanh nghiệp. Thống kê của Ngân hàng Nhà nước cho thấy, đến cuối tháng 8/2026, tổng dư nợ cho vay phục vụ nhu cầu đời sống và tín dụng qua thẻ của khối công ty tài chính đạt gần 185.000 tỷ đồng, tăng 13,37% so với cùng kỳ năm trước; trong đó, dư nợ phục vụ nhu cầu đời sống đạt gần 134.000 tỷ đồng, tăng hơn 19%, còn dư nợ tín dụng qua thẻ đạt trên 51.000 tỷ đồng. Tuy nhiên, nếu nhìn trong dài hạn, tốc độ tăng trưởng của khối công ty tài chính tiêu dùng đang thấp hơn đáng kể so với ngân hàng. Theo ông Lê Xuân Đồng, Giám đốc Điều hành Khối Nghiên cứu thị trường & Tư vấn, Công ty cổ phần FiinGroup, đến cuối năm 2025, tổng dư nợ tài chính tiêu dùng của toàn ngành, gồm cả ngân hàng và công ty tài chính được cấp phép, đạt khoảng 4,2 triệu tỷ đồng. Trong 5 năm qua, dư nợ toàn ngành tăng trưởng bình quân khoảng 18%/năm; trong đó, 16 công ty tài chính tiêu dùng chỉ chiếm khoảng 4,6% thị phần. Đáng chú ý, trong 5 năm qua, dư nợ tài chính tiêu dùng của ngân hàng tăng bình quân khoảng 19%/năm, trong khi khối công ty tài chính chỉ tăng khoảng 7%/năm. Tốc độ tăng trưởng thấp hơn khiến thị phần của các công ty tài chính tiêu dùng giảm từ khoảng 7% năm 2021 xuống còn 4,6% vào cuối năm 2025. Dù vậy, dư nợ của khối này đang có dấu hiệu phục hồi. Cuối năm 2025, dư nợ của 16 công ty tài chính tiêu dùng đạt gần 175.000 tỷ đồng. Đến 6 tháng đầu năm 2026, dư nợ tăng gần 17%, lên khoảng 185.000 tỷ đồng.
Ông Lê Xuân Đồng, Giám đốc Điều hành Khối Nghiên cứu thị trường & Tư vấn, Công ty Cổ phần FiinGroup Việt Nam thông tin về xu hướng thị trường tài chính tiêu dùng Việt Nam. Ảnh: Hứa Chung - TTXVN
Theo ông Lê Xuân Đồng, khoảng ba năm trở lại đây, tốc độ tăng trưởng của các công ty tài chính tiêu dùng bắt đầu quay trở lại, dù chưa đạt mức như trước dịch COVID-19. Tuy nhiên, trong giai đoạn phục hồi này, các công ty tài chính tiêu dùng phải đối mặt với một cấu trúc cạnh tranh mới.
Trước hết là sức ép từ chính các ngân hàng. Với sự phát triển của ngân hàng số, khả năng chấm điểm và phân tích dữ liệu khách hàng, ngân hàng đang mở rộng mạnh hơn vào lĩnh vực tín dụng bán lẻ. Những nhóm khách hàng trước đây là thị trường mục tiêu của công ty tài chính tiêu dùng ngày càng được ngân hàng tiếp cận. Bên cạnh đó là sức ép từ các mô hình cho vay thay thế. Theo FiinGroup, nhóm này gồm công ty cầm đồ, cho vay ngắn hạn (Payday), mua trước trả sau (BNPL) và cho vay ngang hàng (P2P lending). Trong đó, cầm đồ đang là mô hình hoạt động sôi nổi nhất. Bên cạnh các cửa hàng truyền thống, những chuỗi cầm đồ thế hệ mới đang mở rộng với quy trình tương đối bài bản từ thẩm định khách hàng, kiểm soát rủi ro đến giải ngân và phát triển mạng lưới. Lợi thế của nhóm này nằm ở khả năng cung cấp các khoản vay nhỏ, thời hạn ngắn và giải ngân nhanh.Đây cũng chính là phân khúc mà các công ty tài chính tiêu dùng đang phục vụ. Vì vậy, sự phát triển của các mô hình này tạo thêm áp lực lên khả năng giữ khách hàng và mở rộng dư nợ của các công ty tài chính.
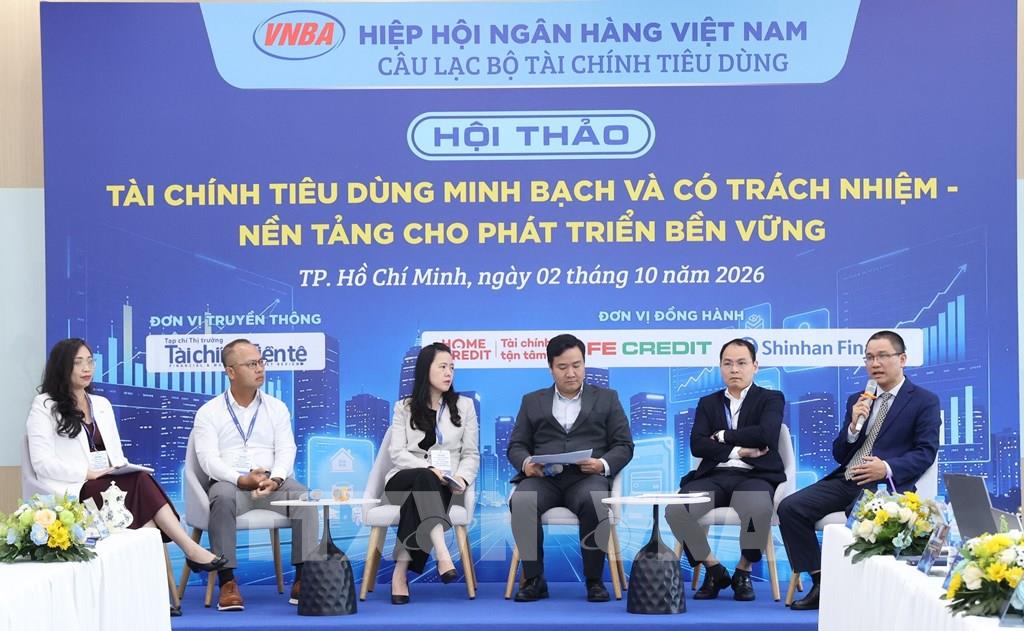
Các diễn giả tham gia phiên thảo luận bàn tròn với chủ đề “Làm sao để người dân nhận diện đúng và sử dụng tài chính tiêu dùng an toàn, có trách nhiệm?”. Ảnh: Hứa Chung - TTXVN
Chưa kể, các công ty tài chính còn phải xử lý những bài toán nội tại, từ chi phí thu hút khách hàng, đầu tư công nghệ, dữ liệu đến yêu cầu ngày càng cao về tuân thủ. Việc tăng cường năng lực thu hồi nợ cũng đòi hỏi doanh nghiệp đầu tư thêm cho nhân sự, hệ thống kiểm soát và quản trị rủi ro. Niềm tin của người tiêu dùng cũng là một vấn đề đáng lưu ý, khi một bộ phận khách hàng vẫn có tâm lý đánh đồng công ty tài chính được cấp phép với các hình thức cho vay không chính thức. Điều này ảnh hưởng đến hình ảnh của ngành và khả năng tiếp cận khách hàng, trong bối cảnh thị trường ngày càng xuất hiện nhiều mô hình cho vay và kênh phân phối mới. * Chuyển từ mở rộng tiếp cận sang tín dụng có trách nhiệm Trong bối cảnh cạnh tranh ngày càng gay gắt, các công ty tài chính tiêu dùng đang đứng trước yêu cầu chuyển đổi mô hình tăng trưởng. Theo các chuyên gia, quy mô dư nợ hay số lượng khách hàng vẫn quan trọng, nhưng chưa đủ để đánh giá hiệu quả của thị trường. Yếu tố quyết định ở giai đoạn tiếp theo là chất lượng tiếp cận tín dụng, tức khoản vay có thực sự phù hợp với nhu cầu và khả năng trả nợ của khách hàng hay không. Theo đó, thay vì tập trung vào các khoản vay tiền mặt theo mô hình tương đối đồng nhất, các công ty tài chính có xu hướng đẩy mạnh tài trợ trực tiếp cho những nhu cầu cụ thể như mua phương tiện, thiết bị học tập, thanh toán học phí, chi phí y tế... thông qua các điểm bán và nền tảng số. Đây cũng là hướng đi gắn tín dụng với nhu cầu thực tế của người vay, thay vì chỉ mở rộng quy mô giải ngân. Luật Các tổ chức tín dụng năm 2024 đã đặt yêu cầu cấp tín dụng trên cơ sở đánh giá khả năng tài chính của khách hàng. Theo đó, một khoản vay phù hợp không đơn thuần là khoản vay có hạn mức cao, mà phải tương xứng với thu nhập và khả năng trả nợ của người vay. Điều này cũng đặt ra yêu cầu cao hơn về tính minh bạch của sản phẩm. Khách hàng cần biết rõ số tiền thực nhận, tổng số tiền phải trả, lãi suất, các loại phí, thời hạn thanh toán cũng như các nghĩa vụ phát sinh nếu trả chậm. Khi thông tin được cung cấp đầy đủ và dễ hiểu, người vay có thêm cơ sở để lựa chọn khoản tín dụng phù hợp với khả năng tài chính. Ông Nguyễn Đình Đức, Chủ nhiệm Câu lạc bộ Tài chính tiêu dùng, Phó Tổng Giám đốc HDSAISON cho rằng, mở rộng tín dụng là cần thiết, nhưng quan trọng hơn là khoản tín dụng đó có phù hợp và tạo ra giá trị cho người sử dụng hay không. Theo ông Đức, một khoản tín dụng tốt phải đáp ứng nhu cầu thực tế, phù hợp với khả năng tài chính và được cung cấp minh bạch. Người vay cần hiểu rõ sản phẩm, chi phí, nghĩa vụ và quyền lợi của mình; trong khi tổ chức tín dụng phải đánh giá đầy đủ khả năng trả nợ, để khoản vay không trở thành gánh nặng trong tương lai. Đây là bước chuyển quan trọng của ngành tài chính tiêu dùng, từ mở rộng khả năng tiếp cận sang mở rộng tiếp cận có trách nhiệm.
Ông Lê Đức Hải, Phó Tổng Giám đốc MCredit tham luận với chủ đề “Phát triển tài chính tiêu dùng bền vững – Cho vay đúng hơn”. Ảnh: Hứa Chung - TTXVN
Cùng quan điểm, ông Lê Đức Hải, Phó Tổng Giám đốc Mcredit cho rằng, sự phục hồi của thị trường hiện nay đi cùng với việc nâng chuẩn thẩm định và chuyển sang tài trợ gắn với nhu cầu cụ thể.
Để hỗ trợ quá trình chuyển đổi này, Mcredit đề xuất điều chỉnh hạn mức cho vay theo hướng dựa trên mức độ rủi ro thay vì áp dụng một mức trần cứng. Theo Mcredit, hạn mức 100 triệu đồng/khách hàng/công ty tài chính (trừ vay mua ô tô có bảo đảm) được duy trì từ năm 2017, trong khi thu nhập và giá trị hàng hóa, dịch vụ đã có nhiều thay đổi. Mức trần cứng có thể khiến một số khách hàng phải vay tại nhiều tổ chức, làm gia tăng nguy cơ vay chồng vay. Cùng với đề xuất trên, đại diện Mcredit kiến nghị làm rõ khái niệm “giải ngân qua bên thụ hưởng” trong môi trường số, nhất là với tài chính nhúng, BNPL và thanh toán qua nền tảng, để các khoản thanh toán cho bên bán thông qua trung gian vẫn được xác định đúng mục đích sử dụng vốn. Đồng thời, cần nâng tần suất cập nhật dữ liệu CIC, hoàn thiện khung pháp lý về chấm điểm tín dụng và Open API, cũng như quy định rõ trách nhiệm của các bên tham gia hệ sinh thái tài chính nhúng. Việc tăng cường hạ tầng dữ liệu và chia sẻ thông tin sẽ giúp công ty tài chính đánh giá chính xác hơn khả năng trả nợ, kiểm soát rủi ro và mở rộng tín dụng an toàn./.
AI đang được ứng dụng rộng trong tài chính, chứng khoán, nhưng hiệu quả phụ thuộc vào chất lượng dữ liệu, quy trình triển khai, tri thức chuyên môn và khả năng kiểm soát.
Trong 9 tháng năm 2026, kinh tế TP. Hồ Chí Minh tiếp tục duy trì đà tăng trưởng, trong khi tín dụng được định hướng mạnh hơn vào sản xuất, kinh doanh và các lĩnh vực ưu tiên.
Bộ Tài chính Mỹ khẳng định câu hỏi mới giúp đảm bảo trợ cấp thuế đến đúng đối tượng theo luật, trong khi Sở Thuế vụ Mỹ (IRS) từ chối trả lời phỏng vấn.
Chương trình Doanh nghiệp ưu tiên đã trở thành một bước cải cách quan trọng, góp phần thay đổi phương thức quản lý hải quan từ truyền thống sang hiện đại.
Chủ tịch Ngân hàng Trung ương châu Âu (ECB) Christine Lagarde cảnh báo lợi suất trái phiếu tăng mạnh sẽ làm chậm tăng trưởng kinh tế Khu vực đồng euro (Eurozone).
Ngày 28/9, Cục Thuế tổ chức Hội thảo chuyên đề “Chính sách thuế và đầu tư đối với doanh nghiệp có vốn đầu tư nước ngoài - Đồng hành, minh bạch, tuân thủ”.
8.861 doanh nghiệp, tổ chức không hoạt động tại địa chỉ đăng ký vẫn là nhóm hồ sơ cần tập trung xác minh, xử lý, nhằm đưa dữ liệu thuế về sát với thực tế.