BNEWSCông ty bà Mai Thị Loan trụ sở tại TP. Hà Nội, có chi nhánh tại tỉnh Thanh Hóa. Hoạt động chính của chi nhánh là sản xuất, hoàn thiện sản phẩm dệt, cho thuê nhà xưởng, văn phòng, kho bãi...
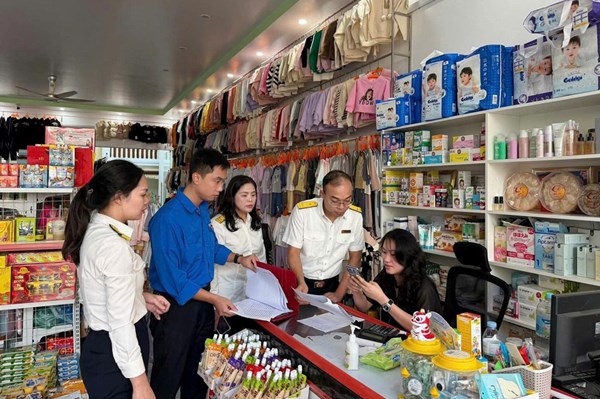
Người dân, doanh nghiệp nộp thuế. Ảnh minh họa: TTXVN
Chi nhánh tỉnh Thanh Hóa là chi nhánh hạch toán phụ thuộc khác tỉnh với trụ sở chính, thực hiện hạch toán tập trung tại trụ sở chính. Chi nhánh không có con dấu riêng, không có tài khoản ngân hàng riêng, không trực tiếp bán hàng và không sử dụng hóa đơn riêng do chi nhánh đăng ký phát hành.Công ty bà Loan phải thực hiện khai thuế, tính thuế và nộp hồ sơ khai thuế cho cơ quan thuế quản lý trực tiếp (Chi cục Thuế quận Thanh Xuân) và phân bổ số thuế phải nộp cho từng tỉnh nơi có hoạt động kinh doanh (TP. Hà Nội và tỉnh Thanh Hóa).Bà Loan hỏi, phương pháp phân bổ, khai thuế, tính thuế, quyết toán thuế đối với các loại thuế được phân bổ thực hiện theo quy định tại Điều 13, Điều 17, Điều 19 Thông tư số 80/2021/TT-BTC ngày 29/9/2021 của Bộ Tài chính có đúng không?Bộ Tài chính trả lời vấn đề này như sau:Căn cứ Điều 45 Luật Quản lý thuế số 38/2019/QH14 ngày 13/06/2019 của Quốc hội, quy định địa điểm nộp hồ sơ khai thuế:"Điều 45. Địa điểm nộp hồ sơ khai thuếNgười nộp thuế nộp hồ sơ khai thuế tại cơ quan thuế quản lý trực tiếp.… 4. Chính phủ quy định địa điểm nộp hồ sơ khai thuế đối với các trường hợp sau đây:a) Người nộp thuế có nhiều hoạt động sản xuất, kinh doanh;b) Người nộp thuế thực hiện hoạt động sản xuất, kinh doanh ở nhiều địa bàn; người nộp thuế có phát sinh nghĩa vụ thuế đối với các loại thuế khai và nộp theo từng lần phát sinh;…".Căn cứ Khoản 2 Điều 11 Nghị định số 126/2020/NĐ-CP ngày 19/10/2020 của Chính phủ quy định chi tiết một số điều của Luật Quản lý thuế số 38/2019/QH14 ngày 13/6/2019 quy định về địa điểm nộp hồ sơ khai thuế:"2. Địa điểm nộp hồ sơ khai thuế đối với người nộp thuế có hoạt động, kinh doanh trên nhiều địa bàn cấp tỉnh khác nơi người nộp thuế có trụ sở chính theo quy định tại Điểm b Khoản 4 Điều 45 Luật Quản lý thuế thực hiện hạch toán tập trung tại trụ sở chính (trừ các trường hợp quy định tại Khoản 1, Khoản 3, Khoản 4, Khoản 5 và Khoản 6 Điều này) tại cơ quan thuế quản lý trụ sở chính. Đồng thời, người nộp thuế phải nộp Bảng phân bổ số thuế phải nộp (nếu có) theo từng địa bàn cấp tỉnh nơi được hưởng nguồn thu ngân sách nhà nước (bao gồm cả đơn vị phụ thuộc, địa điểm kinh doanh) cho cơ quan thuế quản lý trụ sở chính,…".Căn cứ Thông tư số 80/2021/TT-BTC ngày 29/9/2021 của Bộ Tài chính hướng dẫn thi hành một số điều của Luật Quản lý thuế và Nghị định số 126/2020/NĐ-CP: Tại Khoản 8 Điều 3 quy định về giải thích từ ngữ: "8. "Đơn vị phụ thuộc" bao gồm chi nhánh, văn phòng đại diện".Tại Khoản 1 Điều 12 quy định về phân bổ nghĩa vụ thuế của người nộp thuế hạch toán tập trung có đơn vị phụ thuộc, địa điểm kinh doanh tại tỉnh khác nơi có trụ sở chính:"Điều 12. Phân bổ nghĩa vụ thuế của người nộp thuế hạch toán tập trung có đơn vị phụ thuộc, địa điểm kinh doanh tại tỉnh khác nơi có trụ sở chính1. Người nộp thuế có hoạt động, kinh doanh trên nhiều địa bàn cấp tỉnh khác nơi người nộp thuế có trụ sở chính thực hiện hạch toán tập trung tại trụ sở chính theo quy định tại Khoản 2, Khoản 4 Điều 11 Nghị định số 126/2020/NĐ-CP thực hiện khai thuế, tính thuế và nộp hồ sơ khai thuế cho cơ quan thuế quản lý trực tiếp và phân bổ số thuế phải nộp cho từng tỉnh nơi có hoạt động kinh doanh…".Tại Điều 13 quy định về khai thuế, tính thuế, phân bổ và nộp thuế giá trị gia tăng:"Điều 13. Khai thuế, tính thuế, phân bổ và nộp thuế giá trị gia tăng1. Các trường hợp được phân bổ:… d) Đơn vị phụ thuộc, địa điểm kinh doanh là cơ sở sản xuất (bao gồm cả cơ sở gia công, lắp ráp), trừ trường hợp quy định tại Điểm c Khoản 1 Điều 11 Nghị định số 126/2020/NĐ-CP;… 2. Phương pháp phân bổ:… 3. Khai thuế, nộp thuế:4. Đối với đơn vị phụ thuộc trực tiếp bán hàng, sử dụng hoá đơn do đơn vị phụ thuộc đăng ký hoặc do người nộp thuế đăng ký với cơ quan thuế quản lý đơn vị phụ thuộc, theo dõi hạch toán đầy đủ thuế giá trị gia tăng đầu ra, đầu vào thì đơn vị phụ thuộc khai thuế, nộp thuế giá trị gia tăng cho cơ quan thuế quản lý trực tiếp của đơn vị phụ thuộc...".Quy định khai, nộp thuế thu nhập doanh nghiệp, thu nhập cá nhânTại Điều 17 quy định khai thuế, tính thuế, phân bổ và nộp thuế thu nhập doanh nghiệp:"Điều 17. Khai thuế, tính thuế, quyết toán thuế, phân bổ và nộp thuế thu nhập doanh nghiệp1. Các trường hợp được phân bổ:… c) Đơn vị phụ thuộc, địa điểm kinh doanh là cơ sở sản xuất;… 2. Phương pháp phân bổ:… 3. Khai thuế, quyết toán thuế, nộp thuế:…".Tại Điều 19 quy định về khai thuế, tính thuế, phân bổ và nộp thuế thu nhập cá nhân:"Điều 19. Khai thuế, tính thuế, phân bổ thuế thu nhập cá nhân1. Trường hợp phân bổ:a) Khấu trừ thuế thu nhập cá nhân đối với thu nhập từ tiền lương, tiền công được trả tại trụ sở chính cho người lao động làm việc tại đơn vị phụ thuộc, địa điểm kinh doanh tại tỉnh khác.… 2. Phương pháp phân bổ:a) Phân bổ thuế thu nhập cá nhân đối với thu nhập từ tiền lương, tiền công:… 3. Khai thuế, nộp thuế:a) Thuế thu nhập cá nhân đối với thu nhập từ tiền lương, tiền công: ...".Tại Khoản 1, Khoản 2 Điều 87 quy định về hiệu lực thi hành:"1. Thông tư này có hiệu lực thi hành kể từ ngày 01 tháng 01 năm 2022.… Mẫu biểu hồ sơ khai thuế quy định tại Thông tư này được áp dụng đối với các kỳ tính thuế bắt đầu từ ngày 01/01/2022 trở đi. Đối với khai quyết toán thuế của kỳ tính thuế năm 2021 cũng được áp dụng theo mẫu biểu hồ sơ quy định tại Thông tư này…".Căn cứ Khoản 3 Điều 1 Nghị định số 91/2022/NĐ-CP ngày 30/10/2022 sửa đổi, bổ sung một số điều của Nghị định số 126/2020/NĐ-CP ngày 19 /10/2020 của Chính phủ quy định chi tiết một số điều của Luật Quản lý Thuế"Điều 1. Sửa đổi, bổ sung một số điều của Nghị định số 126/2020/NĐ-CP ngày 19 tháng 10 năm 2020 của Chính phủ quy định chi tiết một số điều của Luật Quản lý thuế… 3. Điểm b khoản 6 Điều 8 được sửa đổi, bổ sung như sau: …".Căn cứ các quy định trên, trường hợp công ty của bà Loan có hoạt động, kinh doanh trên địa bàn cấp tỉnh khác nơi có trụ sở chính thực hiện hạch toán tập trung tại trụ sở chính thì địa điểm nộp hồ sơ khai thuế là cơ quan thuế quản lý trụ sở chính theo quy định tại Khoản 2 Điều 11 Nghị định số 126/2020/NĐ-CP ban hành ngày 19/10/2020 của Chính phủ.Trường hợp chi nhánh công ty của bà là cơ sở sản xuất (bao gồm cả cơ sở gia công, lắp ráp) thì chi nhánh thuộc trường hợp phân bổ thuế giá trị gia tăng theo quy định tại Khoản 1 Điều 13 Thông tư số 80/2021/TT-BTC ngày 29/9/2021 của Bộ Tài chính. Công ty thực hiện khai thuế, tính thuế, phân bổ và nộp thuế giá trị gia tăng theo quy định tại Khoản 2, Khoản 3 Điều 13 Thông tư số 80/2021/TT-BTC.Trường hợp chi nhánh công ty của bà là cơ sở sản xuất thì chi nhánh thuộc trường hợp phân bổ thuế thu nhập doanh nghiệp theo quy định tại Khoản 1 Điều 17 Thông tư số 80/2021/TT-BTC. Công ty của bà thực hiện khai thuế, tính thuế, quyết toán thuế, phân bổ và nộp thuế thu nhập doanh nghiệp theo quy định tại Khoản 2, Khoản 3 Điều 17 Thông tư số 80/2021/TT-BTC đã được sửa đổi, bổ sung tại Khoản 3 Điều 1 Nghị định số 91/2022/NĐ-CP ngày 30/10/2022 của Chính phủ.Trường hợp công ty của bà chi trả tiền lương, tiền công cho người lao động làm việc tại đơn vị phụ thuộc tại tỉnh khác với nơi có trụ sở chính thì công ty thuộc trường hợp phân bổ thuế thu nhập cá nhân theo quy định tại Khoản 1 Điều 19 Thông tư số 80/2021/TT-BTC. Công ty thực hiện khai thuế, tính thuế, phân bổ và nộp thuế thu nhập cá nhân theo quy định tại Khoản 2, Khoản 3 Điều 19 Thông tư số 80/2021/TT-BTC.Đề nghị bà Loan căn cứ tình hình thực tế, đối chiếu các văn bản quy phạm pháp luật để thực hiện đúng quy định. Trường hợp cụ thể đề nghị bà cung cấp hồ sơ liên quan đến vướng mắc và liên hệ với cơ quan thuế quản lý trực tiếp để được hướng dẫn.
Liên quan đến phản ánh của doanh nghiệp về hoàn thuế VAT chậm, Thứ trưởng Bộ Tài chính Nguyễn Đức Chi cho biết, khi đã chậm thì cơ quan quản lý phải rà soát, xem xét và cải tiến để không ai bị chậm.
CIC và CCRC trao đổi kinh nghiệm về nền tảng dữ liệu dòng tiền, hướng tới hỗ trợ doanh nghiệp siêu nhỏ, nhỏ và vừa tiếp cận tín dụng, đồng thời mở rộng hợp tác thông tin tín dụng.
Việc đẩy nhanh hoàn thuế giá trị gia tăng, nhất là mở rộng diện hoàn trước, kiểm tra sau, đang góp phần đưa dòng tiền trở lại doanh nghiệp sớm hơn, nhằm giảm áp lực vốn lưu động và chi phí tài chính.
Theo phóng viên TTXVN tại Pháp, ngày 11/9, Bộ trưởng Ngô Văn Tuấn đã làm việc với lãnh đạo Rothschild & Co, tập đoàn tư vấn tài chính độc lập có hơn 200 năm lịch sử có trụ sở tại Paris.
Cục Thuế sẽ tiếp tục thực hiện hiệu quả Nghị quyết 57 của Bộ Chính trị hoàn thiện hệ thống chính sách thuế và quản lý thuế theo hướng đồng bộ, tháo gỡ các điểm nghẽn, thúc đẩy tuân thủ tự nguyện.
Người dùng có thể tra cứu đồng thời nhiều nguồn, xây dựng mô hình tài chính và soạn tài liệu cho khách hàng theo mẫu riêng của từng tổ chức, chẳng hạn bộ tài liệu chào mời dịch vụ (pitchbook).