CIC và CCRC: Trao đổi kinh nghiệm hoạt động thông tin tín dụng, hướng tới hợp tác lâu dài


BNEWS CIC và CCRC trao đổi kinh nghiệm về nền tảng dữ liệu dòng tiền, hướng tới hỗ trợ doanh nghiệp siêu nhỏ, nhỏ và vừa tiếp cận tín dụng, đồng thời mở rộng hợp tác thông tin tín dụng.
Ngày 15/9, Trung tâm Thông tin Tín dụng Quốc gia Việt Nam (CIC) và Trung tâm Thông tin Tín dụng thuộc Ngân hàng Nhân dân Trung Quốc (CCRC) đã phối hợp tổ chức thành công buổi tọa đàm trực tuyến nhằm trao đổi kinh nghiệm chuyên sâu trong lĩnh vực thông tin tín dụng, đặc biệt là các giải pháp hỗ trợ doanh nghiệp siêu nhỏ, nhỏ và vừa, qua đó mở ra triển vọng hợp tác chiến lược, lâu dài giữa hai cơ quan.
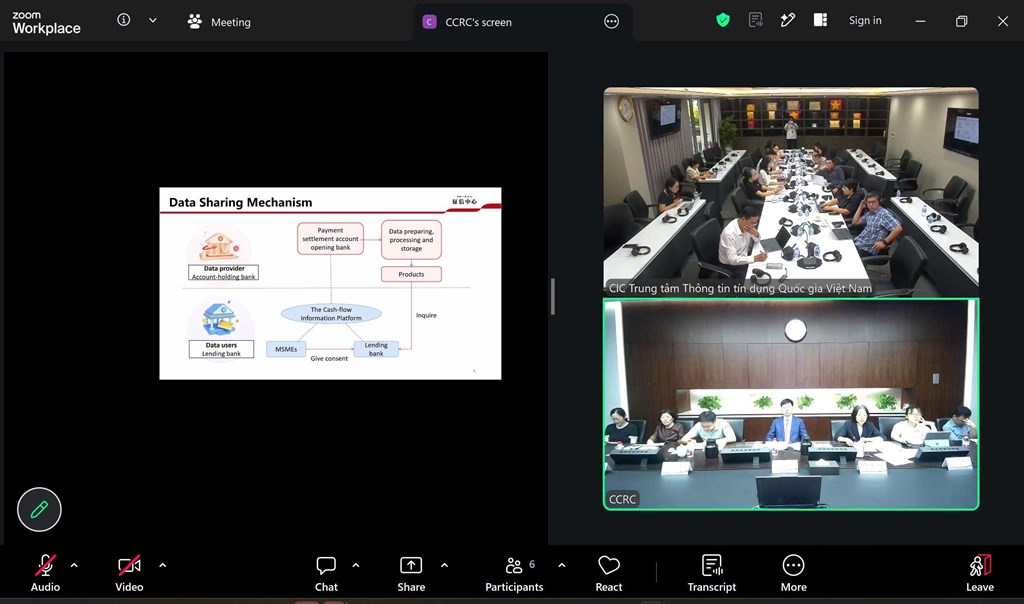
Toàn cảnh buổi làm việc trực tuyến
Tham dự tọa đàm, về phía CIC có ông Lê Anh Tuấn – Phó Tổng Giám đốc CIC chủ trì buổi làm việc, cùng đại diện Vụ Tín dụng- Ngân hàng Nhà nước Việt Nam và đại diện các phòng, ban chuyên môn CIC. Về phía CCRC có ông Liansan Li – Phó Tổng Giám đốc cùng sự tham gia của các cán bộ chủ chốt.
Giải bài toán dữ liệu cho nhóm doanh nghiệp MSME
Trọng tâm của buổi làm việc xoay quanh bài học kinh nghiệm từ CCRC trong quá trình xây dựng và vận hành Nền tảng quốc gia trao đổi thông tin tín dụng dựa trên dòng tiền dành cho doanh nghiệp siêu nhỏ, nhỏ và vừa (National MSME Cash-flow Credit Information Interchange Platform - CFCII).
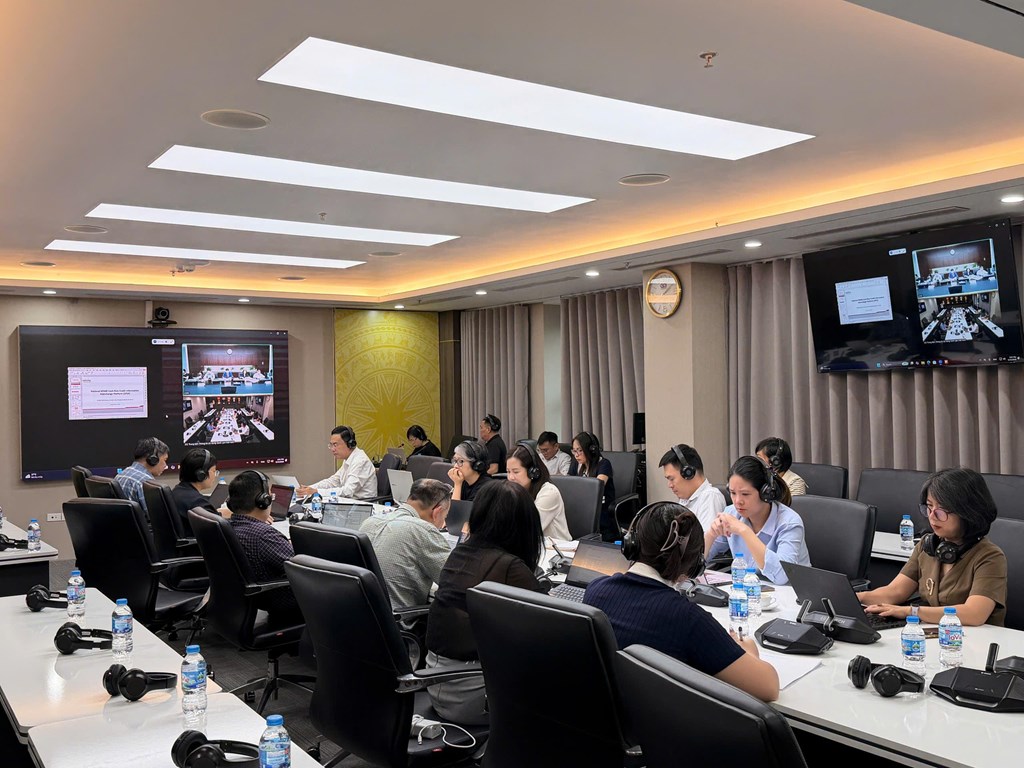
Toàn cảnh buổi làm việc tại CIC
Đại diện CCRC nhấn mạnh, đây là nền tảng được thiết kế chuyên biệt nhằm giải quyết bài toán "khát" vốn và thiếu hụt dữ liệu tín dụng của khối MSME. Trên thực tế, nhóm khách hàng này thường gặp khó khăn trong việc tiếp cận vốn vay do chưa hình thành bề dày lịch sử tín dụng truyền thống.
Tuy nhiên, mọi doanh nghiệp đang hoạt động đều phát sinh dữ liệu dòng tiền thông qua tài khoản thanh toán tại các ngân hàng. Nhận diện được giá trị này, Quốc vụ viện Trung Quốc đã ban hành nhiều văn bản chính sách nhằm thúc đẩy việc chia sẻ thông tin tín dụng, khuyến khích sử dụng dữ liệu dòng tiền trong công tác thẩm định, hướng tới mục tiêu tài chính toàn diện cho khối MSME.
Tại buổi làm việc, CCRC đã trình bày chi tiết về mục tiêu, thiết kế kiến trúc kỹ thuật và mô hình vận hành của CFCII. Điểm nổi bật của nền tảng này bao gồm:
• Đóng vai trò trung tâm kết nối: CCRC hoạt động như một "trạm trung chuyển", kết nối dữ liệu giữa các tổ chức tín dụng thông qua giao diện lập trình ứng dụng (API) chuẩn hóa.
• Đề cao quyền kiểm soát dữ liệu của doanh nghiệp: Dựa trên tinh thần của mô hình ngân hàng mở (Open Banking), cơ chế của CFCII trao quyền cho doanh nghiệp tự chủ quyết định phạm vi, nội dung và đối tượng được phép tiếp cận dữ liệu dòng tiền của mình.
• Đa dạng hóa sản phẩm dữ liệu: Nền tảng cung cấp các báo cáo phân tích đa dạng từ thông tin dòng tiền cho các tổ chức cho vay, giúp tối ưu hóa quản trị rủi ro tín dụng và tăng cường khả năng tiếp cận vốn của doanh nghiệp.
Nền tảng cho sự hợp tác bền vững
Mô hình CFCII nhận được sự quan tâm đặc biệt từ phía CIC. Đại diện CIC bày tỏ mong muốn tiếp tục nghiên cứu, học hỏi kinh nghiệm từ CCRC để đánh giá tính khả thi trong việc áp dụng một mô hình tương tự tại Việt Nam.
Bước đi này được kỳ vọng sẽ góp phần hoàn thiện hạ tầng dữ liệu tín dụng quốc gia, tạo đòn bẩy hỗ trợ hoạt động cấp tín dụng dựa trên dòng tiền, và khơi thông nguồn vốn cho khối doanh nghiệp MSME trong nước.
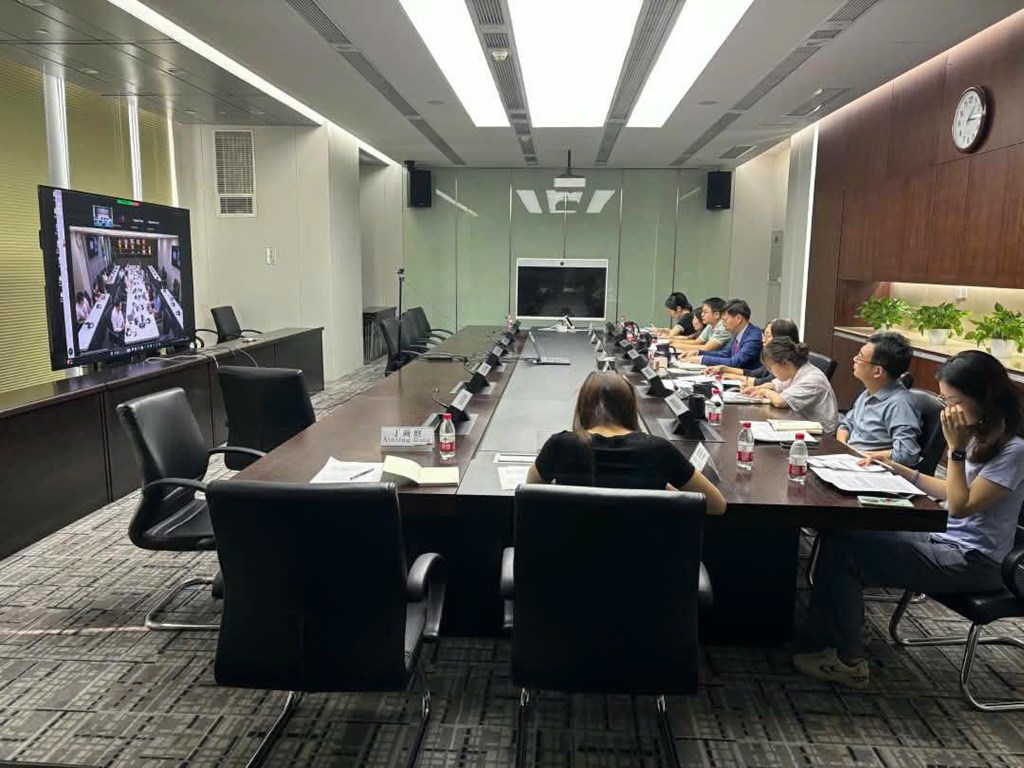
Toàn cảnh buổi làm việc tại CCRC - Trung Quốc
Cũng trong khuôn khổ buổi làm việc, CIC đã chia sẻ bức tranh tổng quan về thị trường thông tin tín dụng tại Việt Nam, khẳng định vai trò trụ cột của CIC trong hệ thống tài chính quốc gia. Đồng thời, những kinh nghiệm thực tiễn về việc xây dựng và phát triển các mô hình chấm điểm tín dụng tại CIC cũng được giới thiệu và nhận được sự quan tâm, đánh giá cao từ phía đối tác Trung Quốc.
Kết thúc tọa đàm, lãnh đạo hai bên ghi nhận đây là một hoạt động trao đổi chuyên môn thiết thực, hiệu quả, giúp thắt chặt sự hiểu biết lẫn nhau. CIC và CCRC cùng bày tỏ kỳ vọng sự kiện này sẽ tạo tiền đề vững chắc để mở rộng các hoạt động hợp tác trong tương lai.
Không chỉ dừng lại ở nền tảng CFCII, hai cơ quan hướng tới việc chia sẻ tri thức sâu rộng trên nhiều khía cạnh của lĩnh vực thông tin tín dụng, xây dựng một mối quan hệ đối tác bền vững và cùng có lợi.
Tin liên quan