Chứng khoán: Áp lực điều chỉnh đan xen cơ hội từ kết quả kinh doanh quý III


BNEWS Thị trường chứng khoán chịu sức ép từ khối ngoại bán ròng và lãi suất cao. Tuy nhiên, mùa kết quả kinh doanh quý 3 mở ra cơ hội ở các cổ phiếu tăng trưởng.
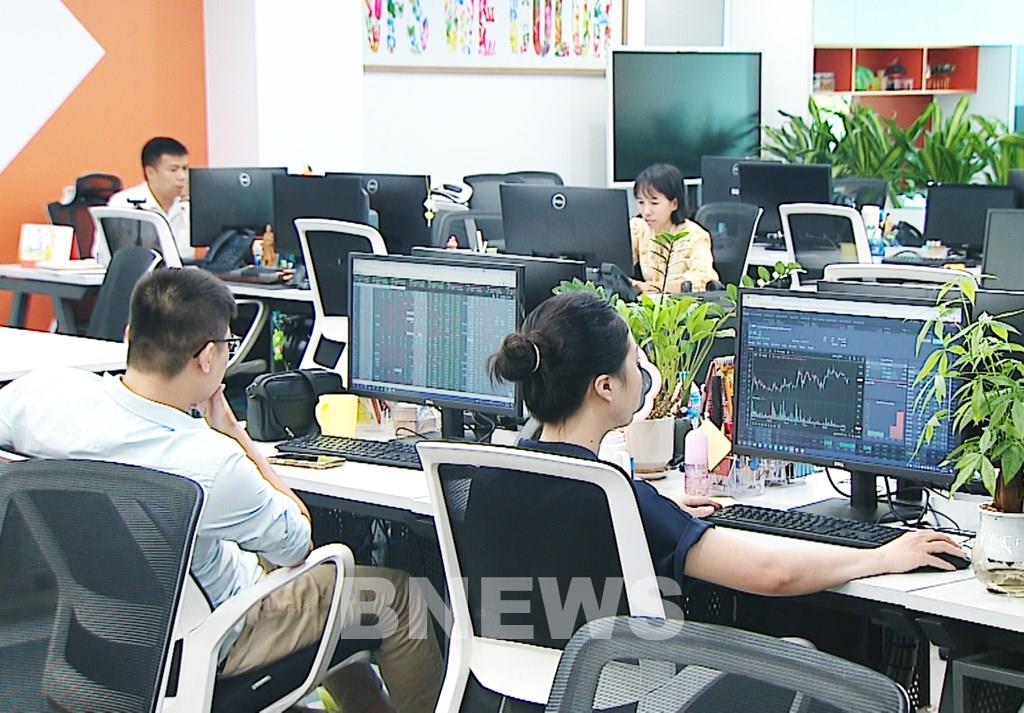
Giao dịch viên tại Công ty Cổ phần chứng khoán Nhất Việt (VFS). Ảnh: Trần Trung/Bnews/vnanet.vn
Áp lực bán ròng của khối ngoại, sự suy yếu của nhóm cổ phiếu vốn hóa lớn và mặt bằng lãi suất cao tiếp tục là những yếu tố gây sức ép lên thị trường chứng khoán. Trong khi đó, mùa công bố kết quả kinh doanh quý III có thể tạo cơ hội ở những cổ phiếu có triển vọng tăng trưởng riêng.
* Dự báo dao động trong vùng 1.700-1.760 điểm
Theo ông Nguyễn Tấn Phong, chuyên gia phân tích Công ty cổ phần Chứng khoán Pinetree, nhóm cổ phiếu Vingroup từng hỗ trợ chỉ số trong những phiên đầu tuần qua, nhưng nhanh chóng suy yếu. Riêng phiên 8/10, hai cổ phiếu VHM và VIC đã lấy đi hơn 7 điểm của VN-Index. Trong khi đó, các nhóm cổ phiếu vốn hóa lớn khác chưa đủ sức nâng đỡ thị trường.
VN-Index có thể tiếp tục giằng co, với xu hướng giảm nhẹ trong tuần giao dịch từ ngày 12-16/10 và dao động trong vùng 1.700-1.760 điểm, theo dự báo của chuyên gia Công ty Chứng khoán Pinetree.
Khối ngoại tiếp tục là lực cản đáng chú ý khi duy trì chuỗi bán ròng kéo dài. Theo chuyên gia Pinetree, lợi suất trái phiếu Chính phủ Mỹ kỳ hạn 10 năm lên mức cao nhất kể từ năm 2002, cùng với giá dầu Brent vượt 104 USD/thùng do căng thẳng Trung Đông, tạo thêm sức ép rút vốn khỏi các thị trường mới nổi; trong đó có Việt Nam.
Ở chiều hỗ trợ, nền tảng kinh tế vĩ mô trong nước vẫn vững, với mức tăng trưởng GDP quý III đạt 9,95%. Mùa công bố kết quả kinh doanh quý III trong những tuần tới cũng có thể thu hút dòng tiền vào các doanh nghiệp có triển vọng riêng. Tuy nhiên, yếu tố này có thể thúc đẩy sự phân hóa giữa các cổ phiếu hơn là tạo lực nâng đỡ đồng đều cho toàn thị trường.
Công ty cổ phần Chứng khoán VIX cũng nhận định rủi ro giảm điểm vẫn hiện hữu, dù thị trường có thể xuất hiện những nhịp hồi phục mang tính kỹ thuật. Công ty này cho rằng nhà đầu tư cần cân nhắc diễn biến thị trường chung và lựa chọn những cổ phiếu có nền tảng kinh doanh tốt hoặc câu chuyện tăng trưởng riêng.
Trong khi đó, Công ty cổ phần Chứng khoán Sài Gòn - Hà Nội (SHS) nhận định xu hướng ngắn hạn của VN-Index đang suy yếu, với áp lực bán tại vùng giá cao. Chỉ số có thể kiểm định lại vùng 1.710-1.730 điểm, tương ứng vùng giá thấp của tháng 8/2026. VN30-Index vẫn giao dịch dưới các ngưỡng kháng cự tâm lý và đường trung bình 200 phiên.
Theo SHS, dòng tiền có dấu hiệu gia tăng tại vùng giá thấp nhưng suy yếu khi giá lên cao. Một số nhóm ngành như thủy sản, nông nghiệp và dệt may vẫn có những doanh nghiệp duy trì tăng trưởng, đầu ngành và có mức định giá P/E, P/B thấp so với lịch sử.
Thực tế giao dịch tuần từ ngày 5-9/10 cho thấy, VN-Index giảm 2,62 điểm xuống 1.735,09 điểm. Mức giảm này thu hẹp nhiều so với mức mất 47,4 điểm của tuần trước đó, nhưng thị trường vẫn chưa cho thấy tín hiệu phục hồi rõ ràng.
Chỉ số tăng trong hai phiên đầu tuần trước khi quay đầu giảm trong ba phiên còn lại. Đáng chú ý, VN-Index mất 14,42 điểm trong phiên 8/10 và tiếp tục giảm gần 4 điểm trong phiên 9/10. Tính từ cuối tháng 9 đến hết phiên 9/10, chỉ số giảm 33,53 điểm, tương đương khoảng 1,9%.
Thanh khoản có sự cải thiện so với tuần trước, với tổng giá trị giao dịch đạt hơn 91.700 tỷ đồng, tăng khoảng 18,8%; khối lượng giao dịch tăng 7,6%. Riêng phiên cuối tuần, giá trị giao dịch đạt hơn 27.540 tỷ đồng.
Tuy nhiên, dòng tiền phân hóa rõ nét giữa các nhóm ngành. Trong phiên 9/10, nhóm tài chính tăng 0,36%, với HDB tăng 3,94%, VIX tăng 3,1%, VPB tăng 1,49%, TCB tăng 1,41% và CTG tăng 1,03%. Ngược lại, MSB, VIB, TPB, HCM và SSB vẫn chịu áp lực điều chỉnh.
Ở chiều tác động tiêu cực, VHM lấy đi hơn 3 điểm của VN-Index, FPT lấy đi gần 1,5 điểm. Nhóm cổ phiếu tài chính gồm BID, SHB, ACB, VCB, VBB, TCX, VPX và VCX khiến chỉ số giảm hơn 6 điểm. Trong khi đó, VIC và VPL đóng góp tổng cộng gần 4 điểm tăng; VPB, MSN, MWG, GAS và MCH đóng góp khoảng 6 điểm.
Trong tuần qua, nhà đầu tư nước ngoài bán ròng cả năm phiên, với giá trị gần 13.500 tỷ đồng. Cổ phiếu MCH dẫn đầu danh sách bán ròng với giá trị hơn 9.000 tỷ đồng, chủ yếu qua giao dịch thỏa thuận.
Các mã bị bán ròng đáng kể khác gồm PNJ với 714 tỷ đồng, TCB với 431,2 tỷ đồng, FPT với 274,37 tỷ đồng, HDB với 227,35 tỷ đồng và ACB với 224,14 tỷ đồng. VHM, VCI, MSB và HAH cũng nằm trong danh sách bị bán ròng.
Trong bối cảnh áp lực bán ròng chưa có dấu hiệu chấm dứt, nhóm cổ phiếu vốn hóa lớn chưa tạo được động lực nâng đỡ đủ mạnh, VN-Index được dự báo tiếp tục rung lắc trong tuần tới. Diễn biến giữa các cổ phiếu có thể phân hóa rõ hơn theo triển vọng kinh doanh và khả năng thu hút dòng tiền.
Trên thị trường quốc tế, chứng khoán Mỹ tiếp tục được hỗ trợ bởi tăng trưởng lợi nhuận doanh nghiệp và làn sóng đầu tư vào trí tuệ nhân tạo (AI). Tuy nhiên, định giá cao, mức độ tập trung vào các tập đoàn công nghệ lớn và lãi suất tăng đang làm gia tăng rủi ro điều chỉnh.
*Chứng khoán Mỹ: Làn sóng AI thúc đẩy lợi nhuận nhưng rủi ro gia tăng
Thị trường chứng khoán Mỹ đang tiến gần mốc 4 năm của chu kỳ tăng giá, với chỉ số S&P 500 tăng 117% kể từ mức đáy tháng 10/2022, nhờ lợi nhuận doanh nghiệp tăng mạnh và làn sóng đầu tư vào trí tuệ nhân tạo (AI). Tuy nhiên, việc định giá cao, mức độ tập trung vào một số tập đoàn công nghệ và lãi suất gia tăng đang làm tăng nguy cơ biến động trên thị trường.
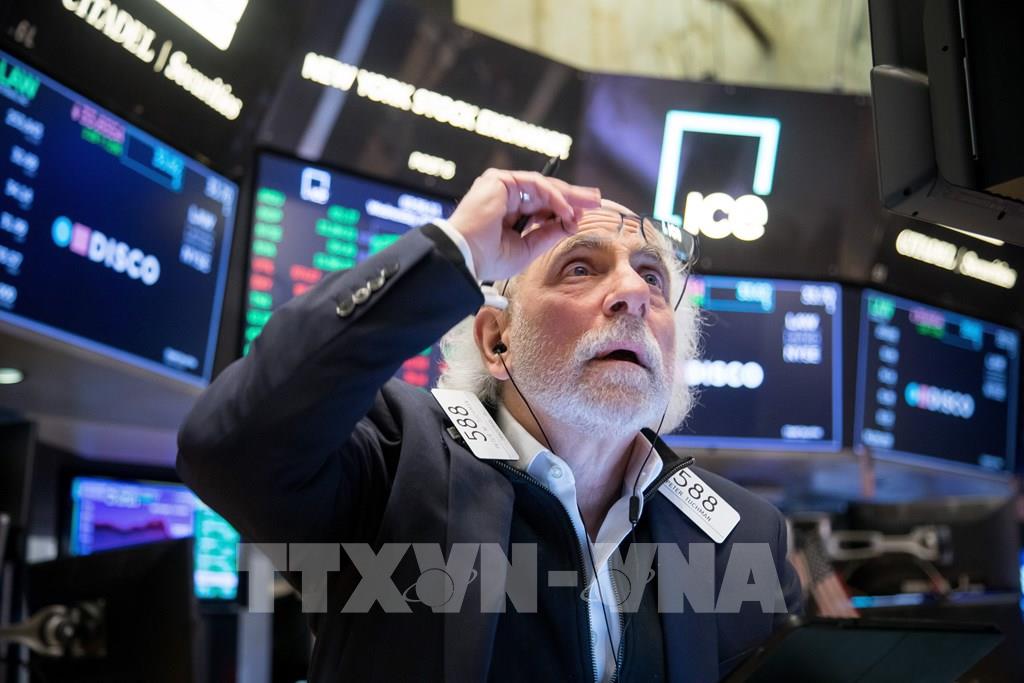
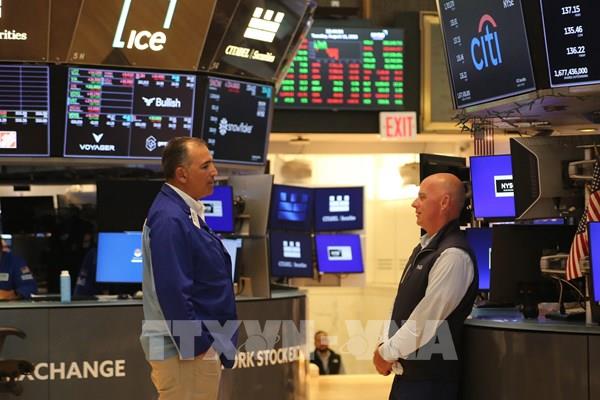
Giao dịch viên tại Sàn chứng khoán New York, Mỹ. Ảnh: THX/TTXVN
Làn sóng AI đóng vai trò quan trọng trong đà tăng của thị trường kể từ cuối năm 2022, thời điểm ChatGPT được giới thiệu ra công chúng. Các khoản đầu tư lớn vào trung tâm dữ liệu, chip chuyên dụng và hạ tầng công nghệ đang thúc đẩy lợi nhuận doanh nghiệp và hoạt động kinh tế Mỹ.
Theo dự báo được đề cập trong bài viết của The New York Post, tổng lợi nhuận của các doanh nghiệp thuộc S&P 500 có thể tăng hơn 35% trong năm 2026. Oxford Economics ước tính khoảng 1/3 mức tăng trưởng kinh tế Mỹ gần đây có liên quan đến AI, bao gồm tác động từ đầu tư trực tiếp vào hạ tầng công nghệ và hiệu ứng tài sản khi giá cổ phiếu tăng thúc đẩy chi tiêu tiêu dùng.
Nvidia là một trong những doanh nghiệp hưởng lợi lớn nhất từ xu hướng này. Giá trị vốn hóa của hãng tăng từ khoảng 286 tỷ USD vào tháng 10/2022 lên mức 5.800 tỷ USD theo số liệu trong bài viết. Sự tăng trưởng của các tập đoàn công nghệ lớn đã góp phần đưa chứng khoán Mỹ lên những mức cao mới.
Tuy nhiên, ông Anthony Saglimbene, chiến lược gia trưởng về thị trường tại Ameriprise, cảnh báo phần lợi nhuận dễ đạt được từ làn sóng AI có thể đã qua. Các doanh nghiệp đầu tư hàng tỷ USD vào công nghệ này sẽ phải chứng minh những khoản chi hiện tại có thể tạo ra lợi nhuận tương xứng trong tương lai.
Theo J.P. Morgan Asset Management, 10 doanh nghiệp lớn nhất hiện chiếm khoảng 40% tỷ trọng S&P 500, tăng từ khoảng 28% vào tháng 10/2022. Điều này khiến diễn biến của một số ít cổ phiếu có ảnh hưởng ngày càng lớn đến toàn bộ thị trường.
Trong 11 nhóm ngành thuộc S&P 500, công nghệ và dịch vụ truyền thông là hai nhóm có mức tăng vượt chỉ số chung trong chu kỳ hiện nay. Hai nhóm này bao gồm nhiều tập đoàn hưởng lợi trực tiếp từ AI, như Alphabet và Meta Platforms.
Ông Angelo Kourkafas, chiến lược gia đầu tư toàn cầu cấp cao tại Edward Jones, cho rằng mức độ tập trung cao phản ánh sức mạnh tài chính và kết quả kinh doanh của các tập đoàn công nghệ. Tuy nhiên, nếu tâm lý nhà đầu tư đối với AI suy yếu, những danh mục đầu tư tập trung quá nhiều vào lĩnh vực này có thể chịu tổn thất lớn hơn.
Một rủi ro khác là chính sách tiền tệ thắt chặt của Cục Dự trữ Liên bang Mỹ (Fed) trong bối cảnh lạm phát vẫn cao. Lợi suất trái phiếu Chính phủ Mỹ kỳ hạn 10 năm đã tăng lên khoảng 5,2%, làm tăng sức hấp dẫn của các tài sản có thu nhập cố định so với cổ phiếu.
Lãi suất cao kéo dài có thể làm tăng chi phí vay vốn của doanh nghiệp, hạn chế đầu tư và gây sức ép lên định giá cổ phiếu. Đồng thời, cuộc bầu cử giữa nhiệm kỳ Mỹ ngày 3/11 tới có thể làm gia tăng biến động thị trường trong những tuần tới.
Tin liên quan