Cơ chế giám sát nào cho phân phối bảo hiểm qua ngân hàng?


BNEWS Bancassurance được giới chuyên gia đánh giá là kênh đem lại nguồn thu tương đối ổn định và ít rủi ro cho ngân hàng. Bởi thế mà hoạt động phân phối bảo hiểm đang ngày càng được các ngân hàng quan tâm.
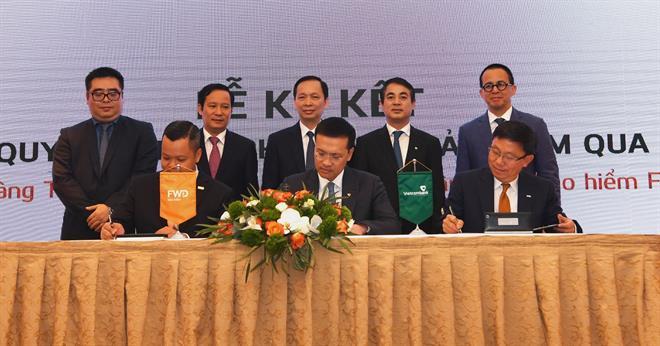
Cho đến nay, thương vụ bancassurance của Vietcombank với FWD vẫn giữ kỷ lục về quy mô giao dịch. Ảnh: VCB
Thời gian qua, việc bán chéo bảo hiểm đã mang về nguồn thu không nhỏ cho nhiều ngân hàng. Cũng vì thế mà sự cạnh tranh giữa các ngân hàng cũng trở nên sôi động, thậm chí còn dẫn đến tình trạng chèo kéo hoặc ép khách hàng mua bảo hiểm khi sử dụng dịch vụ ngân hàng.
Nguồn thu ít rủi ro Bancassurance (phân phối bảo hiểm qua ngân hàng) được giới chuyên gia đánh giá là kênh đem lại nguồn thu tương đối ổn định và ít rủi ro cho ngân hàng. Bởi thế mà hoạt động phân phối bảo hiểm đang ngày càng được các ngân hàng quan tâm và các thương vụ bancassurance diễn ra ngày càng nhiều cùng với giá trị lớn. Điển hình phải kể tới cái "bắt tay" giữa Ngân hàng TMCP Ngoại thương Việt Nam (Vietcombank) và Tập đoàn bảo hiểm FWD (FWD) trong năm 2020. Thỏa thuận phân phối bảo hiểm độc quyền này có trị giá lên đến 400 triệu USD, đến nay vẫn là thương vụ có quy mô giao dịch kỷ lục. Hay thỏa thuận hợp tác độc quyền phân phối bảo hiểm nhân thọ giữa Ngân hàng TMCP Á Châu (ACB) và Công ty TNHH Bảo hiểm Nhân thọ Sun Life Việt Nam (Sun Life Việt Nam) cũng lên tới 370 triệu USD. Mới đây nhất, Ngân hàng TMCP Hàng hải Việt Nam (MSB) vừa ký kết hợp tác chiến lược kinh doanh bảo hiểm qua ngân hàng kéo dài 15 năm với Công ty TNHH bảo hiểm nhân thọ Prudential Việt Nam (Prudential Việt Nam). Nhìn lại kết quả kinh doanh quý đầu năm 2021, lợi nhuận nhiều ngân hàng tăng trưởng mạnh không chỉ nhờ vào nguồn thu từ hoạt động tín dụng mà còn có đóng góp đáng kể của bancassurance. Vietcombank ghi nhận lợi nhuận quý I đạt hơn 8.000 tỷ đồng, tăng 70% so với cùng kỳ. Theo Tổng giám đốc Vietcombank Phạm Quang Dũng, doanh thu đến từ hoa hồng bảo hiểm của ngân hàng tăng lên 390 tỷ đồng, cao hơn nhiều cùng kỳ năm trước. Ngoài phí trả trước là 1.700 tỷ đồng, Vietcombank còn có kế hoạch thu về 1.100 tỷ đồng trong năm nay từ hoa hồng bảo hiểm. Như vậy tính riêng trong năm 2021, Vietcombank có thể thu về tới 2.800 tỷ đồng từ thương vụ bancassurance với FWD.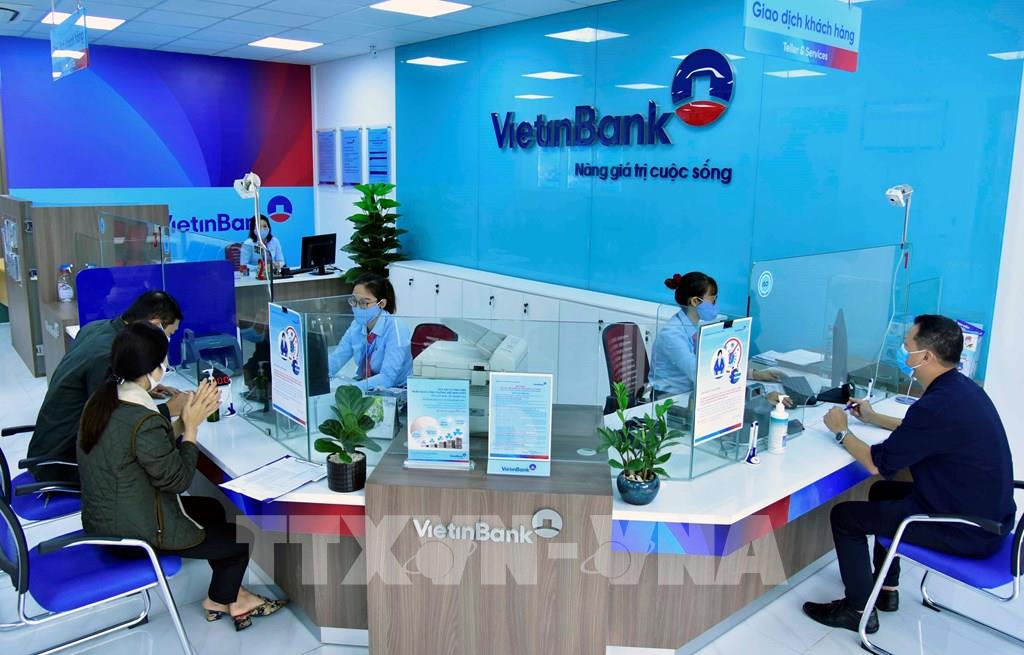
Khách hàng giao dịch tại phòng giao dịch VietinBank Cổ Linh, Chi nhánh Chương Dương, Hà Nội. Ảnh: Trần Việt - TTXVN
Trong khi đó, tại Ngân hàng TMCP Công Thương Việt Nam (VietinBank), Chủ tịch Hội đồng quản trị Lê Đức Thọ cho biết mức lợi nhuận trước thuế khoảng từ 7.000-8.000 tỷ đồng trong quý đầu năm vừa qua còn chưa bao gồm các đóng góp từ thương vụ bancassurance với Công ty TNHH Manulife Việt Nam (Manulife Việt Nam) thuộc Tập đoàn Tài chính Manulife (Manulife).
"Nếu gộp chung cả con số này lợi nhuận còn “khủng” hơn. Doanh thu từ hoạt động bảo hiểm dự kiến bắt đầu được ghi nhận từ quý II/2021", ông Thọ tiết lộ. Trước đó, năm 2020, Ngân hàng TMCP Quân đội (MB) đã thu về gần 5.850 tỷ đồng từ kinh doanh và dịch vụ bảo hiểm, đồng thời chiếm tới hơn 71% tổng thu nhập dịch vụ của ngân hàng. Còn tại Ngân hàng TMCP Phương Đông (OCB), hơn 616 tỷ đồng doanh thu từ kinh doanh và dịch vụ bảo hiểm cũng đã được ghi nhận, chiếm 67% tổng thu nhập từ phí năm 2020 của ngân hàng. Theo PGS.TS. Đinh Trọng Thịnh, Giảng viên cao cấp Học viện Tài chính, ngân hàng khi liên kết với doanh nghiệp bảo hiểm có thể nâng cao thu nhập mà không cần phân bổ nhiều vốn, tỷ suất sinh lời trên vốn chủ sở hữu cũng nhờ thế mà có cơ hội có thể tăng rất nhanh. Mặt khác, bancassurance góp phần làm đa dạng hóa dịch vụ ngân hàng, cũng chính là đa dạng hóa nguồn thu. Siết chặt quản lý Những lợi ích bancassurance đem về cho ngân hàng đã thấy rõ. Nhưng cũng vì "con gà đẻ trứng vàng" này, không ít ngân hàng đã bị tố vì ép khách hàng mua bảo hiểm khi vay vốn, ngay cả khi gửi tiết kiệm cũng được "chào" mua bảo hiểm. Liên quan đến tình trạng này, TS. Nguyễn Trí Hiếu, Chuyên gia tài chính ngân hàng lưu ý khách hàng cần phải hiểu rõ về loại bảo hiểm được chào mua, đối tượng thụ hưởng và chính sách chi trả trước khi tham gia.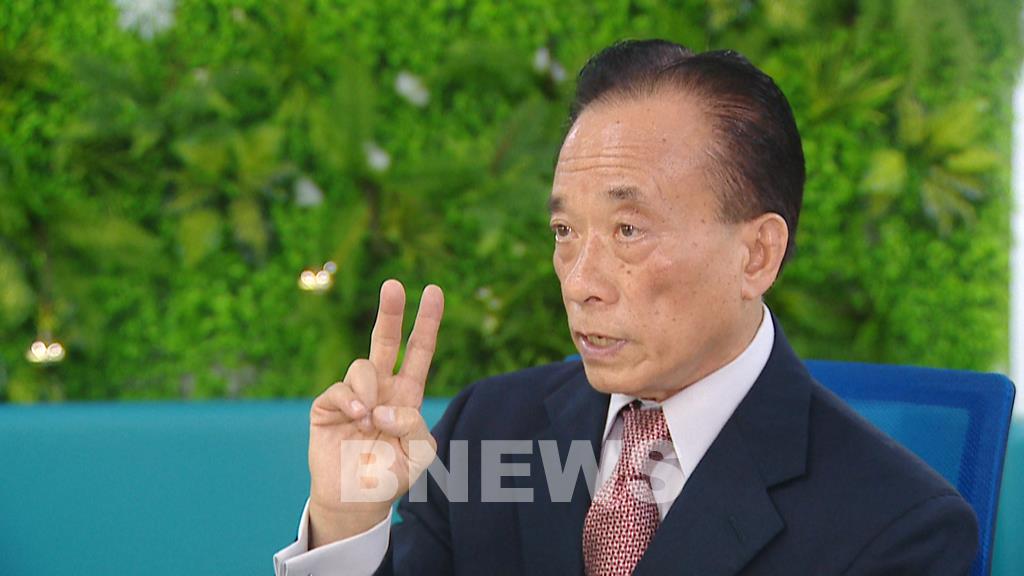
TS Nguyễn Trí Hiếu, Chuyên gia kinh tế lưu ý khách hàng cần phải hiểu rõ về loại bảo hiểm được chào mua trước khi tham gia. Ảnh: Quốc Huy/BNEWS/TTXVN
Đối với người đi vay, bảo hiểm khoản vay được chi trả trong quá trình khách hàng đang trả nợ ngân hàng, vì một lý do nào đó mà trở nên bất lực hoặc qua đời, không có khả năng trả nợ ngân hàng nữa thì công ty bảo hiểm sẽ đứng ra bồi thường cho ngân hàng. "Chứ không phải là chỉ cần mua bảo hiểm thì khi không có tiền trả nợ, công ty bảo hiểm sẽ nhanh chóng đứng ra trả nợ ngân hàng thay", ông Hiếu nhấn mạnh.
Còn với người gửi tiền, khách hàng thường được miễn phí bảo hiểm năm đầu hoặc trong thời gian nhất định nếu mua kèm gói bảo hiểm nhân thọ khi gửi tiết kiệm. Nhưng theo vị chuyên gia này, thực chất phí bảo hiểm đã được khéo léo tính toán, ẩn trong lãi suất tiền gửi, có thể lãi suất huy động vốn còn có lợi hơn nữa nếu không có bảo hiểm. Mới đây, Bộ Tài chính cho biết sẽ tiếp tục phối hợp với Ngân hàng Nhà nước nghiên cứu, hoàn thiện cơ chế chính sách; tăng cường quản lý, giám sát hoạt động bán bảo hiểm của các đại lý là tổ chức tín dụng. Đồng thời, Bộ Tài chính sẽ tiếp tục yêu cầu các doanh nghiệp bảo hiểm tăng cường kiểm tra, giám sát việc thực hiện hợp đồng đại lý bảo hiểm với các tổ chức tín dụng, đảm bảo tuân thủ quy định của pháp luật, nâng cao chất lượng đào tạo nhân viên của tổ chức tín dụng tham gia bán bảo hiểm, có các biện pháp chấn chỉnh, xử lý kịp thời trường hợp có vi phạm. Bộ Tài chính khẳng định: "Pháp luật về kinh doanh bảo hiểm đã quy định các nguyên tắc, quyền, nghĩa vụ của các bên liên quan trong kinh doanh và khai thác bảo hiểm nhằm đảm bảo việc tham gia bảo hiểm là tự nguyện, trên cơ sở nhu cầu và khả năng tài chính của khách hàng, không quy định cụ thể hoặc giới hạn về các sản phẩm bảo hiểm bán qua ngân hàng. Các hợp đồng đại lý bảo hiểm ký với ngân hàng cũng không yêu cầu sản phẩm bảo hiểm phải được bán kèm hay gắn với các sản phẩm, dịch vụ ngân hàng". Báo cáo triển vọng thị trường 2021 của Công ty cổ phần Chứng khoán Rồng Việt (VDSC) cho thấy tỷ trọng phí thu từ bancasssuarance trong tổng phí bảo hiểm đã tăng từ 5% năm 2012 lên hơn 30% trong 9 tháng 2020 (số liệu từ Hiệp hội Bảo hiểm Việt Nam), thấp hơn đáng kể so với nhiều quốc gia như Tây Ban Nha (72%), Italia (70%) hay Pháp (60%). Từ đó có thể kỳ vọng dư địa tăng trưởng của bancassuarance vẫn còn rất lớn. Tuy vậy, để hoạt động phân phối bảo hiểm thực sự có nề nếp và phát triển hiệu quả, theo giới chuyên gia, song song với việc tăng cường quản lý hoạt động bảo hiểm của các cơ quan giám sát, bản thân công ty bảo hiểm và ngân hàng cũng cần đầu tư, thiết kế các gói bảo hiểm đặc thù, riêng biệt, phù hợp với nhu cầu của từng nhóm khách hàng mua bảo hiểm của ngân hàng. Thêm nữa, đội ngũ nhân viên ngân hàng tư vấn bảo hiểm cần được đào tạo bài bản, nắm vững sản phẩm để có thể giải thích rõ các điều khoản, điều kiện của sản phẩm bảo hiểm cho khách hàng, giúp khách hàng hiểu đúng, đủ quyền và lợi ích, các điều kiện, điều khoản thanh toán của hợp đồng bảo hiểm.../.>>Bộ Tài chính yêu cầu xử lý các trường hợp ép buộc khách hàng mua bảo hiểm
Tin liên quan