Cơ hội gây dựng lại niềm tin trong ngành bảo hiểm


BNEWS Trong “ma trận bảo hiểm” như vậy, khách hàng sẽ tìm đến những thương hiệu uy tín, do đó doanh nghiệp bảo hiểm phải đặc biệt chú trọng đến trải nghiệm của mỗi khách hàng.
Ngành bảo hiểm vừa trải qua một năm khủng hoảng niềm tin với hàng loạt vụ lùm xùm giữa khách hàng và công ty bảo hiểm cũng như ngân hàng trong hoạt động bán bảo hiểm qua ngân hàng (bancassurance). Sự trầm trọng của cuộc khủng hoảng niềm tin đã làm doanh thu phí bảo hiểm đi lùi lần đầu tiên sau một thập kỷ tăng trưởng. Theo đó, doanh thu phí bảo hiểm toàn thị trường năm 2023 đạt 227.100 tỷ đồng, giảm hơn 8,3% so với năm 2022. Trong đó, doanh thu phí bảo hiểm lĩnh vực nhân thọ giảm 17%; lĩnh vực bảo hiểm phi nhân thọ tăng 2%.
Tuy nhiên, ở góc nhìn tích cực, TS Lê Bá Chí Nhân - chuyên gia kinh tế cho rằng, thị trường bảo hiểm thời gian vừa qua không chỉ chịu ảnh hưởng tiêu cực mà nhận được cả những tác động tích cực, giúp loại bỏ những vấn đề tồn đọng của thị trường chưa giải quyết được trong thời gian trước đây.
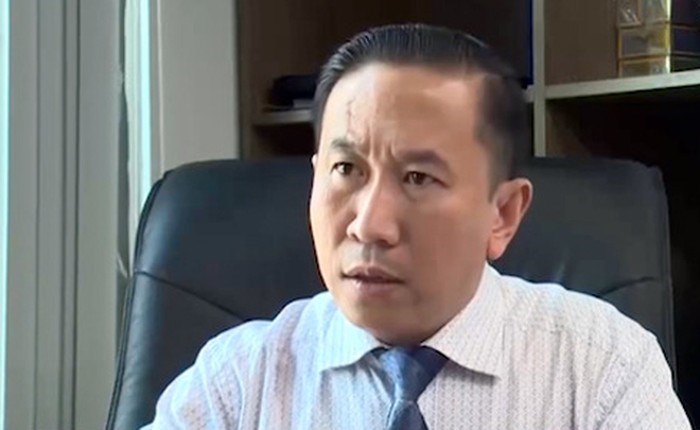
TS Lê Bá Chí Nhân - chuyên gia kinh tế. Ảnh: Thùy Dương/BNEWS/TTXVN
Theo chuyên gia, minh bạch và công nghệ là 2 vấn đề nổi cộm mà doanh nghiệp bảo hiểm cần cải cách mạnh mẽ để gây dựng lại niềm tin của khách hàng.
Về yếu tố minh bạch, Luật Kinh doanh bảo hiểm sau khi được thông qua vào năm 2022 và có hiệu lực vào năm 2023 đã có khung pháp lý khá rõ ràng về minh bạch trong ngành bảo hiểm, tạo nền tảng cho thị trường này phát triển tốt hơn.
Tuy nhiên, theo TS Lê Bá Chí Nhân, một số đơn vị cần xem lại bộ hợp đồng bảo hiểm để toàn bộ tệp khách hàng đều có thể đọc và hiểu một cách rõ ràng nhất. Những bộ hợp đồng cả chục, cả trăm trang được xem là khá phức tạp đối với những người chưa đủ kiến thức về tài chính, thậm chí ngay cả chuyên gia cũng khó lòng hiểu hết. Sự khó hiểu trong các điều khoản đã gây nên sự hiểu lầm về việc đóng phí bảo hiểm, tranh chấp về chi trả quyền lợi giữa khách hàng và doanh nghiệp bảo hiểm.
Hoạt động tư vấn bảo hiểm cũng cần được điều chỉnh theo hướng minh bạch hoá, tránh lập lờ. Theo TS Lê Bá Chí Nhân, việc nhân viên bán bảo hiểm tìm kiếm, chèo kéo khách hàng, bắt buộc khách hàng mua bảo hiểm, đặc biệt là hoạt động bancassurance đã diễn ra trong thời gian dài. Thậm chí, một số hoạt động tư vấn bị khách hàng tố là lừa đảo khi hô biến từ sổ tiết kiệm thành hợp đồng bảo hiểm.
Để gây dựng lại niềm tin của khách hàng, doanh nghiệp bảo hiểm rất cần chú trọng vào việc xây dựng thương hiệu. Ảnh: Thùy Dương/BNEWS/TTXVN
Về công nghệ, giống như các lĩnh vực về tài chính khác, ngành bảo hiểm cũng đang trải qua một cuộc cách mạng công nghệ, định hình lại cách thức các doanh nghiệp trong ngành hoạt động và tương tác với khách hàng. Các hoạt động quản lý bồi thường, tư vấn và phân phối sản phẩm hiện đều có thể thực hiện qua nền tảng công nghệ.
Theo TS Lê Bá Chí Nhân, để gây dựng lại niềm tin của khách hàng, doanh nghiệp bảo hiểm rất cần chú trọng vào việc xây dựng thương hiệu. Với số lượng gần 80 doanh nghiệp bảo hiểm đang hoạt động trong nước, cùng hàng trăm loại hình bảo hiểm được cung cấp ra thị trường, sự cạnh tranh trong ngành bảo hiểm là không hề nhỏ. Trong “ma trận bảo hiểm” như vậy, khách hàng sẽ tìm đến những thương hiệu uy tín, do đó doanh nghiệp bảo hiểm phải đặc biệt chú trọng đến trải nghiệm của mỗi khách hàng.
Là một trong những doanh nghiệp được đánh giá là thành công nhất Việt Nam trong phát triển kênh phân phối Bancassurance cho thị trường bảo hiểm phi nhân thọ với doanh thu kênh phân phối Bancassurance luôn đạt tốc độ tăng trưởng cao, bình quân 15%/năm, chiếm tỷ trọng từ 70-80% tổng doanh thu, Công ty Cổ phần Bảo hiểm Ngân hàng Nông nghiệp (Bảo hiểm Agribank) đã vận dụng lợi thế của hệ thống Agribank để chọn hướng đi riêng, tạo sự khác biệt khi xây dựng kênh phân phối Bancassurance với 171 Tổng đại lý - chi nhánh Agribank, 2.300 điểm giao dịch và hơn 30.000 đại lý viên trên toàn quốc.
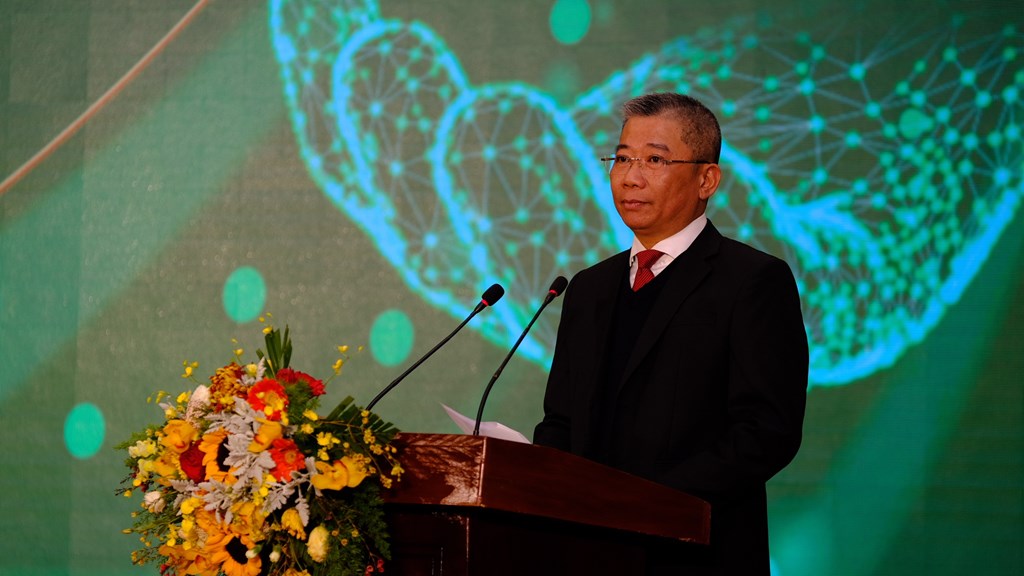
Ông Nguyễn Tiến Hải, Chủ tịch Hội đồng quản trị Bảo hiểm Agribank. Ảnh: Thùy Dương/BNEWS/TTXVN
Ông Nguyễn Tiến Hải, Chủ tịch Hội đồng quản trị Bảo hiểm Agribank cho biết, năm 2023 với cơn “khủng hoảng” về niềm tin khách hàng đã đặt ra những thách thức, nhưng đồng thời cũng là cơ hội cho kênh bancassurance phát triển, tận dụng ưu thế mạng lưới, khai thác tiềm năng dư nợ, đa dạng hóa sản phẩm, nỗ lực chuyển đổi số, tăng cường công tác truyền thông… để đẩy mạnh doanh thu kinh doanh.
Theo đó, các sản phẩm của kênh Bancassurance liên kết giữa Agribank và Bảo hiểm Agribank được xây dựng trên cơ sở gắn với hoạt động tín dụng, là công cụ để phân tán, chia sẻ rủi ro cho người vay thông qua các sản phẩm bảo hiểm cho tính mạng, sức khỏe người vay hay tài sản hình thành từ vốn vay, tài sản thế chấp tiền vay. Qua đó, góp phần bảo vệ nguồn vốn Nhà nước thông qua Agribank cấp vốn cho khu vực nông nghiệp, nông thôn và nông dân.
Hiện Bảo hiểm Agribank là đơn vị tiên phong triển khai kinh doanh các sản phẩm bảo hiểm bán lẻ vào khu vực nông nghiệp - nông thôn - nông dân. Đặc biệt sản phẩm Bảo an tín dụng - bảo hiểm tính mạng và sức khỏe cho người vay vốn là sản phẩm thành công nhất của Bảo hiểm Agribank qua kênh phân phối ngân hàng - bảo hiểm.
Bảo hiểm Agribank ưu tiên nguồn lực để giữ vị trí số 1 trong khu vực Tam nông. Ảnh: Thùy Dương/BNEWS/TTXVN
Định hướng chiến lược kinh doanh trong giai đoạn 2021-2025, tầm nhìn đến 2030, Bảo hiểm Agribank ưu tiên nguồn lực để phát triển phân khúc thị trường ở khu vực nông nghiệp - nông thôn, giữ vị trí số 1 trong khu vực Tam nông, đặc biệt là nâng cao quan hệ hợp tác kinh doanh bền vững, gắn bó với hoạt động kinh doanh của hệ thống Agribank.
Theo các chuyên gia, ngành bảo hiểm đã trải qua chu kỳ tăng trưởng nhanh và mạnh mẽ trong 10 năm qua, với tốc độ tăng trưởng lên tới 20-30%/năm. Do đó, việc suy giảm, điều chỉnh trong thời gian gần đây là điều khó tránh khỏi, bởi không có thị trường nào duy trì đà tăng liên tục. Đây được cho là cơ hội để các doanh nghiệp tập trung tái cấu trúc, nâng cao chất lượng dịch vụ, đáp ứng nhu cầu ngày càng cao của thị trường./.
Tin liên quan