Cục Quản lý cạnh tranh hướng dẫn nộp thuế chống bán phá giá


BNEWS Cục Quản lý cạnh tranh thông báo hướng dẫn chung về việc nộp thuế chống bán phá giá theo Quyết định 3584.
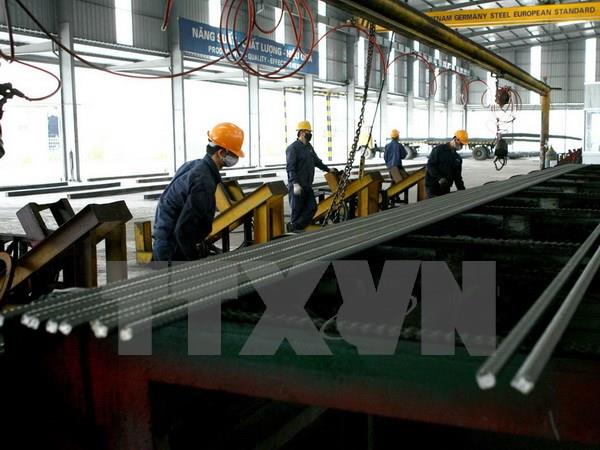
Cục Quản lý cạnh tranh hướng dẫn nộp thuế chống bán phá giá. Ảnh: TTXVN
Thời gian gần đây Cục Quản lý Cạnh tranh liên tục nhận được thắc mắc của doanh nghiệp nhập khẩu liên quan đến thủ tục nộp thuế sau khi Bộ Công Thương ban hành Quyết định 3584/QĐ-BCT về việc áp dụng biện pháp chống bán phá giá tạm thời đối với sản phẩm thép mạ (còn gọi là tôn mạ) có xuất xứ từ Trung Quốc (bao gồm Hồng Kông) và Hàn Quốc nhập khẩu vào Việt Nam.
Do vậy, để đảm bảo thuận lợi cho các doanh nghiệp trong quá trình nhập khẩu, Cục Quản lý cạnh tranh đã thông báo hướng dẫn chung về việc nộp thuế chống bán phá giá theo Quyết định 3584 gồm:
Tên chính xác của doanh nghiệp đã được đính chính lại so với Thông báo kèm theo Quyết định 3584. Cùng với đó, trường hợp Giấy chứng nhận xuất xứ (C/O) thể hiện hàng hóa có xuất xứ từ Trung Quốc, Hồng Kông (Trung Quốc) và Hàn Quốc.
Nếu tên nhà xuất khẩu (dựa trên Hợp đồng mua bán hàng hóa) trùng với tên một trong các nhà sản xuất/xuất khẩu hoặc công ty thương mại nêu tại Cột 2, 3 của bảng trên thì yêu cầu thương nhân nhập khẩu xuất trình Giấy chứng nhận chất lượng của nhà sản xuất (Mill-test Certificate) hoặc các giấy tờ tương tự chứng minh tên nhà sản xuất (sau đây gọi chung là Giấy chứng nhận nhà sản xuất).
Ngoài ra, nếu Giấy chứng nhận nhà sản xuất thể hiện tên nhà sản xuất trùng với tên một trong các công ty nêu tại Cột 2 của bảng trên thì mức thuế chống bán phá giá áp dụng sẽ là mức thuế dành cho các nhà sản xuất/xuất khẩu tương ứng tại Cột 4.
Theo Cục Quản lý Cạnh tranh, nếu Giấy chứng nhận nhà sản xuất không thể hiện nhà sản xuất là một trong các công ty nêu tại Cột 2 ở trên thì mức thuế CBPG áp dụng sẽ là mức thuế dành cho các nhà sản xuất/xuất khẩu khác của Trung Quốc (bao gồm Hồng Kông) và Hàn Quốc.
Cụ thể, mức thuế dành cho các nhà sản xuất/xuất khẩu khác của Trung Quốc (bao gồm Hồng Kông) là 38.34%. Mức thuế dành cho các nhà sản xuất/xuất khẩu khác của Hàn Quốc là 19.00%. Tuy nhiên, thương nhân nhập khẩu không xuất trình được Giấy chứng nhận nhà sản xuất thì mức thuế CBPG sẽ được áp dụng như mức thuế dành cho các nhà sản xuất/xuất khẩu.
Riêng với trường hợp C/O thể hiện hàng hóa được sản xuất tại một quốc gia/vùng lãnh thổ cụ thể không phải là Trung Quốc, Hồng Kông và Hàn Quốc thì không áp dụng thuế chống bán phá giá. Còn với trường hợp thương nhân không xuất trình được C/O phù hợp để chứng minh nguồn gốc xuất xứ hàng hóa, mức thuế CBPG áp dụng sẽ là mức thuế cao nhất theo Quyết định 3584 (38.34%).
Cũng theo Cục này, nếu hàng hóa được sản xuất bởi các nhà sản xuất có tên ở cột 2 nhưng nhà xuất khẩu lại chưa có tên trong danh sách các công ty thương mại ở cột 3: Để được hưởng mức thuế chống bán phá giá dành cho các nhà sản xuất tương ứng theo các mức thuế tại cột 4, nhà nhập khẩu cần yêu cầu nhà sản xuất của Trung Quốc gửi công văn cho Cục để bổ sung và xác nhận tên công ty thương mại này.
Trên cơ sở công văn của nhà sản xuất, Cục sẽ gửi công văn thông báo tới Tổng cục Hải quan. Trong trường hợp không có công văn của Cục về bổ sung/thay đổi tên của các công ty thương mại tại Cột 3 thì mức thuế chống bán phá giá áp dụng sẽ là mức thuế dành cho các nhà sản xuất/xuất khẩu khác của Trung Quốc (bao gồm Hồng Kông) và Hàn Quốc.
Cụ thể, mức thuế dành cho các nhà sản xuất/xuất khẩu khác của Trung Quốc (bao gồm Hồng Kông) là 38.34%. Mức thuế dành cho các nhà sản xuất/xuất khẩu khác của Hàn Quốc là 19.00%./.
Tin liên quan