Điểm sáng trong bức tranh ngân hàng


BNEWS Nhiều chuyên gia tài chính - ngân hàng nhận định, năm 2017 sẽ là một năm đặc biệt ấn tượng với tốc độ tạo lãi nhanh của hàng loạt các ngân hàng thương mại.
Tốc độ tạo lãi ấn tượng
Nhiều chuyên gia tài chính - ngân hàng nhận định, năm 2017 sẽ là một năm đặc biệt ấn tượng với tốc độ tạo lãi nhanh của hàng loạt các ngân hàng thương mại.
Nhận định này hoàn toàn có cơ sở khi mà nhiều "cái tên" như Ngân hàng TMCP Phương Đông (OCB), Ngân hàng TMCP Tiên Phong (TPBank)... đã đồng loạt báo lãi vượt kế hoạch năm chỉ sau 3 quý đầu năm.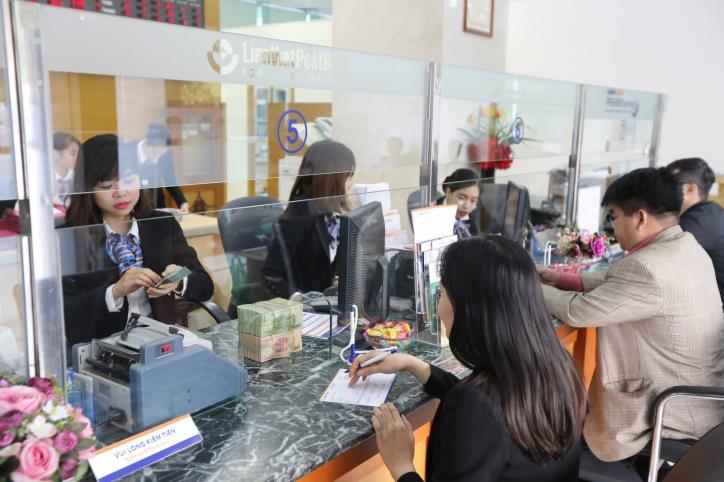
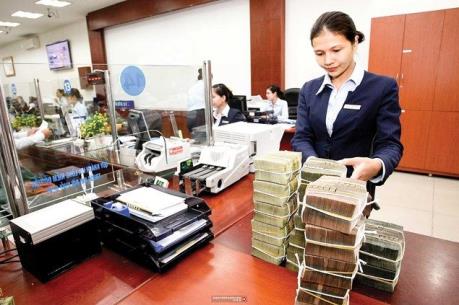
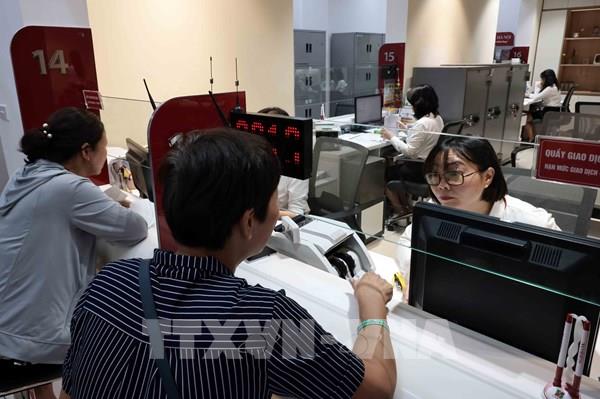
Nhiều điểm sáng trong bức tranh ngân hàng. Ảnh: BNEWS/TTXVN
Theo đó, tính đến 30/9/2017, lợi nhuận trước thuế của OCB đạt 789 tỷ đồng, hoàn thành 101% kế hoạch đề ra cho năm 2017 (780 tỷ đồng). Các chỉ số khác cũng rất thuận lợi với tổng tài sản là 70.874 tỷ đồng, đạt 83% kế hoạch năm; tỷ lệ nợ xấu được kiểm soát dưới 2%.
Trong khi đó, tại TPBank, lợi nhuận trước thuế lũy kế 9 tháng của ngân hàng đạt 807 tỷ đồng, vượt kế hoạch lợi nhuận đã đề ra cho cả năm 2017 (780 tỷ đồng). Tổng tài sản của TPBank đạt 114,5 nghìn tỷ đồng, tăng 28% so với cùng kỳ năm trước. Tăng trưởng tín dụng của TPBank tính đến hết quý III tăng gần 20%, đạt 67,056 nghìn tỷ đồng, đạt 97,8% kế hoạch năm. Chất lượng tín dụng của TPBank được kiểm soát tốt với tỷ lệ nợ xấu dưới 0,8%, trong nhóm ngân hàng có chất lượng tín dụng tốt nhất trên thị trường. Với mức lợi nhuận đã đạt được qua 3 quý vừa qua cùng với sự bứt phá trong tốc độ kinh doanh quý IV, TPBank kỳ vọng sẽ vượt xa kế hoạch lợi nhuận đã đề ra, đứng trong "hàng ngũ" các ngân hàng có lợi nhuận trên nghìn tỷ năm nay. Một "cái tên" có tốc độ tăng tưởng đột biến không thể bỏ qua trong kỳ này phải kể tới Ngân hàng TMCP Hàng hải Việt Nam (Maritime Bank). Tuy là một trong những ngân hàng công bố báo cáo tài chính muộn nhất (đầu tháng 11/2017) nhưng tổng lợi nhuận trước thuế của ngân hàng này tính đến ngày 30/9/2017, đạt 589 tỷ đồng, tăng 207% so với cùng kỳ năm 2016, trong đó riêng trong quý 3 đóng góp hơn 59 tỷ đồng. Đại diện Maritime Bank cho biết, tỷ lệ tăng ấn tượng này đến từ sự đóng góp của nhiều yếu tố, trong đó phải kể đến tổng doanh thu 8.631 tỷ đồng mà ngân hàng đạt được sau 9 tháng đầu năm (tăng hơn 27% so với cùng kỳ năm 2016). Lợi nhuận thuần từ hoạt động kinh doanh trước chi phí dự phòng rủi ro tín dụng đạt hơn 1.034 tỷ đồng, tăng gần 32% so với cùng kỳ năm trước, quý 3 đóng góp được hơn 148 tỷ đồng. Trong khi đó, chi phí dự phòng rủi ro tín dụng giảm, tính toàn quý 3 chỉ hơn 89 tỷ đồng, giảm gần 68% so với cùng kỳ năm trước.Yếu tố cốt lõi đẩy nhanh tốc độ tạo lãi của nhiều ngân hàng đến từ tín dụng tăng mạnh. Điều này một mặt chứng tỏ ngân hàng đã sử dụng hiệu quả nguồn vốn huy động cũng như vốn chủ sở hữu, nhưng mặt khác, theo TS. Nguyễn Trí Hiếu, tăng trưởng nhanh có thể gây nên nguy cơ nợ xấu cho ngân hàng nếu dòng tiền đầu tư vào các lĩnh vực rủi ro.
Câu lạc bộ "nghìn tỷ" xuất hiện thành viên mới
Bên cạnh những "ông lớn" như Ngân hàng TMCP Ngoại thương Việt Nam (Vietcombank), Ngân hàng TMCP Công thương Việt Nam (VietinBank) hay Ngân hàng TMCP Đầu tư và Phát triển Việt Nam (BIDV), thì câu lạc bộ "nghìn tỷ" năm nay đã xuất hiện nhiều thành viên có sự bứt phá ngoạn mục.
Với lợi nhuận trước thuế 5,6 nghìn tỷ đồng trong 3 quý đầu năm, Ngân hàng TMCP Việt Nam Thịnh Vượng (VPBank) đã bứt phá lên vị trí thứ 3 sau Vietcombank và Vietinbank (có lợi nhuận trước thuế lần lượt đạt hơn 7,9 nghìn tỷ và 7,2 nghìn tỷ). Trong đó, lợi nhuận của riêng ngân hàng là 4,4 nghìn tỷ, phần còn lại đến từ công ty tài chính tiêu dùng, vốn được coi là "con gà đẻ trứng vàng" cho VPBank. Có ý kiến cho rằng, với sự tăng tốc đầy ngoạn mục của VPBank thì khó có ngân hàng nào có thể làm lại điều tương tự. Nhưng với kết quả kinh doanh trong 3 quý vừa qua thì có lẽ nhận định này không còn chính xác nữa. Ngân hàng TMCP Phát triển Tp. Hồ Chí Minh (HDBank) vốn chỉ là ngân hàng ở tốp trung với vốn điều lệ hơn 8.000 tỷ và tổng tài sản hơn 140 nghìn tỷ đồng. Nhưng chỉ sau 9 tháng năm 2017, ngân hàng này đã bất ngờ tăng tốc với lợi nhuận trước thuế đạt hơn 1,9 nghìn tỷ đồng, tăng gấp 3,8 lần cùng kỳ. Nếu so với năm 2013, lợi nhuận năm nay cao hơn cả chục lần. Thông tin mới đây từ HDBank cho biết ngân hàng còn lên kế hoạch bán 20% cổ phần cho nhà đầu tư ngoại trong năm nay, thu về khoảng 300 triệu USD rồi niêm yết cổ phiếu trên HoSE vào đầu năm 2018. Kế sau HDBank, Ngân hàng TMCP Bưu điện Liên Việt (LienVietPostBank) cũng góp mặt trong câu lạc bộ nghìn tỷ với hơn 1,4 nghìn tỷ đồng lợi nhuận trước thuế, đạt 95% kế hoạch năm 2017. Tháng 10 vừa qua, cổ phiếu LPB của ngân hàng này đã chính thức đăng ký giao dịch trên sàn UPCOM với giá tham chiếu là 14.800 đồng/cổ phiếu.Nhìn chung so với năm 2016, TS. Nguyễn Trí Hiếu nhận định lợi nhuận ngành ngân hàng năm nay rất khả quan, tăng trưởng tín dụng cao hơn năm ngoái, đồng thời ngành đang ngày càng ổn định hơn qua quá trình tái cơ cấu.
Tuy nhiên vẫn còn một số vấn đề tồn đọng được TS. Nguyễn Trí Hiếu lưu ý. Theo đó, kể từ khi Nghị quyết 42/2017/QH14 về thí điểm xử lý nợ xấu các tổ chức tín dụng của Quốc hội có hiệu lực (ngày 15/8/2017), các ngân hàng đã nỗ lực giải quyết nợ xấu tồn đọng, trong đó có việc xử lý tài sản bảo đảm, nhưng tính đến nay mới được 3 tháng, có lẽ các ngân hàng cần nhiều thời gian hơn để thấy được kết quả cụ thể từ việc xử lý nợ xấu này.
Ngoài ra, vấn đề sở hữu chéo, đầu tư chéo giữa các ngân hàng vẫn chưa được giải quyết triệt để. Cùng với đó, liên quan đến quản trị rủi ro, còn có hai điểm lẽ ra phải thực hiện từ lâu nhưng đến giờ vẫn chưa làm được, đó là chính thức áp dụng Basel II trên toàn hệ thống ngân hàng và niêm yết cổ phiếu ngân hàng trên thị trường chứng khoán.
Chuyển dịch mục tiêu kinh doanh
Trong 3 quý đầu năm 2017, Ngân hàng TMCP Sài Gòn - Hà Nội (SHB) ghi nhận mức lãi từ hoạt động dịch vụ tăng kỷ lục tới hơn 600% so với cùng kỳ năm 2016. Tuy đây chỉ là một ví dụ nhỏ nhưng đó cũng là dấu hiệu cho thấy sự chuyển dịch mục tiêu kinh doanh trong khối các ngân hàng thương mại.
Mỗi ngân hàng có một "khẩu vị" rủi ro riêng. Tuy nhiên, ông Nguyễn Trí Hiếu đánh giá, có thể vì mục tiêu lợi nhuận, tăng trưởng mà một số ngân hàng có thể thay đổi "khẩu vị" này.
Theo ông Hiếu, nếu chuyển dịch tín dụng vào bán lẻ thì đây là dấu hiệu tích cực vì các ngân hàng đã phân bổ tín dụng, phân tán rủi ro ra nhiều ngành nghề. Bên cạnh có cũng có nhiều lĩnh vực có rủi ro cao hơn, ví dụ như cho vay tiêu dùng, bởi các khoản vay nhỏ lẻ, nhiều khoản vay không có tài sản bảo đảm nên khả năng thu hồi khó hơn dẫn đến lãi suất cho vay lĩnh vực này cao hơn.
Hiện nay, tín dụng tiêu dùng cũng là một "sân chơi" tiềm năng đối với một số ngân hàng thương mại sở hữu công ty tài chính tiêu dùng như VPBank, HDBank...
Còn vớicác ngân hàng lớn, tuy không trực tiếp tham gia "cuộc chơi" này nhưng họ lại sở hữu các công ty tài chính riêng, giúp tách biệt rủi ro ra khỏi ngân hàng, trong trường hợp kinh doanh kém hiệu quả sẽ không ảnh hưởng quá lớn đến kết quả chung của ngân hàng./.
Tin liên quan