Giảm thuế thu nhập doanh nghiệp có lợi ích gì?


BNEWS Việc giảm thuế thực hiệp áp dụng cho các doanh nghiệp nhỏ và vừa sẽ không tác động nhiều đến ngân sách, trong khi lợi ích kinh tế đem lại là đáng kể.
Bộ Tài chính đang đề xuất các giải pháp về thuế để tháo gỡ khó khăn cho doanh nghiệp; trong đó, đề xuất giảm thuế thu nhập doanh nghiệp từ 20% như hiện nay xuống còn 17% đối với doanh nghiệp nhỏ và vừa, thậm chí là 15% đối với những doanh nghiệp siêu nhỏ.
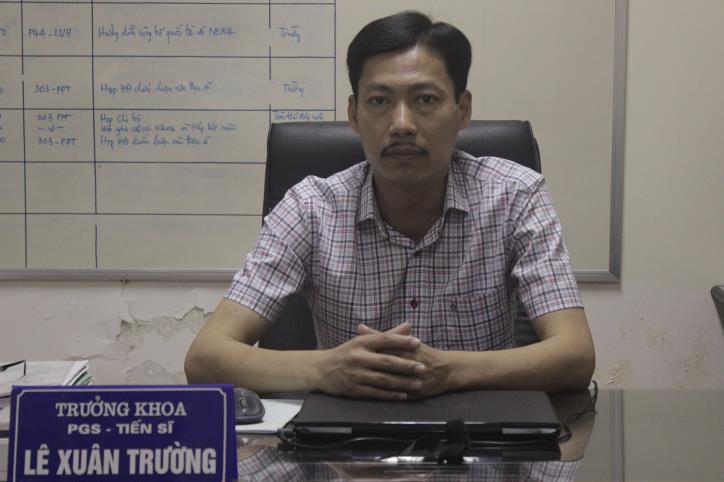
PGS.TS Lê Xuân Trường, Trưởng Khoa Tại chức kiêm giảng viên cao cấp Bộ môn Thuế, Học viện Tài chính. Ảnh: Phạm Giáp
Để tìm hiểu tác động của việc giảm thuế thu nhập doanh nghiệp với môi trường đầu tư kinh doanh, tăng trưởng kinh tế, cũng như những kiến nghị hữu ích nhằm tạo được sự đồng thuận, khả thi và hiệu quả trong ban hành và thực hiện luật, phóng viên TTXVN đã có cuộc trao đổi với PGS.TS Lê Xuân Trường, Trưởng Khoa Tại chức kiêm giảng viên cao cấp Bộ môn Thuế, Học viện Tài chính về vấn đề này.
Phóng viên: Bộ Tài chính đề nghị sửa đổi Luật Thuế thu nhập doanh nghiệp theo hướng các doanh nghiệp siêu nhỏ có tổng doanh thu năm không quá 3 tỷ đồng được áp dụng thuế suất 15%; doanh nghiệp nhỏ và vừa có số lao động tham gia bảo hiểm xã hội bình quân năm không quá 200 người, đồng thời đáp ứng điều kiện có tổng doanh thu năm từ 3 đến 50 tỷ đồng được áp dụng thuế suất 17%. Ông đánh giá như thế nào về đề xuất điều chỉnh này? PGS.TS Lê Xuân Trường: Về pháp lý, đề xuất sửa đổi này là rất cần thiết và tất yếu để đảm bảo tính đồng bộ của các văn bản quy phạm pháp luật.Theo Điều 10 Luật Hỗ trợ doanh nghiệp nhỏ và vừa số 04/2017/QH14 (đã có hiệu lực thi hành từ ngày 1/1/2018) thì “Doanh nghiệp nhỏ và vừa được áp dụng có thời hạn mức thuế suất thuế thu nhập doanh nghiệp thấp hơn mức thuế suất thông thường áp dụng cho doanh nghiệp theo quy định của pháp luật về thuế thu nhập doanh nghiệp.”
Điều này có nghĩa là, để Điều 10 của Luật Hỗ trợ doanh nghiệp nhỏ và vừa thực sự đi vào cuộc sống thì cần sửa đổi Luật Thuế thu nhập doanh nghiệp như đề xuất của Bộ Tài chính. Nghị quyết số 35/NQ-CP ngày 16/5/2016 của Chính phủ về hỗ trợ phát triển doanh nghiệp đến năm 2020 cũng giao cho Bộ Tài chính nghiên cứu đề xuất sửa đổi quy định pháp luật về thuế thu nhập doanh nghiệp theo hướng áp dụng mức thuế suất thấp hơn thuế suất phổ thông cho các doanh nghiệp nhỏ và vừa. Trên thực tế, có tới trên 97% số doanh nghiệp của Việt Nam là doanh nghiệp nhỏ và vừa. Các doanh nghiệp nhỏ và vừa có đóng góp quan trọng cho nền kinh tế, tạo ra phần lớn công ăn việc làm trong nền kinh tế nhưng các doanh nghiệp nhỏ và vừa gặp nhiều bất lợi trong kinh doanh so với các doanh nghiệp lớn. Vì vậy, việc áp dụng thuế suất thấp hơn thuế suất phổ thông đối với doanh nghiệp nhỏ và vừa là để nhằm thực hiện mục tiêu điều tiết vĩ mô nền kinh tế và mục tiêu xã hội.Đó là: khắc phục một “thất bại thị trường”- những bất lợi do các nhân tố không hoàn hảo trên thị trường mang lại, chẳng hạn như sự khó khăn trong tạo vốn thông qua phát hành cổ phiếu, trái phiếu, bị chèn ép giá do kém về tiềm lực tài chính; trợ giúp và bảo hộ (nhưng không hạn chế cạnh tranh) đối với các doanh nghiệp non yếu có thể ảnh hưởng tới sự tồn tại và phát triển của các doanh nghiệp nhỏ và vừa so với doanh nghiệp lớn.
Kinh nghiệm của một số quốc gia trên thế giới (tiêu biểu là Nhật Bản và Hàn Quốc) cho thấy, việc áp dụng thuế suất thấp hơn mức thuế suất phổ thông cho doanh nghiệp nhỏ và vừa có tác động tốt đến phát triển kinh tế. Như vậy, xét cả trên phương diện pháp lý, lý luận và thực tiễn, đề xuất sửa đổi này là rất cần thiết, rất nên được đệ trình để Quốc hội xem xét thông qua. Phóng viên: Có ý kiến cho rằng, không nên áp dụng mức thuế suất thu nhập doanh nghiệp khác nhau 15-17-20% theo quy mô doanh thu, lao động bởi phương án này vừa phức tạp mà lại không hợp lý, không có nhiều ý nghĩa thực tế, dễ bị gian lận, lợi dụng. Phương án này còn vô tình khuyến khích doanh nghiệp duy trì quy mô nhỏ, khó phát huy được lợi thế hiệu quả, cạnh tranh. Ông có đồng tình với ý kiến này? PGS.TS Lê Xuân Trường: Theo tôi, đề xuất tiêu chí lựa chọn để áp dụng thuế suất ưu đãi đối với doanh nghiệp nhỏ và vừa của Bộ Tài chính là phù hợp với Luật Hỗ trợ doanh nghiệp nhỏ và vừa và Nghị định 39/2018/NĐ-CP ngày 11/3/2018 của Chính phủ quy định chi tiết một số điều của Luật Hỗ trợ doanh nghiệp nhỏ và vừa. Tất cả các chính sách hỗ trợ doanh nghiệp nhỏ và vừa; trong đó có chính sách thuế cần phù hợp với những văn bản pháp luật này để đảm bảo tính đồng bộ của hệ thống pháp luật. Chắc chắn khi thảo luận Luật Hỗ trợ doanh nghiệp nhỏ và vừa, Quốc hội đã cân nhắc kỹ khả năng tổ chức thực thi. Hiển nhiên, không có quy định nào là toàn bích. Mọi sự lựa chọn đều có tính hai mặt. Khi quy định các tiêu chí như vậy, sẽ có một bộ phận doanh nghiệp lợi dụng để tránh thuế. Tuy nhiên, sẽ có hướng dẫn cụ thể để các doanh nghiệp không thể lợi dụng tránh thuế. Lo lắng về việc nếu quy định như vậy “vô tình khuyến khích doanh nghiệp duy trì quy mô nhỏ, khó phát huy được lợi thế hiệu quả, cạnh tranh” là hơi thái quá. Cần lưu ý rằng, mục tiêu cuối cùng của doanh nghiệp tối đa hóa lợi nhuận chứ không phải chỉ là được nộp ít thuế. Tất nhiên, trong những điều kiện nhất định, việc nộp ít thuế đồng nghĩa với gia tăng lợi nhuận. Tuy vậy, không phải trong mọi trường hợp cứ nộp ít thuế là gia tăng lợi nhuận. Chắc chắn không nhà đầu tư nào cứ duy trì quy mô nhỏ để được hưởng ưu đãi thuế, chẳng hạn như có lợi nhuận 10 tỷ đồng chỉ phải nộp 1,5 tỷ đồng thuế thu nhập doanh nghiệp (với thuế suất 15%) trong khi mọi yếu tố về thị trường và các điều kiện cần thiết khác cho phép tăng quy mô kinh doanh và nếu tăng quy mô kinh doanh thì có cơ hội kiếm được 100 tỷ đồng trước thuế nên sau khi nộp thuế thu nhập doanh nghiệp ở mức 20% xong vẫn còn 80 tỷ đồng lợi nhuận sau thuế. Cần lưu ý thêm là theo dự án luật thì mức thuế suất này không áp dụng đối với doanh nghiệp là các công ty tổ chức theo mô hình công ty mẹ - công ty con mà công ty mẹ nắm giữ từ 25% vốn chủ sở hữu của công ty con trở lên. Do vậy, các doanh nghiệp không thể lách thuế bằng chính sách chia tách hoặc thành lập nhiều doanh nghiệp nhỏ trong một tập đoàn. Phóng viên: Theo ông, việc giảm thuế thực hiện áp dụng cho các doanh nghiệp nhỏ và vừa sẽ tác động đến ngân sách và lợi ích kinh tế như thế nào? PGS.TS Lê Xuân Trường: Việc giảm thuế thực hiệp áp dụng cho các doanh nghiệp nhỏ và vừa sẽ không tác động nhiều đến ngân sách, trong khi lợi ích kinh tế đem lại là đáng kể. Những doanh nghiệp nhỏ và vừa tuy số lượng lớn nhưng đóng góp về thuế thu nhập doanh nghiệp thì lại rất ít.Chẳng hạn như, theo số liệu thống kê của Tổng cục Thuế thì những doanh nghiệp có doanh thu năm dưới 50 tỷ đồng chỉ đóng góp khoảng 7.000 tỷ đồng thuế thu nhập doanh nghiệp mỗi năm, tức là chỉ chiếm khoảng 3,5% tổng số thu từ thuế thu nhập doanh nghiệp.
Do vậy, việc giảm từ 3% thuế suất cho doanh nghiệp nhỏ và vừa và 5% thuế suất cho doanh nghiệp siêu nhỏ không ảnh hưởng lớn đến thu ngân sách nhà nước trong ngắn hạn. Trong dài hạn, việc thúc đẩy sự phát triển của doanh nghiệp nhỏ và vừa nói riêng có tác động thúc đẩy tăng trưởng kinh tế, qua đó, tạo tiềm năng tăng thu cho ngân sách nhà nước trong tương lai. Phóng viên: Dưới góc độ chuyên gia, ông có đề xuất gì để việc ban hành và thực hiện chính sách có được sự đồng thuận, khả thi và hiệu quả? PGS.TS Lê Xuân Trường: Sẽ có nhiều việc phải làm; trong đó, việc rất quan trọng, cần thiết là các cơ quan thông tấn, báo chí của nhà nước cần sát cánh cùng với Ban soạn thảo và Bộ Tài chính trong việc tuyên truyền để người dân hiểu đúng nội dung Dự án luật, các cơ sở lý luận và thực tiễn và sự cần thiết phải sửa đổi quy định pháp luật. Quy trình giải trình và tuyên truyền Dự án luật cũng cần làm rõ tác động đến các đối tượng có liên quan khi được thông qua và có hiệu lực thi hành. Ban soạn thảo cần lắng nghe ý kiến các chuyên gia và công luận để tiếp thu và hoàn thiện Dự án luật theo hướng đảm bảo hài hòa lợi ích của các bên liên quan và có tính đến các điều kiện tổ chức thực thi luật. Phóng viên: Xin cảm ơn ông ! Xem thêm:>>Công bố 1.000 doanh nghiệp nộp thuế thu nhập doanh nghiệp lớn nhất
>>Bên lề Kỳ họp thứ 5, Quốc hội Khóa XIV: Cần công khai thuế thu nhập cá nhân của lãnh đạoTin liên quan