Khách hàng có thể thỏa thuận lãi suất khi vay vốn


BNEWS Tổ chức tín dụng và khách hàng có quyền thỏa thuận về lãi suất, phí cấp tín dụng trong hoạt động ngân hàng của tổ chức tín dụng theo quy định của pháp luật.
Tổ chức tín dụng và khách hàng thỏa thuận về lãi suất cho vay theo cung
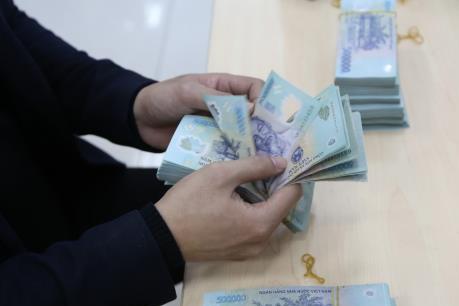
cầu vốn thị trường, nhu cầu vay vốn và mức độ tín nhiệm của khách hàng. Ảnh minh họa: BNEWS/TTXVN
Ông Nguyễn Hoàng Long (TPHCM) vay ngân hàng 40 triệu đồng theo văn bản "đề nghị vay vốn kiêm hợp đồng tín dụng" được ký giữa ông và một nhân viên ngân hàng với tiền lãi 2.575.000 đồng/tháng.
Ông đã đóng được 5 tháng, nhưng sau đó do dịch Covid-19, ông không có khả năng trả tiếp.
Gia đình ông muốn giúp ông tất toán khoản vay nên đã yêu cầu ngân hàng gửi hồ sơ và lịch thanh toán hàng tháng để xem chi tiết thì nhận thấy lãi suất quá cao tới 59%/năm. Những tháng đầu nếu trả 1 tháng là 2.575.000 đồng thì phần lãi phải trả là 2.154.713 đồng và nợ gốc phải trả là 420.287 đồng.
Ông Long hỏi, ngân hàng tính lãi suất như vậy có đúng với quy định pháp luật không? Chữ ký trong hợp đồng của bên cho vay có bắt buộc phải là người có đủ thẩm quyền hay không?
Về vấn đề này, Ngân hàng Nhà nước Việt Nam có ý kiến như sau:
Khoản 2 Điều 91 Luật Các Tổ chức tín dụng năm 2010 quy định: “Tổ chức tín dụng và khách hàng có quyền thỏa thuận về lãi suất, phí cấp tín dụng trong hoạt động ngân hàng của tổ chức tín dụng theo quy định của pháp luật”.
Theo Khoản 1 Điều 13 Thông tư số 39/2016/TT-NHNN ngày 30/12/2016 của Ngân hàng Nhà nước Việt Nam quy định về hoạt động cho vay của tổ chức tín dụng đối với khách hàng: “Tổ chức tín dụng và khách hàng thỏa thuận về lãi suất cho vay theo cung cầu vốn thị trường, nhu cầu vay vốn và mức độ tín nhiệm của khách hàng, trừ trường hợp Ngân hàng Nhà nước có quy định về lãi suất cho vay tối đa tại Khoản 2 Điều này”.
Khoản 2 Điều 13 Thông tư số 39/2016/TT-NHNN quy định: “Tổ chức tín dụng và khách hàng thỏa thuận về lãi suất cho vay ngắn hạn bằng đồng Việt Nam nhưng không vượt quá mức lãi suất cho vay tối đa do Thống đốc Ngân hàng Nhà nước quyết định trong từng thời kỳ nhằm đáp ứng một số nhu cầu vốn…”.
Căn cứ các quy định pháp luật nêu trên, tổ chức tín dụng và khách hàng thỏa thuận về lãi suất cho vay theo cung cầu vốn thị trường, nhu cầu vay vốn và mức độ tín nhiệm của khách hàng.
Trường hợp khách hàng vay vốn ngắn hạn bằng đồng Việt Nam nhằm đáp ứng nhu cầu vốn thuộc các lĩnh vực ưu tiên và được tổ chức tín dụng đánh giá là có tình hình tài chính minh bạch, lành mạnh thì tổ chức tín dụng và khách hàng thỏa thuận về mức lãi suất cho vay ngắn hạn bằng đồng Việt Nam nhưng không vượt quá mức lãi suất cho vay ngắn hạn tối đa bằng đồng Việt Nam được Ngân hàng Nhà nước quy định trong từng thời kỳ.
Thẩm quyền ký hợp đồng cho vay
Điểm b Khoản 2 Điều 22 Thông tư số 39/2016/TT-NHNN quy định nội bộ về cho vay của tổ chức tín dụng được thực hiện trong toàn hệ thống và phải có tối thiểu các nội dung, trong đó có: “b) Quy trình thẩm định, phê duyệt và quyết định cho vay, trong đó quy định cụ thể thời hạn tối đa thẩm định, quyết định cho vay; phân cấp, ủy quyền và trách nhiệm của từng cá nhân, bộ phận trong việc thẩm định, phê duyệt, quyết định cho vay và các công việc khác thuộc quy trình hoạt động cho vay”.
Điểm d Khoản 1 Điều 32 Thông tư số 39/2016/TT-NHNN quy định tổ chức tín dụng lập hồ sơ cho vay, trong đó bao gồm: “đ) Quyết định cho vay có chữ ký của người có thẩm quyền; trường hợp quyết định tập thể, phải có biên bản ghi rõ quyết định được thông qua”.
Theo đó, trong hoạt động cho vay khách hàng, tổ chức tín dụng phải ban hành quy định nội bộ về quy trình thẩm định, phê duyệt và quyết định cho vay, có quy định cụ thể về việc phân cấp, ủy quyền và trách nhiệm của từng cá nhân, bộ phận trong thẩm định, phê duyệt, quyết định cho vay; đồng thời tổ chức tín dụng phải lưu giữ hồ sơ cho vay, trong đó có quyết định cho vay có chữ ký của người có thẩm quyền.
Như vậy, chữ ký của tổ chức tín dụng cho vay trong thỏa thuận cho vay/hợp đồng vay vốn phải bảo đảm tuân thủ đúng quy định nội bộ của tổ chức tín dụng về phân cấp, ủy quyền và trách nhiệm của từng cá nhân, bộ phận trong việc thẩm định, phê duyệt, quyết định cho vay./.
Tin liên quan