Kỳ vọng thị trường trái phiếu doanh nghiệp phát triển ổn định, bền vững


BNEWS Nhu cầu đầu tư trái phiếu được đánh giá luôn hiện hữu ở mức cao khi tỷ suất sinh lời đối với kênh đầu tư này so với các kênh khác vẫn khá hấp dẫn.
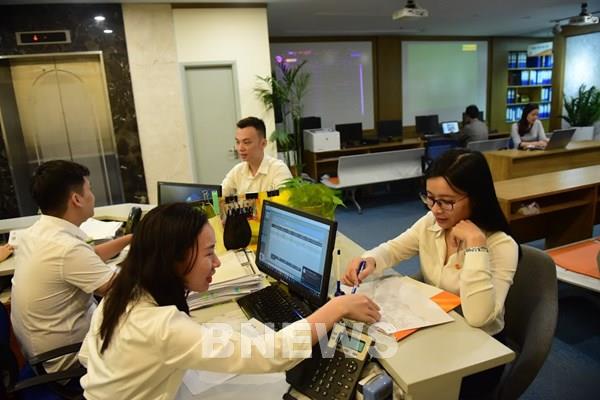
Nhu cầu đầu tư trái phiếu được đánh giá luôn hiện hữu ở mức cao. Ảnh minh họa: BNEWS/TTXVN
Các văn bản pháp lý mới cũng sẽ góp phần tạo nền móng cho sự phát triển của thị trường trái phiếu doanh nghiệp hướng đến ổn định bền vững.
*Cơ sở kỳ vọng Theo dữ liệu công bố của Sở Giao dịch Chứng khoán Hà Nội (HNX) và Ủy ban Chứng khoán Nhà nước (SSC), 7 tháng năm 2021, có 376 đợt phát hành trái phiếu doanh nghiệp trong nước với tổng giá trị phát hành đạt 235.094 tỷ đồng, tăng gần 31% so với cùng kỳ năm 2020. Theo các chuyên gia, nhu cầu huy động vốn là thiết yếu đối với các doanh nghiệp. Thực tế, số lượng doanh nghiệp và số đợt phát hành tăng nhanh là cơ sở để kỳ vọng trái phiếu doanh nghiệp vẫn còn kênh huy động vốn, được nhiều doanh nghiệp ưu tiên lựa chọn. Theo Công ty TNHH Chứng khoán Ngân hàng TMCP Ngoại thương Việt Nam (VCBS), với bối cảnh chính sách tiền tệ trên thế giới vẫn là nới lỏng, lãi suất huy động tại các ngân hàng thương mại Việt Nam có thể đi ngang trong thời gian tới. Đối với lãi suất cho vay giai đoạn này, thông điệp Ngân hàng Nhà nước tiếp tục nhất quán, kiểm soát chặt chẽ tín dụng vào hoạt động kinh doanh, đầu cơ bất động sản. Định hướng xuyên suốt của Ngân hàng Nhà nước vẫn là duy trì mặt bằng lãi suất cho vay thấp để hỗ trợ doanh nghiệp. Mục tiêu giảm mặt bằng lãi suất cho vay tính chung cho cả năm để hỗ trợ tăng trưởng có thể đạt được khi lãi suất huy động đã giảm trong khoảng 1 năm gần đây. Việc lãi suất được kỳ vọng duy trì ở mặt bằng thấp là động lực cho doanh nghiệp tái cấu trúc vốn, tận dụng huy động trái phiếu doanh nghiệp. Ngân hàng Nhà nước hiện đang lấy ý kiến Dự thảo Thông tư quy định việc tổ chức tín dụng, chi nhánh ngân hàng nước ngoài mua, bán trái phiếu doanh nghiệp. Các tổ chức tín dụng chỉ được mua trái phiếu doanh nghiệp khi có tỷ lệ nợ xấu dưới 3% theo kỳ phân loại gần nhất theo quy định của Ngân hàng Nhà nước trừ trường hợp mua trái phiếu doanh nghiệp theo phương án cơ cấu lại được cấp có thẩm quyền phê duyệt. Còn các tổ chức tín dụng không được vay vốn của nhau để mua trái phiếu doanh nghiệp. Giới chuyên gia cho rằng, dự thảo Thông tư quy định việc tổ chức tín dụng, chi nhánh ngân hàng nước ngoài mua bán trái phiếu doanh nghiệp của Ngân hàng Nhà nước đã có những quy định chặt chẽ hơn. Về phía Bộ Tài chính, triển khai Luật Chứng khoán và Luật Doanh nghiệp, cơ quan này đã trình Chính phủ ban hành 3 Nghị định quy định về chào bán và giao dịch trái phiếu doanh nghiệp, bao gồm: Nghị định số 153/2020/NĐ-CP ngày 31/12/2020 của Chính phủ quy định về chào bán và giao dịch trái phiếu doanh nghiệp riêng lẻ, chào bán trái phiếu doanh nghiệp ra thị trường quốc tế; Nghị định số 155/2020/NĐ-CP ngày 31/12/2020 của Chính phủ hướng dẫn chi tiết thi hành một số điều của Luật Chứng khoán; trong đó, có nội dung quy định về phát hành trái phiếu doanh nghiệp ra công chúng. VCBS cho rằng, các quy định pháp lý mới sẽ khiến trái phiếu doanh nghiệp không còn tăng trưởng quá nóng như năm 2020, nhưng sẽ tạo nền móng cho sự phát triển của thị trường ổn định, bền vững hơn. *Vẫn cần cẩn trọngTheo Bộ Tài chính, với những quy định mới, khung pháp lý về phát hành trái phiếu doanh nghiệp sẽ có những thay đổi căn bản, theo hướng tích cực và lành mạnh hơn. Từ ngày 1/1/2023 khi doanh nghiệp chào bán trái phiếu, bắt buộc xếp hạng tín nhiệm đối với những đợt phát hành có có giá trị lớn; trái phiếu sau khi phát hành được được niêm yết, giao dịch trên thị trường chứng khoán. Như vậy, câu chuyện trái phiếu doanh nghiệp được xếp hạng tín nhiệm còn ở tương lai. Giới phân tích cho rằng hiện nay, việc trái phiếu doanh nghiệp không có xếp hạng tín nhiệm đã đẩy rủi ro thẩm định, đánh giá cho người mua trái phiếu. Nhất là trong bối cảnh nóng lên của thị trường trái phiếu có thể dẫn đến tình trạng cạnh tranh lãi suất; chất lượng trái phiếu doanh nghiệp không đồng đều thì rủi ro lại càng ở mức cao.
Rủi ro với trái phiếu doanh nghiệp đang tăng lên trong nửa cuối năm 2021. Ảnh minh họa: BNEWS/TTXVN
Bên cạnh đó, ảnh hưởng tiêu cực của dịch COVID-19 đối với hoạt động sản xuất kinh doanh, áp lực đối với việc trả nợ của các doanh nghiệp phát hành trái phiếu cũng sẽ bị đẩy lên cao hơn, làm tăng rủi ro vỡ nợ.
Phó Giáo sư, Tiến sỹ Đinh Trọng Thịnh cho biết, trái phiếu doanh nghiệp trong thời gian vừa qua, đặc biệt là từ năm 2020 cho đến nay đang gặp rất nhiều vấn đề, thậm chí có cả các loại trái phiếu “3 không” - không có tài sản đảm bảo, không định mức tín nhiệm, không có đơn vị bảo lãnh phát hành Ông Đinh Trọng Thịnh cho rằng, điều này gây ra những rủi ro rất lớn cho nhà đầu tư, đặc biệt các nhà đầu tư không đủ năng lực thẩm định, phân tích tài chính doanh nghiệp. Bà Nguyễn Thị Thanh Tú, chuyên viên phân tích cao cấp Công ty cổ phần Chứng khoán SSI (SSI) đánh giá, rủi ro với trái phiếu doanh nghiệp đang tăng lên. Loại trừ các trái phiếu ngân hàng và định chế tài chính khác hầu hết là không có tài sản đảm bảo. Các trái phiếu doanh nghiệp còn lại được phát hành trong đầu năm 2021 có 18,6% được bảo đảm bằng bất động sản; 11% được đảm bảo bằng tài sản; 33% được đảm bảo bằng một phần tài sản hoặc bất động sản và một phần là cổ phiếu; 9,3% được đảm bảo hoàn toàn bằng cổ phiếu và 28% là không có tài sản đảm bảo. Hiện có 29 nghìn tỷ đồng trái phiếu bất động sản được đảm bảo hoàn toàn bằng cổ phiếu hoặc không có tài sản đảm bảo. Nếu tính cả các trái phiếu bất động sản được đảm bảo một phần bằng cổ phiếu thì con số này là gần 60.000 tỷ đồng, chiếm 64% tổng lượng trái phiếu bất động sản phát hành 6 tháng đầu năm 2021. Bà Tú khẳng định, việc đảm bảo nghĩa vụ thanh toán nợ gốc lãi trái phiếu bằng cổ phiếu không có nhiều ý nghĩa. Bởi, khi sự cố vi phạm xảy ra, doanh nghiệp mất khả năng thanh toán thì giá trị cổ phiếu dùng làm tài sản đảm bảo cũng sẽ sụt giảm nghiêm trọng. Theo bà Tú, môi trường lãi suất thấp giúp dòng tiền đầu tư tìm đến kênh bất động sản nhiều hơn và các doanh nghiệp bất động sản tăng mạnh huy động vốn trái phiếu để triển khai các dự án. Đó là nhóm phát hành nhiều nhất từ 2019 đến nay. Tuy nhiên, dịch COVID-19 dai dẳng đang khiến cho môi trường kinh doanh của nhóm này bớt thuận lợi. Việc thanh khoản của thị trường bất động sản có xu hướng giảm cho thấy, sức hấp thụ đang suy yếu dần. Các hoạt động triển khai dự án, sự kiện mở bán bị gián đoạn do dịch; hoạt động đầu tư công các dự án cơ sở hạ tầng đang chậm hơn dự kiến. Các yếu tố này làm tăng chi phí vốn do ứ đọng, ảnh hưởng đến kế hoạch dòng tiền trả nợ gốc lãi trái phiếu của doanh nghiệp. Bên cạnh đó, các trái phiếu năng lượng cũng đang chịu rủi ro khá lớn từ chính sách.Quy hoạch điện VIII đã được Bộ Công Thương triển khai xây dựng từ 2019 còn chưa được Chính phủ phê duyệt với định hướng đẩy mạnh năng lượng tái tạo và thu hút đầu tư bằng giá điện. Đây cũng là nguyên nhân chính khiến các trái phiếu tài trợ các dự án điện mặt trời, điện gió tăng mạnh trong giai đoạn vừa qua. Tổng số trái phiếu năng lượng phát hành từ 2019 đến 30/6/2021 là khoảng 65.000 tỷ đồng.
Thực tế trong tháng 7/2021, Bộ Tài chính đã phát đi cảnh báo rủi ro đối với thị trường trái phiếu doanh nghiệp. Bộ Tài chính cho rằng, trường hợp doanh nghiệp phát hành khối lượng lớn trái phiếu, lãi suất cao, nhưng sử dụng vốn không hiệu quả hoặc tình hình sản xuất kinh doanh gặp khó khăn. Hoặc, lĩnh vực mà doanh nghiệp hoạt động gặp khó khăn, dẫn đến việc doanh nghiệp không hoàn trả được gốc và lãi trái phiếu cho nhà đầu tư./.Tin liên quan