Lãi suất tăng, người mua nhà chú trọng bài toán quản trị rủi ro


BNEWS Trong bối cảnh chi phí vốn tăng và giá nhà vẫn ở mức cao, bài toán lớn nhất với người mua hiện nay không còn là “có nên mua hay không”, mà là “mua như thế nào để an toàn”.

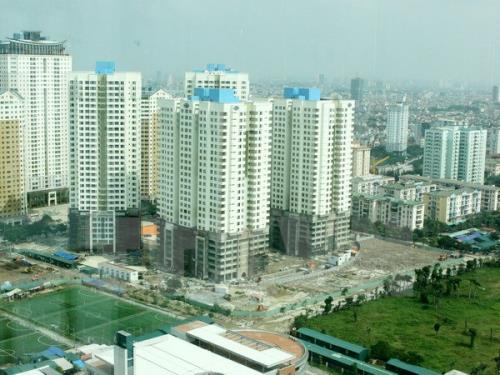
Các dự án chung cư ở thành phố Thủ Đức, Thành phố Hồ Chí Minh. Ảnh: Hồng Đạt - TTXVN
Việc mặt bằng lãi suất vay mua nhà nhích lên trong những tháng đầu năm đang khiến người mua và nhà đầu tư thay đổi cách tiếp cận thị trường. Thay vì chạy theo kỳ vọng tăng giá, yếu tố an toàn tài chính và khả năng kiểm soát rủi ro ngày càng được đặt lên hàng đầu.
Từ “đòn bẩy” sang “kỷ luật tài chính” Diễn biến tăng của lãi suất vay mua nhà trong thời gian gần đây đang tác động trực tiếp đến tâm lý và hành vi của người mua bất động sản. Tuy nhiên, theo các chuyên gia, đây là xu hướng mang tính chu kỳ, không phải tín hiệu tiêu cực mà là bước điều chỉnh cần thiết để thị trường phát triển bền vững hơn. Theo bà Mai Thanh Thảo, Phó Giám đốc Bộ phận Ngân hàng và Dịch vụ Doanh nghiệp tại Savills Việt Nam, việc lãi suất tăng trong giai đoạn đầu năm chủ yếu xuất phát từ chu kỳ tín dụng. Sau giai đoạn cao điểm giải ngân cuối năm, các ngân hàng thường rà soát lại danh mục cho vay, điều chỉnh lãi suất nhằm cân đối chi phí vốn và kiểm soát rủi ro. “Khi tiệm cận hạn mức tín dụng, các ngân hàng có xu hướng chọn lọc hồ sơ vay kỹ hơn, đặc biệt với lĩnh vực bất động sản. Đây là động thái mang tính kiểm soát, không phải siết đột ngột”, bà Thảo cho biết. Ở góc độ thị trường, chi phí vốn tăng khiến người mua trở nên thận trọng hơn với các quyết định tài chính lớn. Tuy nhiên, nhu cầu nhà ở thực vẫn duy trì ổn định, nhất là tại các đô thị lớn như TP. Hồ Chí Minh – nơi tốc độ đô thị hóa còn cao. Đáng chú ý là sự thay đổi trong tiêu chí lựa chọn. Người mua để ở có xu hướng ưu tiên sản phẩm phù hợp với thu nhập, thay vì chạy theo vị trí “nóng” hay tiện ích cao cấp. Trong khi đó, nhóm nhà đầu tư sử dụng đòn bẩy tài chính đang đối mặt với áp lực lớn hơn khi chi phí vốn tăng, buộc phải điều chỉnh chiến lược. Ông Nguyễn Văn Đính - Chủ tịch Hội Môi giới Bất động sản Việt Nam, nhận định, giai đoạn lãi suất thấp trước đây khiến nhiều nhà đầu tư phụ thuộc vào đòn bẩy tài chính. Khi chi phí vốn tăng, thị trường buộc phải sàng lọc, loại bỏ các chiến lược đầu cơ ngắn hạn, hướng tới giá trị thực và hiệu quả khai thác. Thực tế này cũng dẫn đến sự phân hóa rõ rệt về thanh khoản. Những sản phẩm mang tính đầu cơ cao như đất nền xa trung tâm, dự án chưa hoàn thiện pháp lý hoặc bất động sản cao cấp vượt xa nhu cầu thực có thể chịu áp lực giảm giao dịch. Ngược lại, các sản phẩm đáp ứng nhu cầu ở thực hoặc có khả năng tạo dòng tiền ổn định vẫn duy trì sức hấp thụ tốt, như căn hộ tầm trung, nhà ở hoàn thiện, hoặc các loại hình cho thuê tại khu vực có nhu cầu thực. Khuyến nghị kiểm soát rủi ro dài hạn Trong bối cảnh chi phí vốn tăng và giá nhà vẫn ở mức cao, bài toán lớn nhất với người mua hiện nay không còn là “có nên mua hay không”, mà là “mua như thế nào để an toàn”. Dữ liệu thị trường cho thấy, giá căn hộ sơ cấp tại TP. Hồ Chí Minh đã đạt trung bình khoảng 102 triệu đồng/m2, trong khi nguồn cung mới vẫn chủ yếu tập trung ở phân khúc trung và cao cấp. Phân khúc nhà ở vừa túi tiền ngày càng khan hiếm, khiến nhiều người buộc phải mở rộng tìm kiếm ra các khu vực vùng ven hoặc tỉnh lân cận như Bình Dương. Trong bối cảnh đó, việc quản trị rủi ro tài chính trở thành yếu tố then chốt. Theo bà Mai Thanh Thảo, người mua cần đặc biệt lưu ý đến cấu trúc khoản vay, tránh phụ thuộc hoàn toàn vào lãi suất ưu đãi ban đầu. Người vay nên tính toán dựa trên kịch bản lãi suất thả nổi, thay vì chỉ nhìn vào mức ưu đãi ngắn hạn. Đồng thời, cần kiểm soát tỷ lệ vay ở mức an toàn để tránh áp lực tài chính khi thị trường biến động. Đồng quan điểm, TS. Cấn Văn Lực - Thành viên Hội đồng Tư vấn chính sách của Thủ tướng Chính phủ cho rằng, trong bối cảnh lãi suất có thể còn biến động, người mua nhà cần xây dựng kế hoạch tài chính dài hạn, bao gồm cả quỹ dự phòng và khả năng chịu đựng rủi ro. Việc vay quá sức trong giai đoạn này có thể dẫn đến áp lực lớn khi dòng tiền không ổn định. Một số chuyên gia tính toán, một nguyên tắc quan trọng là duy trì quỹ dự phòng tương đương ít nhất 6-12 tháng nghĩa vụ trả nợ. Đây được xem là “vùng đệm” cần thiết giúp người vay ứng phó với các biến động bất ngờ như lãi suất tăng hoặc thu nhập suy giảm. Ngoài ra, việc lựa chọn tài sản cũng cần được cân nhắc kỹ lưỡng. Những sản phẩm có pháp lý rõ ràng, có thể khai thác ngay và đáp ứng nhu cầu ở thực không chỉ giúp giảm rủi ro mà còn đảm bảo tính thanh khoản trong dài hạn. Ông Nguyễn Văn Đính cho rằng, thị trường đang bước vào giai đoạn mà “kỷ luật tài chính” trở thành tiêu chí quan trọng hàng đầu. Những nhà đầu tư có tầm nhìn dài hạn, sử dụng đòn bẩy hợp lý và tập trung vào giá trị thực sẽ có nhiều cơ hội hơn trong chu kỳ tiếp theo. Diễn biến tăng của lãi suất đang đóng vai trò như một phép thử đối với cả người mua lẫn nhà đầu tư. Thị trường không suy yếu, mà đang tái cấu trúc theo hướng lành mạnh hơn; trong đó yếu tố an toàn tài chính và hiệu quả sử dụng tài sản được đặt lên hàng đầu. Trong bối cảnh đó, việc chủ động quản trị rủi ro không còn là lựa chọn, mà đã trở thành yêu cầu bắt buộc đối với bất kỳ ai tham gia thị trường bất động sản.Tin liên quan