Làm gì để cải thiện khả năng tiếp cận vốn cho doanh nghiệp Việt?


BNEWS Vốn và việc huy động nguồn vốn là một trong những yếu tố sống còn của doanh nghiệp nhất là doanh nghiệp nhỏ và vừa, nhóm doanh nghiệp chiếm đến 97% số doanh nghiệp đang hoạt động tại Việt Nam.
Tuy nhiên, tiềm lực tài chính yếu, dễ gặp rủi ro, năng lực quản lý hạn chế và phương án kinh doanh không bài bản chính là những yếu điểm khiến nhóm doanh nghiệp này khó tiếp cận các nguồn vốn vay từ ngân hàng.
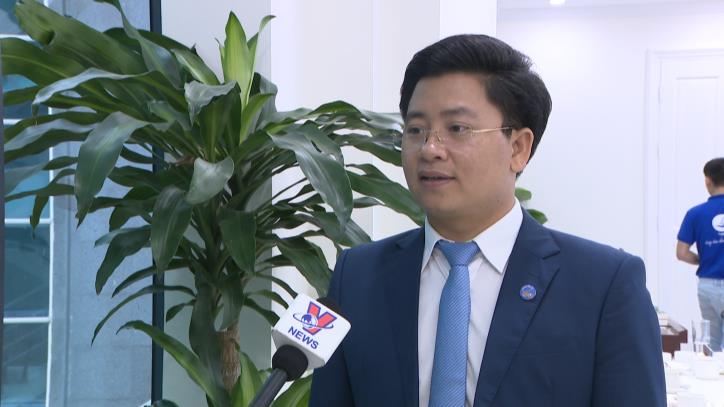
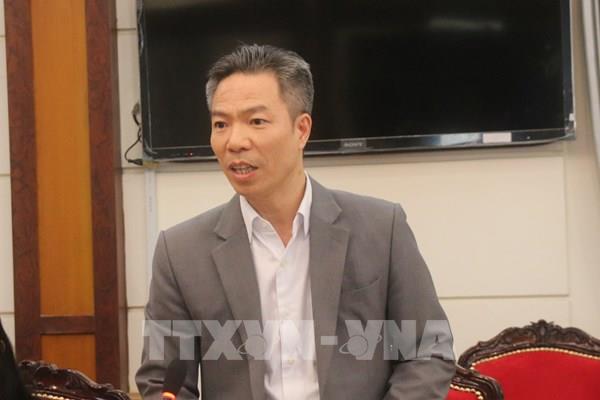
Ông Nguyễn Kim Hùng - Chủ tịch Công ty cổ phần Tái cấu trúc doanh nghiệp Việt (Verco). Ảnh: Lê Phương/BNEWS/TTXVN
Bàn về vấn đề này, ông Nguyễn Kim Hùng - Chủ tịch Công ty cổ phần Tái cấu trúc doanh nghiệp Việt (Verco) chia sẻ: "Hiện nay, doanh nghiệp nhỏ và vừa có thể chia thành 3 loại hình: Thứ nhất, doanh nghiệp "mọc" lên từ đam mê của các kỹ sư, cử nhân, sản xuất ra sản phẩm mang lại giá trị gia tăng; thứ hai, doanh nghiệp "mọc" theo chu kỳ; thứ ba, doanh nghiệp có liên doanh liên kết với nước ngoài. Trong đó, nhóm doanh nghiệp đầu tiên là nhóm cần được hỗ trợ nhất bởi tuy rất giỏi nghề nhưng họ lại không có khả năng xây dựng doanh nghiệp một cách bài bản và khả năng tài chính yếu".
Theo ông Hùng, nhiều doanh nghiệp hoạt động đến hơn 10 năm nhưng khi bắt đầu phát triển lớn hơn thì lại "vỡ trận" vì khả năng quản lý yếu kém. Vì vậy, họ cần có sự dìu dắt của các doanh nghiệp lớn hơn, cần có vườn ươm củng cố khả năng quản trị, vốn, chính sách để khi doanh nghiệp lớn lên, họ có thể quản trị được. Bên cạnh đó, tài sản bảo đảm vẫn đang là trở ngại lớn nhất với doanh nghiệp, thậm chí ngay cả khi có tài sản đem thế chấp thì nhiều thủ tục cứng nhắc vẫn khiến các doanh nghiệp mất đi cơ hội. "Có lần tôi đã mang sổ đỏ giá trị gần chục tỷ đồng để xin vay 300 triệu đồng thôi nhưng vẫn phải có chữ ký của chồng, nhưng chồng lại đi công tác nước ngoài nên không thể giải quyết ngay được vì thế đã lỡ mất cơ hội kinh doanh. Khoản vay chỉ bằng 1/30 giá trị tài sản thế chấp, liệu có cách nào linh hoạt hơn hay không?", bà Trần Thị Thu Hằng, Tổng Giám đốc Công ty cổ phần xuất nhập khẩu nông sản thực phẩm Việt Nam chia sẻ. Không chỉ khó vay vốn ngân hàng, các doanh nghiệp nhỏ và vừa cũng gặp rất nhiều khó khăn trong việc tiếp cận nguồn vốn khác như phát hành cổ phiếu, trái phiếu, quỹ đầu tư, quỹ hỗ trợ doanh nghiệp... Theo ông Nguyễn Kim Hùng, không phải doanh nghiệp nhỏ và vừa nào cũng đáp ứng được điều kiện để huy động vốn qua việc phát hành cổ phiếu, trái phiếu. Lí do đưa ra là để phát hành được trái phiếu, doanh nghiệp cần có được đánh giá tích cực từ các tổ chức đánh giá uy tín, khi đó trái phiếu phát hành mới được giá. Hơn nữa, lãi suất cũng là một yếu tố khá then chốt cho sự thành công của phát hành trái phiếu bởi nếu lãi suất ngân hàng ở mức khoảng 10% thì lãi suất trái phiếu doanh nghiệp phải lên tới 12% mới đủ hấp dẫn nhà đầu tư, như vậy chi phí bỏ ra cũng tương đối lớn. Gỡ khó vấn đề này, ông Mạc Quốc Anh, Phó Chủ tịch Hiệp hội Doanh nghiệp nhỏ và vừa Hà Nội đưa ra giải pháp là các doanh nghiệp nhỏ và vừa nên chuyển dịch cơ cấu ngành nghề theo các lĩnh vực ưu tiên, ví dụ: nông nghiệp phát triển thành nông nghiệp công nghệ cao... Từ đó, khả năng gọi vốn thành công sẽ cao hơn. Một giải pháp khác được vị Phó Chủ tịch này gợi ý, chính là kêu gọi vốn từ các cá nhân, tổ chức không kinh doanh tài chính. Theo ông, đối tượng này cũng rất mong muốn tìm được các doanh nghiệp có phương án kinh doanh khả thi, lợi nhuận tốt để đầu tư.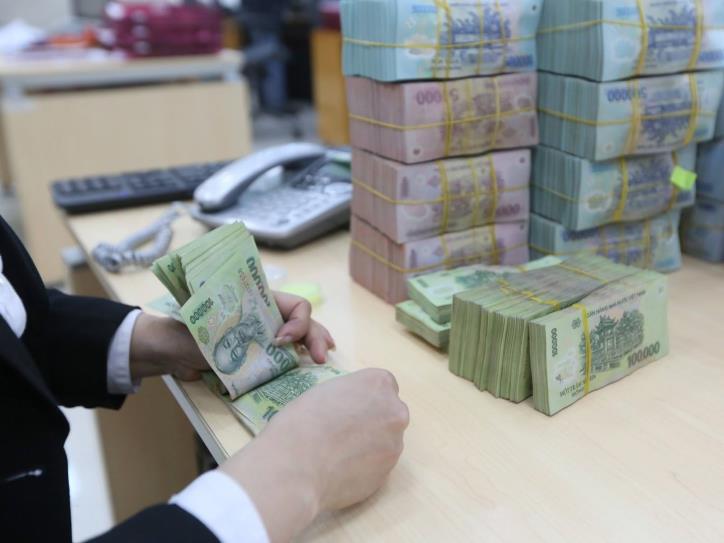
Vốn mỏng là đặc điểm chung của doanh nghiệp Việt, đây cũng là yếu tố chủ đạo dẫn đến những thất bại của doanh nghiệp. Ảnh minh họa: BNEWS/TTXVN
Đứng ở góc độ ngân hàng, bà Nguyễn Lan Hương - Phó Giám đốc khối doanh nghiệp Ngân hàng TMCP Tiên Phong (TPBank) cho hay: "Một trong những điều doanh nghiệp cần cải thiện là nền tảng kế toán tài chính bài bản, chuyên nghiệp hơn để có thể đảm bảo ghi nhận được kết quả sản xuất kinh doanh của doanh nghiệp một cách chân thực. Đó là một trong những điều kiện tiên quyết mà ngân hàng thường xuyên xem xét để cấp tín dụng cho các doanh nghiệp".
Ông Phạm Mạnh Thắng - Phó Tổng Giám đốc Ngân hàng TMCP Ngoại thương Việt Nam (Vietcombank) cho biết: "Vietcombank luôn đi đầu trong thực hiện các chính sách của nhà nước đặc biệt trong việc thúc đẩy phát triển kinh tế, đặc biệt là các ngành, lĩnh vực ưu tiên. Đối với ngân hàng, cải thiện chất lượng tín dụng, cải thiện quản trị vốn là một trong những điều kiện để Vietcombank tiến tới giảm dần lãi suất cho vay doanh nghiệp". Vốn mỏng là đặc điểm chung của doanh nghiệp Việt, đây cũng là yếu tố chủ đạo dẫn đến những thất bại của doanh nghiệp. Trước thực tế này, ông Nguyễn Kim Hùng đề xuất cần tái cơ cấu thị trường vốn Việt Nam một cách quyết liệt hơn, đa dạng hóa nguồn cung tiền và thị trường thứ cấp để hỗ trợ doanh nghiệp phát triển từ khi còn là ý tưởng. Từ đó, doanh nghiệp có thể dễ dàng hơn trong việc phát hành trái phiếu hay gọi vốn cộng đồng hoặc sử dụng kinh tế chia sẻ (như Grab, Uber). Nút thắt về vốn cho doanh nghiệp nhỏ và vừa đang dần được tháo gỡ nhưng chính bản thân doanh nghiệp cũng cần cải thiện năng lực quản trị - kinh doanh; nâng cao năng lực cạnh tranh; chủ động tham gia các chuỗi giá trị, chuỗi cung ứng sản phẩm, tạo điều kiện cho các tổ chức tín dụng kiểm soát dòng tiền và tình hình tài chính của doanh nghiệp trong quá trình vay vốn. Với kinh nghiệm nhiều năm hoạt động trong lĩnh vực tài chính - ngân hàng trong nước và thế giới, chuyên gia tài chính, TS Nguyễn Trí Hiếu, chuyên gia kinh tế cho rằng, các doanh nghiệp nhất là doanh nghiệp vừa và nhỏ cần tạo mối quan hệ cũng như sự tin tưởng, uy tín với ngân hàng, tổ chức tín dụng bằng một lịch sử tín dụng tốt. Ví dụ các doanh nghiệp khởi nghiệp chưa từng có quan hệ tín dụng, có thể lập một sổ tiết kiệm tại ngân hàng rồi dùng sổ đó thế chấp để vay vốn và đều đặn trả nợ gốc và lãi vay. Điều này sẽ tạo cho doanh nghiệp một lịch sử giao dịch tín dụng tốt, tạo uy tín để dần mở rộng các khoản vay khác. "Làm được điều này, doanh nghiệp sẽ thoát khỏi tình trạng khát vốn", ông Hiếu khẳng định./.>>> Giải pháp nào hỗ trợ doanh nghiệp vừa và nhỏ phát triển?
Tin liên quan