BNEWSBức tranh lợi nhuận quý III của ngành ngân hàng được dự báo khá tích cực nhưng không đồng đều.
Khách hàng giao dịch tại BIDV. Ảnh: BNEWS phát
Lợi nhuận ngành ngân hàng được dự báo tiếp tục duy trì đà tăng trưởng trong quý III/2026, với động lực chủ yếu đến từ tín dụng, thu nhập lãi và sự cải thiện của chi phí dự phòng. Tuy nhiên, diễn biến giữa các nhóm ngân hàng đang có sự phân hóa khi nhóm ngân hàng thương mại Nhà nước được hưởng lợi rõ hơn từ chi phí vốn thấp và chất lượng tài sản ổn định, trong khi một số ngân hàng thương mại cổ phần vẫn chịu sức ép từ chi phí huy động và biên lãi ròng (NIM). Tín dụng và thu nhập lãi tiếp tục dẫn dắt Theo Báo cáo phân tích của Công ty Cổ phần Chứng khoán MB (MBS), lợi nhuận của các ngân hàng niêm yết được theo dõi dự kiến tiếp tục tăng trưởng cao trong quý III/2026. Đáng chú ý, thu nhập lãi thuần của nhóm ngân hàng thương mại Nhà nước được dự báo tăng 22,1% so với cùng kỳ, cao hơn mức tăng 14,1% của nhóm ngân hàng thương mại cổ phần. Tăng trưởng tín dụng tiếp tục tích cực ở các phân khúc doanh nghiệp và khách hàng có vốn đầu tư trực tiếp nước ngoài, trong khi NIM của nhóm ngân hàng thương mại Nhà nước được kỳ vọng cải thiện nhờ chi phí vốn thấp, lợi thế tiền gửi không kỳ hạn và tỷ trọng cho vay trung, dài hạn chuyển sang lãi suất thả nổi gia tăng. Ở góc nhìn của Công ty TNHH Chứng khoán Vietcombank (VCBS), triển vọng ngành ngân hàng cũng được hỗ trợ bởi việc các ngân hàng đẩy nhanh giải ngân tín dụng, đồng thời NIM tiếp tục hồi phục nhờ cơ cấu cho vay dịch chuyển sang các kỳ hạn dài hơn và nhiều khoản vay ưu đãi chuyển sang lãi suất thả nổi. Nhóm ngân hàng thương mại Nhà nước và các ngân hàng thương mại cổ phần lớn tham gia tài trợ các dự án hạ tầng trọng điểm được đánh giá có thêm điều kiện hỗ trợ thanh khoản từ các chính sách mới. MBS dự báo tăng trưởng tín dụng toàn ngành đến cuối quý III đạt khoảng 12% so với đầu năm. Dù vậy, mặt bằng NIM toàn ngành vẫn chịu áp lực do chi phí vốn neo cao, nhất là tại các ngân hàng tăng trưởng tín dụng nhanh hoặc phụ thuộc nhiều vào nguồn vốn huy động kỳ hạn. Điều này cho thấy tăng trưởng tín dụng vẫn là động lực quan trọng, nhưng khả năng chuyển hóa tăng trưởng dư nợ thành lợi nhuận sẽ phụ thuộc đáng kể vào chất lượng nguồn vốn và cơ cấu tài sản sinh lời. Dự phòng giảm, thêm dư địa cho lợi nhuận Một yếu tố đáng chú ý trong triển vọng quý III là áp lực dự phòng có dấu hiệu hạ nhiệt. MBS đánh giá chất lượng tài sản nhìn chung không suy giảm thêm so với nửa đầu năm, trong khi các ngân hàng đã tăng đáng kể trích lập trong 6 tháng đầu năm, qua đó tạo bộ đệm để xử lý nợ xấu. Tổng chi phí trích lập của nhóm ngân hàng được theo dõi vẫn được dự báo tăng 6,7% so với cùng kỳ, nhưng tốc độ này thấp hơn nhiều mức tăng 29% trong nửa đầu năm. Đáng chú ý, chi phí dự phòng của nhóm ngân hàng thương mại Nhà nước được dự báo giảm 18,5%, trái ngược mức tăng 28,8% của nhóm tư nhân. VCBS cũng cho rằng tỷ lệ nợ xấu và tỷ lệ dự phòng bao nợ xấu tiếp tục được kiểm soát ổn định. Tuy nhiên, tỷ lệ nợ nhóm 2 và tỷ lệ hình thành nợ xấu có xu hướng gia tăng vẫn là yếu tố cần theo dõi trong thời gian tới. Như vậy, triển vọng lợi nhuận đang được cải thiện nhờ chi phí tín dụng giảm áp lực, nhưng chất lượng tài sản vẫn là biến số quan trọng đối với kết quả kinh doanh những quý tiếp theo. Sự khác biệt về động lực dự phòng cũng lý giải một phần mức độ phân hóa giữa các ngân hàng. Theo MBS, Ngân hàng TMCP Công Thương Việt Nam (VietinBank) được dự báo đạt 13.800 tỷ đồng lợi nhuận trước thuế trong quý III, tăng 30% so với cùng kỳ, trong đó chi phí trích lập giảm 45,8%. Ngân hàng TMCP Đầu tư và Phát triển Việt Nam (BIDV) được dự báo đạt 9.206 tỷ đồng, tăng 21%, với đóng góp từ thu nhập lãi thuần, phí dịch vụ và thu hồi nợ đã xử lý. Ngân hàng TMCP Việt Nam Thịnh Vượng (VPBank) và Ngân hàng TMCP Phát triển Thành phố Hồ Chí Minh (HDBank) cũng được kỳ vọng duy trì tốc độ tăng trưởng cao, với lợi nhuận quý III lần lượt tăng 27% và 58,7%. Phân hóa lợi nhuận ngày một rõ hơn
Khách hàng giao dịch tại HDBank. Ảnh: Bnews phát
Các dự báo của VCBS cho thấy bức tranh lợi nhuận quý III khá tích cực nhưng không đồng đều. HDBank được dự báo tăng 53%, đạt 7.225 tỷ đồng lợi nhuận trước thuế; Ngân hàng TMCP Quân đội (MB) tăng 21%, lên 8.794 tỷ đồng; Ngân hàng TMCP Kỹ thương Việt Nam (Techcombank) tăng 19%, đạt 9.820 tỷ đồng; VPBank tăng 18%, đạt 10.770 tỷ đồng; VietinBank tăng 18%, BIDV tăng 17% và Ngân hàng TMCP Quốc tế Việt Nam (VIB) tăng 14%. Trong khi đó, Ngân hàng TMCP Á Châu (ACB) được dự báo chỉ tăng 3%, còn Ngân hàng TMCP Sài Gòn Tài Lộc (Sacombank) giảm 3% trong quý III. Điểm đáng chú ý là những ngân hàng có khả năng duy trì tăng trưởng tín dụng cao và cải thiện NIM hoặc mở rộng nguồn thu ngoài lãi được kỳ vọng có thêm dư địa tăng trưởng trong cả năm. HDBank được VCBS dự báo tăng trưởng tín dụng 35%, NIM đạt 4,31% và lợi nhuận trước thuế cả năm đạt 28.060 tỷ đồng, tăng 32%. MB được dự báo tăng trưởng tín dụng 35%, lợi nhuận trước thuế đạt 42.565 tỷ đồng, tăng 21%, trong khi Techcombank có mức tăng tín dụng dự kiến 23,5% và lợi nhuận trước thuế cả năm tăng 18%. Trong khi đó, VPBank được hỗ trợ bởi sự đóng góp gia tăng từ các công ty con, đặc biệt Công ty tài chính FE Credit và Công ty CP Chứng khoán VPBank (VPBankS), cùng triển vọng phục hồi của tín dụng tiêu dùng và bán lẻ. VietinBank và BIDV được kỳ vọng cải thiện NIM trong nửa cuối năm nhờ cơ cấu lại danh mục cho vay, tăng tỷ trọng cho vay trung và dài hạn và mở rộng tiền gửi không kỳ hạn. Ở chiều ngược lại, Ngân hàng TMCP Xuất nhập khẩu Việt Nam (Eximbank) được MBS dự báo lợi nhuận trước thuế quý III giảm 27,8% do chi phí vốn tăng, NIM thu hẹp và chi phí dự phòng tăng; lợi nhuận 9 tháng dự kiến giảm 47,1%. VIB tiếp tục chịu áp lực từ dư nợ bán lẻ yếu và chi phí trích lập cao, trong khi Sacombank được kỳ vọng hưởng lợi lớn hơn về cuối năm nếu xử lý được các khoản nợ quy mô lớn. Nhìn tổng thể, triển vọng lợi nhuận ngân hàng năm 2026 vẫn tích cực, nhưng động lực tăng trưởng đang chuyển từ đơn thuần mở rộng tín dụng sang sự kết hợp giữa tăng trưởng tín dụng, cải thiện NIM, kiểm soát chi phí vốn, thu nhập ngoài lãi và giảm áp lực dự phòng. Trong bối cảnh đó, khả năng duy trì chất lượng tài sản và tối ưu cơ cấu nguồn vốn sẽ tiếp tục là những yếu tố quyết định mức độ bền vững của tăng trưởng lợi nhuận trong phần còn lại của năm.
MB triển khai nền tảng tài trợ chuỗi cung ứng đa tầng, kết nối dòng vốn từ doanh nghiệp trung tâm đến các nhà cung cấp, hỗ trợ doanh nghiệp SME tiếp cận tài chính.
Cục Dự trữ Liên bang Mỹ (Fed) ngày 24/9 đã công bố các đề xuất quy định mới dành cho những tổ chức phát hành stablecoin (loại tiền kỹ thuật số được neo giá trị vào một tài sản thực tế như đồng USD).
IMF kêu gọi điều chỉnh cách thiết kế và triển khai chương trình cho vay, theo hướng tập trung vào ít cải cách hơn nhưng có chiều sâu hơn, nhằm phù hợp với những thách thức của nền kinh tế toàn cầu.
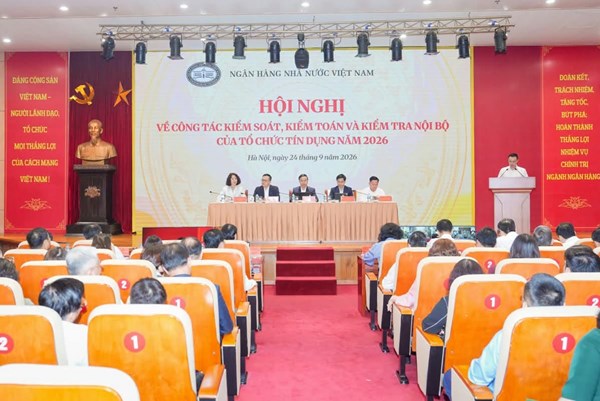
Nếu hệ thống kiểm soát, kiểm toán, kiểm tra nội bộ không phát huy đầy đủ vai trò thì những rủi ro trong hoạt động có thể không được phát hiện, ngăn chặn và xử lý kịp thời.
Giá khí đốt tự nhiên tăng mạnh có thể tác động đến lạm phát tại Khu vực đồng euro (Eurozone) nhanh hơn trước đây, song ảnh hưởng tới giá điện đã giảm nhờ tỷ trọng năng lượng tái tạo ngày càng tăng.
Theo ước tính từ Goldman Sachs, khoảng 40% tổng giá trị vốn hóa của chỉ số S&P 500 hiện thuộc về các công ty hạ tầng AI, bao gồm các nhà sản xuất chip và nhà cung cấp dịch vụ đám mây quy mô lớn.
Cơ chế gia nhập VIFC có thể tập trung vào việc đánh giá các điều kiện đặc thù để hoạt động tại trung tâm, thay vì lặp lại những điều kiện mà doanh nghiệp đã được cơ quan quản lý nhà nước đánh giá.
Đồng bạc xanh có thời điểm tăng mạnh tới 1,3%, chạm mức cao nhất trong 2 tuần là 158,05 yen/USD, trước khi giảm một phần đà tăng về mức 156,725 yen (tăng 0,5%).
Thử nghiệm này xuất phát từ biên bản ghi nhớ ký kết hồi tháng 4, với mục tiêu kiểm chứng khả năng tích hợp đồng tiền kỹ thuật số dựa trên blockchain vào hệ thống thanh toán công cộng hiện hữu.