Mobile Money: Hướng tới nền kinh tế không tiền mặt


BNEWS Việc triển khai thí điểm Mobile Money sẽ góp phần phát triển hoạt động thanh toán không dùng tiền mặt, tiếp cận và sử dụng các dịch vụ tài chính, nhất là tại các vùng nông thôn, miền núi, hải đảo.
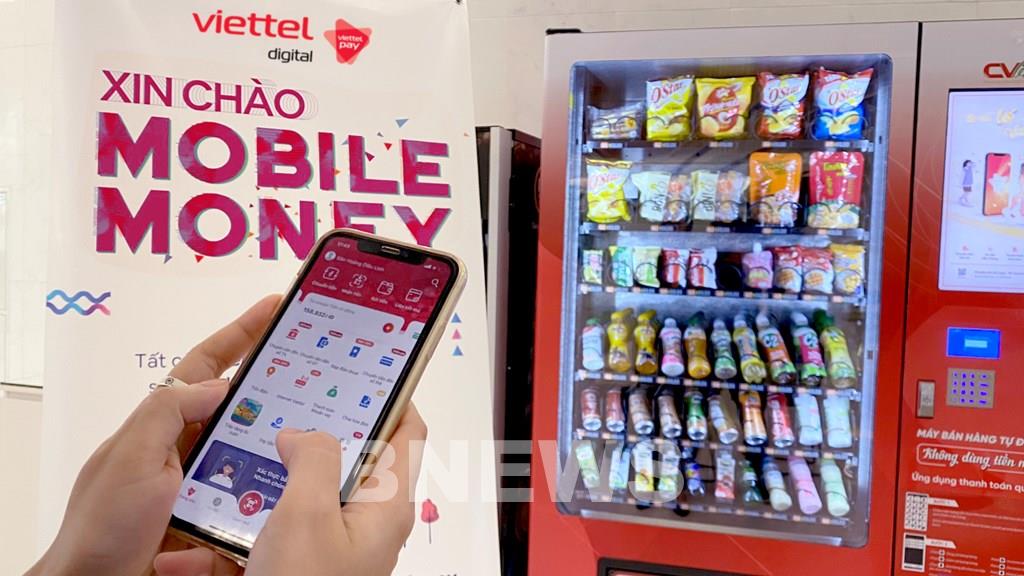
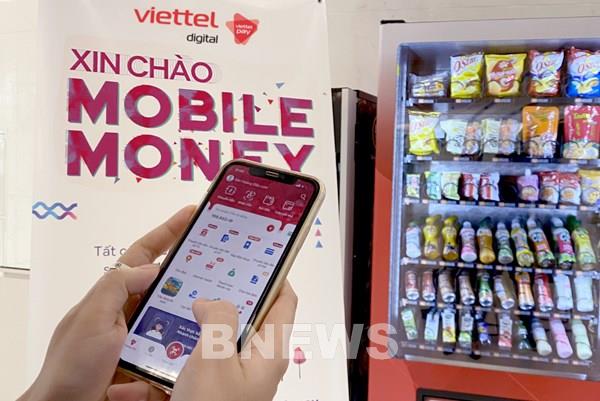
Phầm mềm Mobile Money của Viettel. Ảnh: Hằng Trần/BNEWS/TTXVN
Các chuyên gia kinh tế cho rằng việc triển khai Mobile Money sẽ góp phần đưa dịch vụ thanh toán điện tử sớm đến toàn bộ người dân, đặc biệt tại khu vực nông thôn, miền núi, vùng sâu, vùng xa, biên giới và hải đảo của Việt Nam giúp thay đổi dần thói quen thanh toán bằng tiền mặt vẫn còn khá phổ biến hiện nay.
Thống kê của Ngân hàng Nhà nước cho thấy hiện Việt Nam có 89 triệu tài khoản thanh toán cá nhân, tương đương gần 70% người trưởng thành có tài khoản ngân hàng.Tuy nhiên, nhóm 30% người trưởng thành chưa có tài khoản ngân hàng lại là những khách hàng khó tiếp cận nhất với ngân hàng và tổ chức tài chính.
Đây cũng là nhóm đối tượng cần tới tài chính toàn diện, tập trung chủ yếu ở vùng nông thôn, vùng sâu, vùng xa.
Do đó, Thủ tướng Chính phủ vừa phê duyệt triển khai thí điểm dùng tài khoản viễn thông thanh toán cho các hàng hóa, dịch vụ có giá trị nhỏ (Mobile Money) trong 2 năm. Mobile Money là một hình thức thanh toán trên điện thoại không cần sử dụng đến tiền mặt. Theo đó, việc triển khai thí điểm Mobile Money nhằm góp phần phát triển hoạt động thanh toán không dùng tiền mặt, tăng cường tiếp cận và sử dụng các dịch vụ tài chính, đặc biệt tại khu vực nông thôn, miền núi, vùng sâu, vùng xa, biên giới và hải đảo của Việt Nam. Việc giao cho các doanh nghiệp viễn thông (nhà mạng) triển khai thí điểm là để tận dụng hạ tầng, dữ liệu, mạng lưới viễn thông, giảm các chi phí xã hội để phát triển, mở rộng kênh thanh toán không dùng tiền mặt trên thiết bị di động, mang lại tiện ích cho người dân. Theo chuyên gia kinh tế TS Nguyễn Trí Hiếu, cần phải triển khai ngay dịch vụ Mobile Money, không nên chần chừ bởi điều này giúp Việt Nam tiến tới một nền kinh tế phi tiền mặt, các giao dịch sẽ minh bạch và rõ ràng hơn. TS Nguyễn Trí Hiếu cho rằng để triển khai thí điểm Mobile Money thì Ngân hàng Nhà nước cũng như các cơ quan liên quan phải có quy định pháp lý quản lý, giám sát chặt chẽ trước mọi nguy cơ có thể xảy ra.Đồng thời, cần phổ biến hình thức Mobile Money đến mọi vùng miền trong cả nước để mọi người dân đều có cơ hội tiếp cận dịch vụ nhằm phát huy được tính ưu việt của nó.
Quy trình của việc triển khai dịch vụ này sẽ được tiến hành sau khi Thủ tướng phê duyệt thì doanh nghiệp viễn thông sẽ gửi đề án về đầu mối quản lý, sau khi được cấp phép thì mới triển khai được dịch vụ Mobile Money. Ông Phạm Tiến Dũng, Vụ trưởng Vụ Thanh toán (Ngân hàng Nhà nước) cho biết, đối với việc mở tài khoản Mobile Money, khách hàng có quyền lựa chọn mở hay không cũng như quyền lựa chọn nộp tiền vào tài khoản. Ông Phạm Tiến Dũng cũng khẳng định không có chuyện sim rác được phép mở tài khoản Mobile Money cũng như xuất hiện nhiều tài khoản Mobile Money cùng một lúc vì nhà mạng không được phép mở tài khoản tự động cho khách hàng. Tại Quyết định 316/QĐ-TTg ngày 9/3/2021 của Thủ tướng về chủ trương này cũng nêu rất rõ, khách hàng cá nhân đăng ký và sử dụng dịch vụ Mobile Money phải cung cấp Chứng minh thư nhân dân/Căn cước công dân/Hộ chiếu trùng với thông tin đăng ký số thuê bao di động của khách hàng và được Doanh nghiệp thực hiện thí điểm định danh, xác thực theo các quy định của Chính phủ về đăng ký thuê bao di động.Số thuê bao di động phải có thời gian kích hoạt và sử dụng liên tục trong ít nhất 3 tháng liền kề tính đến thời điểm đăng ký mở và sử dụng dịch vụ Mobile Money. Mỗi khách hàng chỉ được mở 1 tài khoản Mobile Money tại mỗi doanh nghiệp thực hiện thí điểm.
Tuy nhiên, các chuyên gia kinh tế lo ngại trong việc đảm bảo an toàn giao dịch, bảo mật thông tin, tội phạm công nghệ cao, đặc biệt là việc quản lý dòng tiền khi triển khai dịch vụ này.Theo Quyết định của Thủ tướng thì hạn mức giao dịch không quá 10 triệu đồng/tháng đối với mỗi tài khoản Mobile Money cho tổng các giao dịch như rút tiền, chuyển tiền và thanh toán.
Tính toán cho thấy, cả nước có trên 125 triệu thuê bao di động, nếu 30% số thuê bao này sử dụng dịch vụ Mobile Money và chi tiêu 10 triệu đồng/tháng, thì dòng tiền chảy qua Mobile Money có thể lên tới hàng trăm nghìn tỷ đồng/tháng.Còn nếu mỗi chủ tài khoản chỉ chi tiêu 100.000 đồng/tháng, con số này cũng lên tới hàng nghìn tỷ đồng. Vậy ai sẽ quản lý số tiền này?
Theo TS Nguyễn Trí Hiếu, điều đáng lo lắng là khi các hãng viễn thông sở hữu một số tiền rất lớn từ người dùng nạp vào, thì họ phải bảo đảm với Ngân hàng Nhà nước và Bộ Tài chính rằng chỉ sử dụng số tiền đó để chờ thanh toán mà không phải dùng cho bất kỳ mục đích nào khác. “Với số tiền có thể lên đến hàng nghìn tỷ đồng trong tương lai, có nguy cơ các công ty sẽ đem số tiền đó đi đầu tư vào một tài sản nào đó. Và trong quá trình đầu tư, nếu không may đầu tư vào các khoản rủi ro gây mất tiền, khi đó chắc chắn tiền sẽ không thể trở lại tài khoản nữa”, ông Nguyễn Trí Hiếu lo ngại. Do đó, ông Nguyễn Trí Hiếu cho rằng, Ngân hàng Nhà nước và các cơ quan liên quan cần phải có những công cụ, cơ chế để bảo đảm tiền người dân đóng vào các công ty viễn thông được sử dụng đúng mục đích. Bên cạnh đó, cũng còn nhiều băn khoăn về việc đảm bảo an toàn giao dịch, bảo mật thông tin hay vấn đề nếu không liên kết với ngân hàng, nguy cơ cho vấn đề rửa tiền hay tiền phạm pháp là có thể xảy ra. TS Cấn Văn Lực cho rằng cần hạn chế rủi ro mất tiền trong tài khoản khách hàng bằng cách quy định phải luôn có mã xác thực, mã PIN hoặc mật khẩu khi thực hiện giao dịch trên điện thoại.Giải pháp này nhằm xác minh danh tính người dùng; cho phép mọi giao dịch được giám sát, có thể định vị thuê bao di động thực hiện giao dịch. Ngoài ra, người sử dụng cũng cần nâng cao ý thức và hành động để bảo mật, hiểu về quyền và thủ tục khiếu nại để giải quyết hiệu quả khi rủi ro xảy ra.
Hiện ba doanh nghiệp viễn thông là (Tập đoàn Bưu chính Viễn thông Việt Nam VNPT), Tập đoàn Viễn thông Quân đội (Viettel) và Tổng công ty Viễn thông MobiFone đã được Ngân hàng Nhà nước cấp giấy phép hoạt động cung ứng dịch vụ trung gian thanh toán để thí điểm dịch vụ Mobile Money. Các nhà mạng đều cho biết đã sẵn sàng về hạ tầng để triển khai dịch vụ này. Đại diện Viettel cho biết nhà mạng này đã chuẩn bị mọi nguồn lực như hạ tầng công nghệ, mạng lưới kênh, nguồn nhân lực… cũng như triển khai thử nghiệm thành công Mobile Money cho 40.000 khách hàng nội bộ, sẵn sàng cung cấp dịch vụ tới 100% khách hàng Viettel. /.Tin liên quan