Ngân hàng số - Bài 1: Xu thế của thời đại


BNEWS Ngân hàng số (digital banking) đang được coi là xu thế phát triển của các ngân hàng thương mại hiện nay.
Đặc biệt, với sự phát triển mạnh mẽ của cách mạng công nghệ 4.0, các ngân hàng có nhiều cơ hội tiếp cận và mở rộng cung ứng các sản phẩm, dịch vụ ngân hàng phù hợp đến người dân.
Đây cũng là xu hướng của ngành ngân hàng nhằm góp phần đẩy mạnh triển khai định hướng tài chính toàn diện (Financial Inclusion) trong Quyết định 2545/QĐ-TTg của Thủ tướng Chính phủ phê duyệt Đề án phát triển thanh toán không dùng tiền mặt tại Việt Nam giai đoạn 2016 – 2020. Tuy nhiên, xu hướng mới này đang đặt ra những thách thức cần phải vượt qua cho các nhà quản lý.
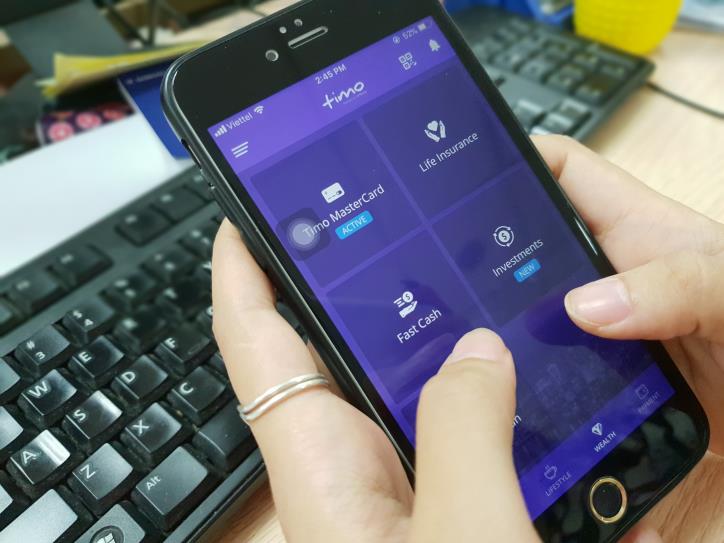
Xu thế phát triển của ngân hàng số. Ảnh: BNEWS/TTXVN
* Tối giản quy trình
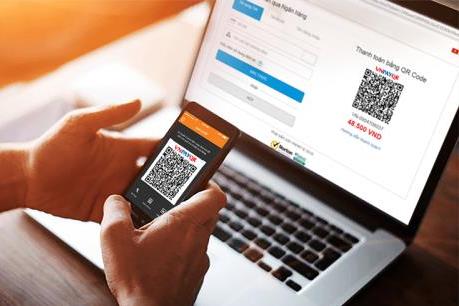
Ngân hàng số là hình thức thực hiện hầu hết các giao dịch ngân hàng bằng trực tuyến thông qua internet. Mọi hoạt động của khách hàng đều qua các thiết bị điện tử như smartphone, máy tính bảng, laptop. Nói cách khác, mô hình ngân hàng truyền thống phụ thuộc vào mạng lưới chi nhánh sẽ dần được chuyển dịch sang mô hình tích hợp các dịch vụ ngân hàng điện tử.
* Khoảng trống trong chính sách
Theo các chuyên gia kinh tế, song hành cùng cơ hội là không ít những thách thức mà ngân hàng số đang phải đối mặt. Tiến sĩ Nguyễn Viết Lợi cho biết, việc triển khai và phát triển các dịch vụ ngân hàng theo hướng số hóa sẽ gặp khó khăn do mức độ đa dạng hóa loại hình dịch vụ trong ngành ngân hàng vốn dĩ đã không cao, chủ yếu tập trung vào cung ứng các dịch vụ ngân hàng truyền thống là huy động vốn, cho vay và thanh toán.
Các dịch vụ mới với nhiều tiện ích khó triển khai còn do hạn chế về hạ tầng kỹ thuật công nghệ, nhận thức của người dùng, năng lực tài chính của ngân hàng thương mại, nguồn nhân lực chưa đáp ứng.
Ngoài ra còn từ sự cạnh tranh khốc liệt giữa các ngân hàng trong cuộc đua về công nghệ và sự xuất hiện của những công ty Fintech. Ông Nguyễn Hưng, Tổng giám đốc TPBank cho rằng, vị thế chiếm lĩnh thị trường của nhiều "ông lớn" ngân hàng với mạng lưới chi nhánh rộng khắp có thể bị đe dọa bởi những ngân hàng, công ty Fintech trẻ với bộ máy tinh gọn, phát triển nền tảng số hoàn thiện.Theo ông Nguyễn Hưng những kênh tiếp cận trên nền tảng số tạo điều kiện cho ngân hàng gia tăng thị phần một cách thần tốc, vượt xa khả năng của những chi nhánh truyền thống. Ưu thế trong kỷ nguyên số sẽ thuộc về những ngân hàng có thể thích ứng linh hoạt với nhu cầu của khách hàng và nắm bắt những cơ hội đến từ công nghệ mới.Bên cạnh đó là thách thức từ khoảng trống chính sách, yêu cầu Ngân hàng Nhà nước trong việc xây dựng các khuôn khổ chính sách mới để quản lý, giám sát những yếu tố mới của ngành ngân hàng, như tiền điện tử (E-money), tài chính công nghệ. Việc gia tăng sử dụng công nghệ trong cung cấp dịch vụ tài chính đòi hỏi cần phải tăng cường theo dõi, giám sát và thực thi các quy định tài chính nhằm đảm bảo an toàn hệ thống, bảo vệ nhà đầu tư, đảm bảo công bằng trên thị trường và duy trì ổn định tài chính. Đặc biệt việc điều hành chính sách tiền tệ và kiểm soát dòng tiền gặp khó khăn trong bối cảnh tiền điện tử ngày càng được sử dụng và chấp nhận rộng rãi.Sự phát triển của công nghệ thông tin có thể dẫn tới một hệ thống tiền tệ toàn cầu với những giao dịch điện tử diễn ra theo thời gian thực và do đó, khả năng các ngân hàng Trung ương gặp khó khăn trong việc kiểm soát hệ thống tiền tệ quốc gia. Bên cạnh đó, ngân hàng Trung ương cũng gặp khó khăn để kiểm soát lượng cung tiền của nền kinh tế trong trường hợp tổ chức phát hành tiền điện tử là các định chế tài chính phi ngân hàng tại nước ngoài.
Theo các chuyên gia kinh tế, hiện nay xu hướng thâm nhập giữa các công ty Fintech vào lĩnh vực ngân hàng kéo theo sự phát triển và khả năng xâm chiếm của hoạt động ngân hàng ngầm, đặc biệt đối với các hoạt động thanh toán phi truyền thống (cổng thanh toán điện tử, ví điện tử, thanh toán do công ty viễn thông cung cấp…). Điều này đặt ra thách thức không nhỏ cho Ngân hàng Nhà nước trong việc quản lý cấp phép, giám sát hoạt động cũng như kiểm soát dòng tiền thanh toán từ các tổ chức này.Ngoài ra, mô hình kinh doanh và nguồn lực tài chính trong đầu tư xây dựng cơ bản của các ngân hàng cần được khắc phục để thích ứng với xu hướng ứng dụng công nghệ cao.Để có thể phát triển nhanh, mạnh, hiệu quả và phù hợp với xu hướng phát triển công nghệ trong bối cảnh của thế giới, ông Phạm Tiến Dũng, Vụ trưởng Vụ Thanh toán (Ngân hàng Nhà nước) cho biết định hướng của ngành ngân hàng trong thời gian tới là phải xây dựng và hoàn thiện cơ sở pháp lý tiếp cận cuộc cách mạng công nghiệp 4.0. như xây dựng cơ sở pháp lý cho ngân hàng đại lý và nhiều hoạt động khác.Để làm được việc này ngân hàng nhà nước đã đề xuất trình Chính phủ ban hành khuôn khổ pháp lý thử nghiệm cho phép sử dụng nhiều sản phẩm dịch vụ mới đối với doanh nghiệp Fintech trong lĩnh vực ngân hàng
Bên cạnh đó, để sẵn sàng cung cấp dịch vụ xây dựng hạ tầng làm nền tảng cho việc cung cấp những dịch vụ số, đảm bảo an ninh được an toàn, thì phải tính đến cung cấp dịch vụ không chỉ phục vụ cho ngành ngân hàng mà phải tích hợp với các ngành khác như giao thông, dịch vụ công... Đồng thời, nâng cao chất lượng nguồn nhân lực, đáp ứng nhu cầu công việc trong bối cảnh mới; trong đó chú trọng quản lý an ninh mạng. Tiến sĩ Nguyễn Viết Lợi cho rằng các ngân hàng và các định chế tài chính cần đặc biệt quan tâm đến việc xây dựng trung tâm Dự phòng dữ liệu. Kinh nghiệm từ nhiều quốc gia cho thấy cơ quan điều phối an ninh mạng đóng vai trò quan trọng trong việc đưa ra các cảnh báo cũng như hỗ trợ các doanh nghiệp trong quá trình xử lý lỗ hổng bảo mật. Bên cạnh đó, tự bản thân các ngân hàng phải cập nhật các tiêu chuẩn an toàn thông tin để tiệm cận dần với các chuẩn mực an toàn thông tin của thế giới./.>>>>>>>>>>>>>>Ngân hàng số - Bài 2: Bắt nhịp công nghệ số
>>>>>>>>>>>>>>Ngân hàng số - Bài 3: Lấy khách hàng làm trọng tâm
>>>>>>>>>>>>>>Ngân hàng số - Bài 4: Cái "bắt tay" giữa ngân hàng và Fintech
>>>>>>>>>>>>>>Ngân hàng số - Bài cuối: Lấp đầy khoảng trống về chính sách
Tin liên quan