BNEWSCác cuộc khủng hoảng ngân hàng gần đây đã làm rung chuyển thị trường một cách đáng kể, khiến những người gửi tiết kiệm hồi tưởng lại "bóng ma" vụ Lehman Brothers.
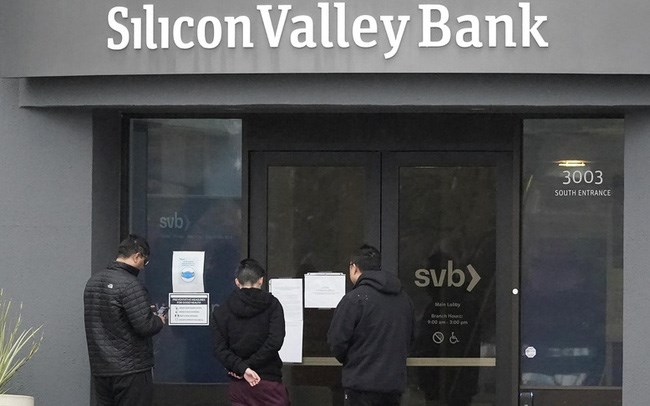
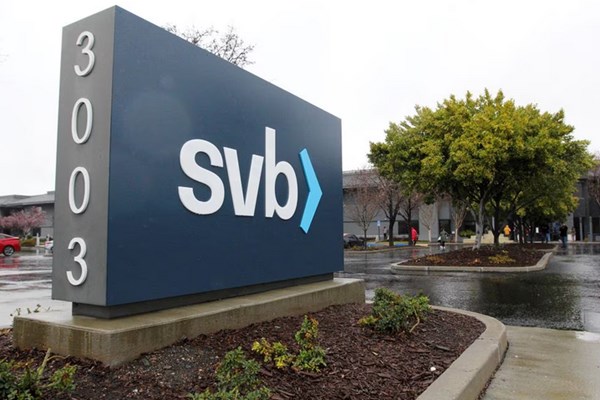
Trụ sở SVB tại Santa Clara, bang California, Mỹ. Ảnh: AP.
Theo nhà kinh tế Ignazio Angeloni, Giáo sư thuộc Trung tâm Robert
Schuman của Viện Đại học châu Âu ở thành phố Florence (Italy), cựu thành
viên Ủy ban Điều hành của Ngân hàng trung ương châu Âu (ECB) trong
nhiều năm, không thể đánh đồng sự thoát hiểm trong gang tấc của Credit
Suisse với vụ phá sản của ngân hàng Silicon Valley Bank (SVB).Các cuộc khủng hoảng ngân hàng gần đây đã làm rung chuyển thị trường một
cách đáng kể, khiến những người gửi tiết kiệm hồi tưởng lại "bóng ma"
vụ Lehman Brothers. Điều gì đang xảy ra trong các ngân hàng? Liệu có
phải lỗi của việc tăng lãi suất được quản lý kém trong trường hợp SVB,
hay “tự làm tự chịu” của Credit Suisse.Ông Angeloni nhấn mạnh Credit Suisse và SVB là những tình huống khác
nhau, có những nguyên nhân đổ vỡ khác nhau. Điểm chung là sự lây lan,
căn bệnh truyền nhiễm của các ngân hàng gây ra sự không chắc chắn về
việc khó khăn của ngân hàng này cũng có thể lây truyền sang ngân hàng
khác.Theo ông, cuộc khủng hoảng của các ngân hàng Mỹ là kết quả của làn sóng
mở rộng tiền tệ kéo dài. Giai đoạn tăng tính thanh khoản của các ngân
hàng diễn ra từ năm 2008 đã khuyến khích việc chấp nhận nhiều rủi ro hơn
mà không cần suy nghĩ quá nhiều về những gì sẽ xảy ra trong tương lai.
Đây cũng là kết quả của việc bãi bỏ quy định ngân hàng của chính quyền
cựu Tổng thống Donald Trump, khi các ngân hàng có tài sản dưới 250 tỷ
USD không còn bị chính quyền liên bang giám sát và kiểm tra.Giờ đây, khi việc mở rộng tiền tệ trong thời kỳ đại dịch COVID-19 khiến
các khoản tiền gửi của họ tăng vọt, các ngân hàng này đổ xô vào việc mua
trái phiếu chính phủ dài hạn, tin rằng chúng (không phải không có lý
do) là công cụ an toàn mang lại lợi nhuận (lãi suất ngắn hạn bằng 0 tại
Mỹ). Việc tăng lãi suất sau đó buộc họ phải bán lỗ số trái phiếu đó.
Trong trường hợp này, việc đổ lỗi cho việc tăng lãi suất cũng giống như
đổ lỗi cho việc nghiện ma túy dẫn đến cái chết của một người nghiện.Cuộc khủng hoảng Credit Suisse thì khác. Ngân hàng này thực sự phải chịu
trách nhiệm lớn do nhiều năm quản lý không minh bạch và thiếu thận
trọng, việc phiêu lưu sát ranh giới và nằm ngoài các quy tắc, cùng khả
năng giám sát. Vụ Credit Suisse nghiêm trọng hơn không chỉ vì nó có nguy
cơ gây ra các hậu quả ở châu Âu do quy mô và mối liên hệ của ngân hàng
đó với hệ thống châu Âu (đây là một ngân hàng có hệ thống toàn cầu theo
phân loại quốc tế), mà bởi vì nó báo hiệu rằng sự cải cách của hệ thống
tài chính toàn cầu được triển khai sau cuộc đại khủng hoảng năm 2008 đã
không hiệu quả.Sau đó, người ta nói rằng không nên có các gói cứu trợ mà người nộp thuế
phải chịu, rằng các ngân hàng nên được đặt vào tình thế có thể phá sản,
hoặc giải quyết mà không gây thiệt hại cho các ngân hàng khác. Sau 15
năm, các nhà chức trách Thụy Sỹ đã ra sắc lệnh rằng Credit Suisse nên
được cứu trợ, rằng nó không thể được giải quyết mà không tạo ra sự hỗn
loạn mang tính hệ thống. Đây là một sự thừa nhận phá sản nghiêm trọng,
không chỉ ảnh hưởng đến Thụy Sỹ mà còn ảnh hưởng đến toàn bộ hệ thống
kiểm soát ngân hàng toàn cầu.Thương vụ Credit Suisse-UBS là một gói cứu trợ theo nghĩa là các cơ quan
chức năng đã can thiệp và quyết định các điều kiện thuận lợi cho người
mua. Sự nhiệt tình của thị trường chứng khoán đối với UBS sau thương vụ
đó chứng tỏ điều này. Các nhà chức trách thậm chí đã đảo ngược trật tự
tự nhiên của việc bảo lãnh, hy sinh các chủ nợ cấp dưới trước các cổ
đông.Mặt khác, các cổ đông thậm chí còn không được hỏi ý kiến, vì vậy họ phải
được đền bù theo một cách nào đó. Bài học đã được các nhà chức trách
châu Âu đưa ra trong thông cáo báo chí của họ, trong đó họ nhắc lại hệ
thống phân cấp chủ nợ chính xác: Đầu tiên là các cổ đông, sau đó là
những người nắm giữ chứng khoán thứ cấp (AT1), sau đó là các chủ nợ
khác, cuối cùng là người gửi tiền.ECB đã tuyên bố một cách rõ ràng rằng việc giảm lãi suất không nằm trong
chương trình nghị sự, bất chấp những cuộc khủng hoảng ngân hàng nói
trên. Chính sách tiền tệ và chính sách ổn định tài chính có các mục tiêu
và công cụ khác nhau, và ECB sẽ hành động dứt khoát theo cả hai hướng,
điều mà họ cần làm ngoại trừ trong điều kiện xảy ra khủng hoảng toàn
diện. Do đó, ECB đã tiến hành tăng lãi suất ngắn hạn, trong mọi trường
hợp vẫn giữ nguyên lạm phát ròng âm, tuy nhiên tránh cam kết với các
hành động tiếp theo.Ông Angeloni đánh giá các thị trường đã hiểu và chia sẻ thông điệp của
ECB và dường như không phản ứng quá mức, nhất là thị trường trái phiếu
chính phủ./.
Ủy ban Ngân hàng của Thượng viện Mỹ ngày 23/3 kêu gọi các cựu giám đốc điều hành (CEO) của ngân hàng Silicon Valley Bank (SVB) và Signature Bank ra điều trần.
Kinh tế thế giới có khả năng chống chịu tốt trước những cú sốc địa chính trị và năng lượng, với đà tăng trưởng vẫn được duy trì, dù triển vọng phía trước tiếp tục đối mặt với nhiều rủi ro và bất định.