OCB khẳng định vị thế Thương hiệu quốc gia 4 kỳ liên tiếp


BNEWS Ngân hàng TMCP Phương Đông (OCB) lần thứ 4 liên tiếp được vinh danh tại Lễ công bố doanh nghiệp có sản phẩm đạt Thương hiệu Quốc gia Việt Nam năm 2026.
Những tiêu chuẩn tạo nên sức cạnh tranh
Được Chính phủ triển khai từ năm 2003, Chương trình Thương hiệu quốc gia Việt Nam là chương trình xúc tiến thương mại dài hạn nhằm phát triển các thương hiệu sản phẩm, dịch vụ có năng lực cạnh tranh cao. Với ba giá trị cốt lõi là Chất lượng - Đổi mới, sáng tạo - Năng lực tiên phong, chương trình hướng đến tôn vinh những doanh nghiệp không chỉ có sản phẩm tốt mà còn thể hiện năng lực phát triển bền vững và duy trì uy tín.
Tại kỳ xét chọn lần thứ 10 năm 2026 với chủ đề “Dòng chảy Thương hiệu Việt”, có 499 sản phẩm của 227 doanh nghiệp được công nhận. Quá trình xét chọn bao gồm đánh giá hồ sơ, thẩm định thực tế và xem xét các tiêu chí liên quan đến tuân thủ pháp luật, năng lực tài chính, quản trị doanh nghiệp và mức độ nhận biết thương hiệu.
Đối với lĩnh vực tài chính – ngân hàng, các tiêu chí này gắn liền với yêu cầu bảo đảm an toàn hoạt động, quản trị rủi ro, duy trì chất lượng dịch vụ và thích ứng với sự thay đổi của thị trường.
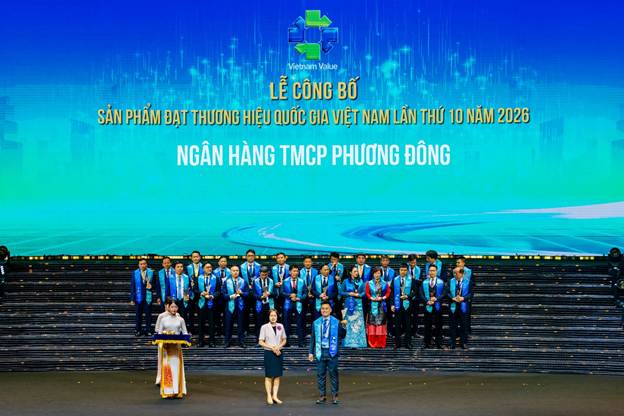
Đại diện OCB nhận danh hiệu Thương hiệu quốc gia Việt Nam 2026.
Tại OCB, việc nâng cao năng lực quản trị rủi ro và quản lý vốn được xác định là một trong những trọng tâm hoạt động. Ngân hàng cho biết đang triển khai các chuẩn mực quản trị theo Basel II, Basel III và các yêu cầu liên quan đến an toàn vốn, thanh khoản, nhằm tăng cường khả năng kiểm soát rủi ro và duy trì hoạt động ổn định.
Cùng với quản trị, OCB đẩy mạnh chuyển đổi số thông qua nền tảng ngân hàng số OCB OMNI và hạ tầng Open API, hỗ trợ kết nối dịch vụ với các đối tác. Việc ứng dụng công nghệ hướng đến cải thiện trải nghiệm khách hàng, đồng thời nâng cao hiệu quả vận hành. Năm 2026, OCB tiếp tục được công nhận là Thương hiệu quốc gia Việt Nam, đánh dấu kỳ thứ tư liên tiếp ngân hàng đạt danh hiệu này.
Tín dụng xanh gắn với quản trị rủi ro
Bên cạnh chất lượng dịch vụ và đổi mới công nghệ, phát triển bền vững đang trở thành một nội dung đáng chú ý trong hoạt động của ngành ngân hàng. Trách nhiệm của các tổ chức tín dụng không chỉ thể hiện qua hoạt động cộng đồng mà còn ở cách đánh giá rủi ro môi trường, xã hội và định hướng phân bổ vốn cho các lĩnh vực phát triển bền vững.
Theo thông tin từ OCB, ngân hàng đã hợp tác với Tổ chức Tài chính Quốc tế (IFC) trong xây dựng và triển khai Hệ thống quản lý rủi ro môi trường và xã hội (ESMS), đưa các yếu tố môi trường, xã hội vào quy trình thẩm định tín dụng. Năm 2025, OCB trở thành một trong 3 ngân hàng Việt Nam đầu tiên gia nhập Liên minh Ngân hàng Thương mại Xanh.
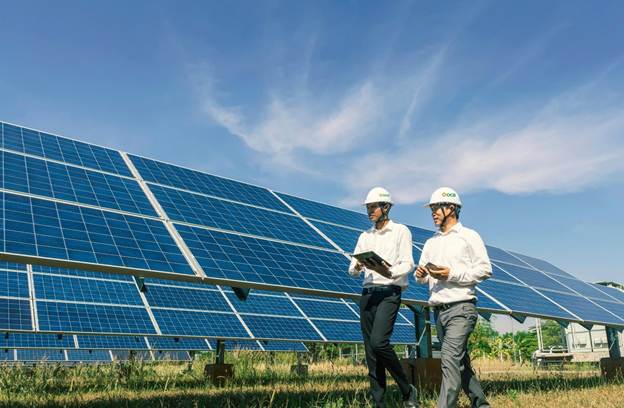
OCB tích cực đẩy mạnh dòng vốn tín dụng xanh, đồng hành cùng các dự án năng lượng tái tạo.
Đến cuối năm 2025, dư nợ tín dụng xanh của OCB vượt 21.000 tỷ đồng, chiếm khoảng 10% tổng dư nợ. Nguồn vốn được phân bổ vào các lĩnh vực như năng lượng tái tạo, nông nghiệp công nghệ cao và các dự án tiết kiệm năng lượng.
Từ góc độ thị trường, giá trị của tín dụng xanh không chỉ nằm ở quy mô giải ngân, mà còn ở khả năng hỗ trợ doanh nghiệp từng bước đáp ứng các tiêu chuẩn mới về môi trường. Khi các tiêu chí bền vững được tích hợp vào hoạt động cấp tín dụng, ngân hàng góp phần thúc đẩy sự chuyển dịch dòng vốn xã hội, đồng thời nâng cao khả năng quản trị rủi ro dài hạn.
Không chỉ dừng ở cấp vốn, OCB lan tỏa tinh thần xanh qua giải pháp Tiền gửi Xanh - cam kết dùng 100% vốn huy động cho các dự án môi trường, cùng các sáng kiến cộng đồng như OCB Pin Hunter (thu gom pin cũ) hay Tiền gửi Hồng (hỗ trợ học sinh vùng cao).
Sự kết hợp giữa quản trị an toàn, đổi mới công nghệ và định hướng bền vững chính là nền tảng giúp OCB tạo giá trị dài hạn, với dấu mốc Thương hiệu quốc gia 2026 là bảo chứng rõ nét nhất.
“Trong hành trình xây dựng thương hiệu, sức cạnh tranh lâu dài được tạo nên từ khả năng duy trì những tiêu chuẩn đã cam kết và liên tục đáp ứng kỳ vọng của thị trường. Việc 4 kỳ liên tiếp giữ vững danh hiệu Thương hiệu quốc gia Việt Nam chính là cơ sở để OCB tiếp tục củng cố niềm tin của khách hàng, mở rộng giá trị cho đối tác và đóng góp vào sự phát triển bền vững của nền kinh tế”, đại diện OCB chia sẻ.
Tin liên quan