Sự bùng nổ của dịch vụ Mobile Money tại châu Phi


BNEWS Mobile Money không phải điều gì mới. Ngay từ trước khi đại dịch xảy ra, các nước châu Phi đã đi tiên phong trong ngành công nghiệp này.
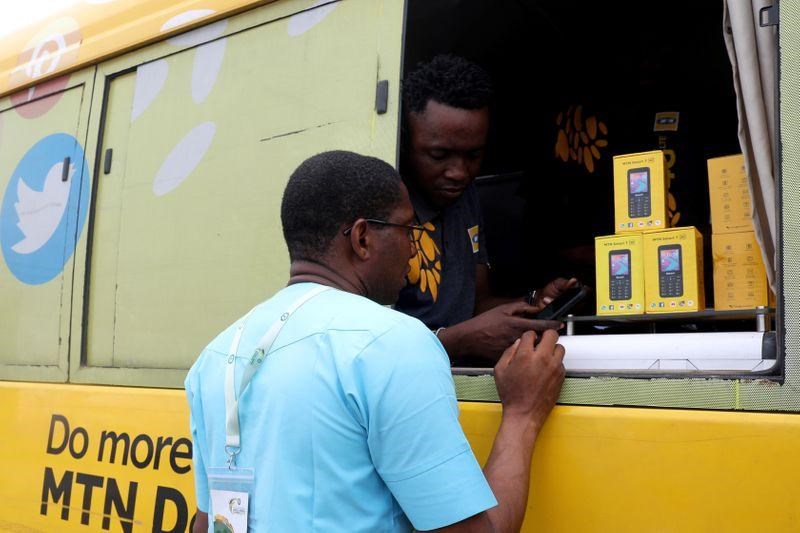
Mobile Money đề cập đến các dịch vụ thanh toán kỹ thuật số nhưng không phải như ví điện tử. Ảnh minh họa: Reuters
Hồi tháng 10/2020, công ty khởi nghiệp Stripe có trụ sở tại Mỹ đã thông báo sẽ mua lại Paystack, một nền tảng thanh toán của Nigeria.
Nhìn bên ngoài, đây chỉ là một trong vô số những giao dịch mua bán – sáp nhập (M&A) khác trong thế giới công nghệ tài chính (fintech).
Nhưng giới quan sát chỉ ra rằng thương vụ Stripe - Paystack cho thấy sức hấp dẫn ngày càng tăng của các thị trường mới nổi, đặc biệt là các thị trường ở châu Phi trong mảng fintech.
Châu Phi từ lâu đã nằm trong tầm ngắm của các nhà đầu tư chính phủ và tư nhân. Tuy nhiên, những biến động và bất ổn chính trị, cùng hệ thống cơ sở hạ tầng kém phát triển che mờ sự hấp dẫn của khu vực này.
Nhưng hiện thời thế đã thay đổi. Paystack không phải là công ty khởi nghiệp (startup) châu Phi duy nhất lọt vào mắt xanh của các nhà đầu tư nước ngoài.
Chipper Cash - một công ty khởi nghiệp có trụ sở tại San Francisco cung cấp các khoản thanh toán ngang hàng (P2P) dựa trên thiết bị di động ở 7 quốc gia châu Phi - đã huy động được 30 triệu USD trong vòng kêu gọi vốn có sự tham gia của Ribbit Capital và Bezos Expeditions. WorldRemit, một nền tảng thanh toán xuyên biên giới có trụ sở tại Vương quốc Anh, cũng công bố thương vụ mua lại Sendwave trị giá 500 triệu USD, một nhà cung cấp dịch vụ chuyển tiền kỹ thuật số tập trung ở Đông Phi, vào tháng 8/2020.
Điểm chung của những startup này: Họ đều có những ứng dụng và dịch vụ chuyển tiền – thanh toán qua di động (Mobile Money).
*Tại sao là Mobile Money?
Nói một cách đơn giản, Mobile Money đề cập đến các dịch vụ thanh toán kỹ thuật số nhưng không phải như ví điện tử, cũng không cần có tài khoản ngân hàng để đảm bảo giao dịch. Thay vào đó, một nhà cung cấp viễn thông sẽ thực hiện chức năng của ngân hàng.
Theo một thông kê của tờ Wall Street Journal, gần một nửa trong số 1,04 tỷ tài khoản Mobile Money đã đăng ký trên toàn thế giới là ở châu Phi hạ Sahara.
Mobile Money trở nên phổ biến ở các thị trường mới nổi là có lý do. Một nghiên cứu của công ty tư vấn quản lý toàn cầu McKinsey ước tính rằng, khoảng 2 tỷ cá nhân và 200 triệu doanh nghiệp nhỏ ở các nền kinh tế mới nổi ngày nay thiếu khả năng tiếp cận với các khoản tiết kiệm và tín dụng chính thức.
Cũng trong nghiên cứu đó, McKinsey cho hay việc áp dụng và sử dụng rộng rãi công nghệ tài chính kỹ thuật số có thể làm tăng Tổng sản phẩm quốc nội (GDP) của tất cả các nền kinh tế mới nổi thêm 6% hay tổng cộng 3.700 tỷ USD vào năm 2025. Điều này tương đương với việc thế giới có thêm một nền kinh tế quy mô như Đức.
*Sự bùng nổ của Mobile Money tại châu Phi
Mobile Money không phải điều gì mới. Ngay từ trước khi đại dịch xảy ra, các nước châu Phi đã đi tiên phong trong ngành công nghiệp này.
Theo McKinsey, khoảng hơn một nửa trong số 282 dịch vụ Mobile Money đang hoạt động trên toàn thế giới nằm ở châu Phi hạ Sahara.
Không thể phủ nhận rằng đại dịch COVID-19 đã đẩy nhanh tốc độ ứng dụng công nghệ Mobile Money một cách đáng kể. Song các chính phủ châu Phi cũng đóng một vai trò lớn: Nhiều nước đã giảm bớt các rào cản đối với việc đăng ký tham gia những dịch vụ này.
Ví dụ được đưa ra là ở Rwanda. Trước khi các lệnh phong tỏa để phòng dịch được áp đặt, Ngân hàng trung ương Rwanda đã chỉ thị cho các hãng viễn thông nới lỏng các hạn chế.
Kết quả là số giao dịch lượng chuyển tiền thông qua dịch vụ Mobile Money tăng gấp đôi trong tuần sau khi lệnh phong tỏa được áp dụng vào tháng 3/2020.
Sang cuối tháng Tư cùng năm, đã có khoảng 3 triệu giao dịch được thực hiện ở Rwanda mỗi tuần, tăng gấp năm lần so với mức trước đại dịch.
Theo sau Rwanda, các chính phủ khác tại châu Phi, từ Kenya đến Zambia, đã nới lỏng các hạn chế và miễn phí giao dịch cho các dịch vụ Mobile Money.
Song giới phân tích cũng lưu ý rằng dù COVID-19 có thể đã đóng vai trò như một chất xúc tác để tăng cường ứng dụng Mobile Money, đại dịch cũng để nhiều tác động tài chính bất lợi.
Như tờ Economist cho biết: “Cuộc khủng hoảng cũng khiến người dân trở nên nghèo hơn. Tại Kenya, nơi Mobile Money đã có một vị thế vững vàng, ngân hàng trung ương báo cáo số lượng giao dịch hàng ngày tuy có tăng 10% nhưng tổng giá trị giao dịch lại giảm 5%.
Dù vậy, Economist cũng lưu ý rằng những tác động này chỉ là tạm thời. Tờ báo nhấn mạnh những thói quen được hình thành trong một cuộc khủng hoảng đôi khi có thể tồn tại lâu dài.
Giới quan sát cho rằng vẫn còn rất nhiều dư địa để phát triển lĩnh vực Mobile Money tại châu Phi. Theo Wall Street Journal, hiện mới chỉ 45% dân số châu Phi có điện thoại di động, so với con số hơn 80% ở châu Âu.
Giờ đây, các nhà cung cấp dịch vụ viễn thông đã có thể tiếp cận và khai thác lượng người tiêu dùng lớn hơn, sân chơi sẽ mở ra cho các sản phẩm tài chính khác, chẳng hạn như các ưu đãi tiết kiệm và cho vay.
Sự giàu có đến từ các nguồn tài nguyên được tạo ra bởi những cơ sở hạ tầng kỹ thuật số này là không thể phủ nhận. Và cuộc đua để khai thác tốt nhất những nguồn tài nguyên này tại châu Phi đã bắt đầu nóng lên./.
Tin liên quan