
Tại sao các ngân hàng trung ương muốn tung ra đồng tiền kỹ thuật số của riêng mình?


BNEWS Theo giới quan sát, các ngân hàng trung ương đang đẩy việc nghiên cứu và xây dựng một đồng tiền kỹ thuật số của riêng mình và các nhà đầu tư đang dành nhiều sự chú ý tới xu hướng này.
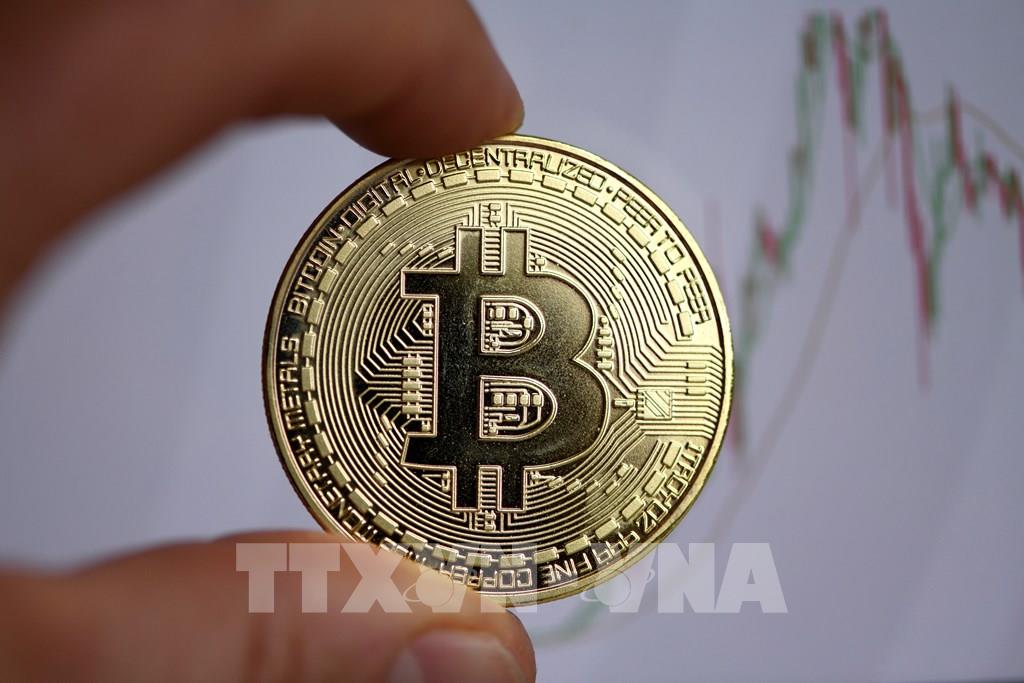
Đồng Bitcoin tại Dortmund, miền tây nước Đức, ngày 27/1/2020. Ảnh: AFP/ TTXVN
Đầu năm nay, Ngân hàng Thanh toán Quốc tế (BIS) đã công bố một báo cáo cho thấy 86% trong số 65 ngân hàng trung ương được khảo sát đang có một số hoạt động về tiền tệ kỹ thuật số của ngân hàng trung ương (CBDC). Chúng có thể là nghiên cứu, chứng minh tính khả thi hoặc phát triển thí điểm.
Trong khi đó, gần 15% còn lại đang chuyển sang nghiên cứu thực tế cho các đồng tiền thử nghiệm.
Điều gì đã thúc đẩy hoạt động này?
* Những động lực đằng sau xu hướng phát triển CBDC Trong một bài phỏng vấn mới đây với hãng tin CNBC (Mỹ), Phó Thống đốc Ngân hàng Trung ương Italy (I-ta-li-a) Piero Cipollone nói rằng xu hướng tập trung vào CBDC bắt nguồn từ việc người tiêu dùng đang ngày càng xa rời tiền mặt - điều có thể làm suy yếu một trong những chức năng cơ bản của ngân hàng trung ương. Ông cho biết thêm trong môi trường nơi cả khách hàng và người bán ngày một ít sử dụng tiền mặt hơn vì toàn bộ hệ sinh thái đang chuyển lên các nền tảng số hóa, các ngân hàng trung ương cần tìm một lựa chọn thay thế tiền mặt theo dạng kỹ thuật số, nhưng về mặt khái niệm vẫn gần với đồng tiền truyền thống nhiều nhất có thể. Tương tự, ông Benoit Coeure, cựu thành viên của Ngân hàng Trung ương châu Âu (ECB) và hiện là người đứng đầu Trung tâm Đổi mới của BIS, cho hay người dân nên coi CBDC như một dạng giấy bạc ngân hàng và là một “cách thức mang đồng tiền do các ngân hàng trung ương phát hành lên các cơ sở hạ tầng hiện đại hơn”. Tuy nhiên, xu hướng giảm sử dụng tiền mặt có thể không phải là lý do duy nhất. Ông Grant Wilson, người đứng đầu khu vực châu Á - Thái Bình Dương của công ty chiến lược đầu tư Exante Data, nói rằng phần lớn nghiên cứu về CBDC đã được đẩy nhanh sau khi mạng xã hội lớn nhất thế giới Facebook bắt đầu dự án phát triển đồng tiền kỹ thuật số có tên là Libra (nay được gọi là Diem). Các ngân hàng trung ương nhận định diễn biến này có thể mang lại nhiều tác động tiềm ẩn đối với hệ thống tài chính của quốc gia. Do vậy, nếu không thể cấm hoàn toàn, họ quyết định sẽ có những dự án tương tự Libra để giảm thiểu rủi ro.*Lợi ích và rủi ro song hành của CBDC
Các đồng tiền kỹ thuật số của ngân hàng trung ương sẽ được hưởng lợi từ công nghệ tương tự như các đồng tiền điện tử tư nhân.
Chúng bao gồm cho phép người dùng thanh toán ngay lập tức, giải quyết giao dịch nhanh hơn và chi phí thấp hơn, đặc biệt là đối với các thanh toán xuyên biên giới.
CBDC cũng có thể trở thành một phương tiện để đảm bảo khả năng tiếp cận tài chính cho những nhóm không có tài khoản ngân hàng.
Tuy nhiên, trái ngược với tiền điện tử tư nhân, CBDC sẽ được tập trung hóa và một đơn vị tiền tệ kỹ thuật số sẽ có cùng giá trị với một đơn vị tiền mặt.
Không có sự thống nhất cụ thể về cách thức ban hành CBDC. Hai hình thức chính đang được nghiên cứu là bán buôn (CBDC chỉ được phát hành cho các tổ chức tài chính và cho hoạt động kiến trúc tài chính) hoặc bán lẻ dành cho công chúng.
Giống như cách tiền mặt của ngân hàng trung ương được in và phân phối thông qua hệ thống ngân hàng thương mại, một trong những phương pháp phổ biến để phát hành CBDC là thông qua hệ thống “hai cấp”.
Theo đó, ngân hàng trung ương sẽ phát hành một mã điện tử (token) rồi chuyển cho các ngân hàng thương mại để phân bổ.
Mọi giao dịch sẽ được ghi lại trên một sổ cái kỹ thuật số do ngân hàng trung ương nắm giữ, nhưng tiền sẽ được lưu trữ tại tài khoản ngân hàng thương mại trong ví kỹ thuật số của người dùng.
Tuy nhiên, một trong những lo ngại về CBCD là chúng có thể vô tình gây ra tình trạng rút tiền hàng loạt nếu người dùng quyết định dừng tiền gửi ngân hàng (vốn là khoản nợ phải trả của các ngân hàng thương mại) để chuyển sang đồng tiền do ngân hàng trung ương phát hành, vốn mang tính an toàn tương đối hơn.
Phó Thống đốc Cipollone nói rằng một cách để tránh tình trạng đó xảy ra là đưa lãi suất của CBDC vượt quá một ngưỡng nhất định.
Về lý thuyết, điều này cũng có nghĩa là các ngân hàng trung ương có thể chuyển những tác động của lãi suất âm đến người tiêu dùng trực tiếp hơn, thay vì phải thông qua các ngân hàng thương mại.
Các nhà bình luận đã nhanh chóng cho rằng sự ra đời của CBDC có thể ảnh hưởng đến chính sách tiền tệ. Tuy nhiên, chuyên gia Coeure nói rằng các ngân hàng trung ương xác định vấn đề này như một phần của hoạt động thanh toán.
Chuyên gia của BIS nhận định hiện chưa phải lúc diễn ra các cuộc thảo luận về chính sách tiền tệ. Thay vào đó, các ngân hàng đang ở giai đoạn đầu của việc định hình các yêu cầu kỹ thuật và khả năng phục hồi để các CBDC có thể hoạt động.
Trung Quốc là nước đạt được nhiều tiến bộ nhất trong việc phát triển CBDC. Nước này đã thí điểm một hình thức đồng nhân dân tệ điện tử (e-yuan) vào năm 2020. Tuy nhiên, động lực cho việc này có thể không giống các ngân hàng trung ương khác.
Ông Wilson nhận xét rằng đồng e-yuan sẽ vẫn được tích hợp với các ngân hàng thương mại. Nhưng đồng tiền này là một thách thức trực tiếp đối với các ứng dụng công nghệ thanh toán như WeChat Pay và Alipay. Ngoài ra, chuyên gia cũng nhận định đây có thể là một cách để mọi người nghĩ về đồng nhân dân tệ theo một cách khác và giảm thiểu sức ảnh hưởng của đồng USD. Trong khi đó, ông Coeure cho rằng sự phối hợp giữa các ngân hàng trung ương là rất cần thiết. Tuy CBDC là một dự án của riêng một quốc gia, nhưng thế giới có một hệ thống tiền tệ quốc tế.Do vậy, giới chuyên gia không muốn các CBDC cản trở sự điều chỉnh trong hệ thống thông qua tỷ giá hối đoái hoặc dòng vốn “chảy” một cách tự do. Ông nói rằng Quỹ Tiền tệ Quốc tế (IMF) và BIS đang nghiên cứu vấn đề này./.
Tin liên quan